Plafonnement des frais bancaires : 25 € par mois, 20 € pour l’offre fragile, et ce qui n’est jamais plafonné
Un prélèvement rejeté, un chèque refusé, et les frais s’enchaînent en quelques jours. La loi fixe pourtant des limites : certaines valent pour tous les clients, d’autres seulement pour ceux que la banque considère comme financièrement fragiles. Voici les montants exacts, les critères et la marche à suivre si votre banque ne les applique pas.
Trois niveaux de plafonnement à ne pas confondre
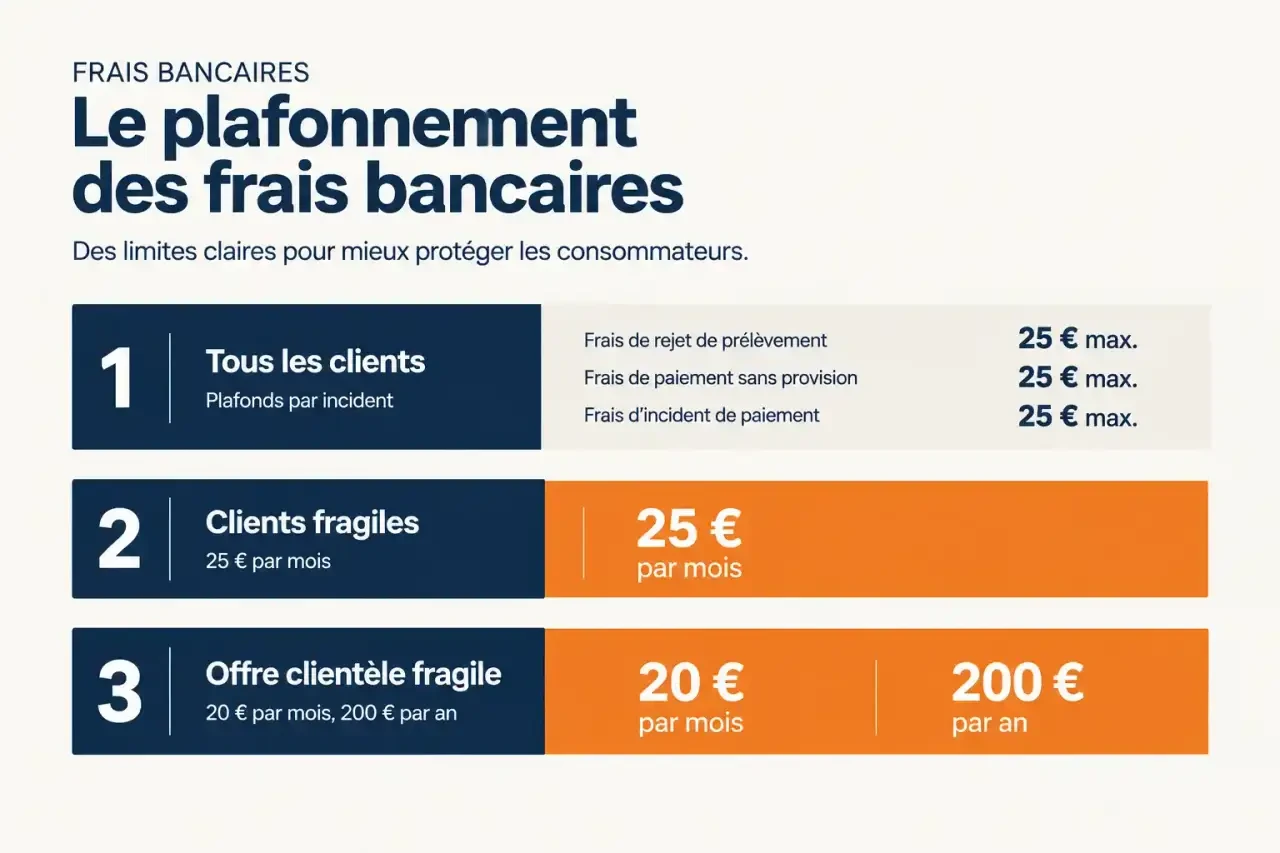
Le plafonnement des frais bancaires repose sur trois étages. Le premier s’applique à tout le monde : des plafonds par type d’incident. Le deuxième protège les clients détectés comme fragiles : un plafond global de 25 € par mois pour les frais d’incidents. Le troisième concerne les souscripteurs de l’offre clientèle fragile (OCF) : 20 € par mois et 200 € par an.
Les plafonds légaux valables pour tous
| Frais | Plafond |
|---|---|
| Rejet de chèque sans provision (chèque de 50 € ou moins) | 30 € |
| Rejet de chèque sans provision (plus de 50 €) | 50 € |
| Rejet de prélèvement ou de virement | 20 €, sans jamais dépasser le montant rejeté |
| Commission d’intervention | 8 € par opération, 80 € par mois |
| Saisie administrative à tiers détenteur (SATD) | 10 % du montant dû, 100 € maximum par saisie |
| Compte inactif (après 12 mois sans opération) | 30 € par an |
| Frais de succession | 1 % des avoirs, 857 € maximum au 1er janvier 2026 |
Un détail utile : si un chèque rejeté est présenté à nouveau dans les 30 jours, la banque ne peut pas facturer de nouveaux frais. Pour les successions, le plafonnement est en vigueur depuis le 13 novembre 2025, et des précisions sur les cas de gratuité ont été apportées par le Conseil constitutionnel avec un seuil de solde de 5 965 € : vérifiez la situation à jour auprès de la banque du défunt.
Les commissions d’intervention, un cas à part
La commission d’intervention rémunère le traitement d’une opération irrégulière, par exemple un paiement accepté malgré un solde insuffisant. Elle est plafonnée à 8 € par opération et 80 € par mois pour un client standard, mais seulement 4 € par opération et 20 € par mois pour un titulaire de l’OCF ou une personne bénéficiant du droit au compte.
Le plafond de 25 € par mois pour les clients fragiles
Ce plafonnement est automatique : le client n’a aucune démarche à faire, c’est à la banque de détecter la fragilité et d’appliquer la limite. Il couvre neuf frais d’incidents, notamment les commissions d’intervention, les rejets de prélèvement et de chèque, et les frais liés aux incidents de paiement.
Qui est considéré comme financièrement fragile ?
Trois familles de critères se combinent. Les critères réglementaires : être inscrit au FICP (fichier national des incidents de remboursement des crédits aux particuliers) ou au FCC (fichier central des chèques) depuis plus de trois mois consécutifs. Les critères modulables : des irrégularités répétées de fonctionnement du compte sur trois mois consécutifs, avec des seuils de ressources fixés par chaque banque, ce qui explique que l’éligibilité varie d’un établissement à l’autre. Enfin, cinq incidents ou plus dans un même mois suffisent à être considéré comme fragile pendant au moins trois mois, règle en vigueur depuis le 1er novembre 2020.
Pour savoir où vous en êtes, consultez les critères publiés par votre banque, ou posez la question directement à votre conseiller.
Un exemple chiffré
Imaginons cinq prélèvements rejetés dans le mois, à 20 € chacun : sans plafonnement global, la facture atteindrait 100 €. Dès que la banque vous classe comme fragile, l’ensemble des frais d’incidents du mois s’arrête à 25 €. Avec l’OCF, ce plafond tombe à 20 € par mois, et 200 € sur l’année.
L’offre clientèle fragile : contenu, prix et limites
L’OCF est facultative et résiliable à tout moment. Elle coûte 3 € par mois au maximum et comprend au minimum dix services : carte à autorisation systématique, quatre virements SEPA par mois, deux chèques de banque par mois, alertes sur le solde, un changement d’adresse par an, entre autres. Le chéquier et le découvert autorisé n’y sont le plus souvent pas inclus. Certaines banques vont plus loin et exonèrent totalement de frais d’incident leurs souscripteurs.
Ce qui change concrètement : le plafond mensuel passe de 25 € à 20 €, les commissions d’intervention tombent à 4 €/20 €, et la carte à autorisation systématique limite mécaniquement les dépassements, puisque chaque paiement est vérifié au moment où il est fait.
Penser en « ciseau » : la fenêtre entre le débit et le salaire
Beaucoup d’incidents ne viennent pas d’un budget déséquilibré sur le mois, mais d’un effet de ciseau de calendrier : les prélèvements (loyer, assurance, abonnements) tombent les 1er et 5, alors que le salaire ou la pension n’arrive que le 8 ou le 10. Chaque ligne du budget est équilibrée, mais le solde passe brièvement sous zéro. La parade est simple et gratuite : demander à l’organisme concerné de décaler la date de prélèvement après la date de versement des revenus, et configurer une alerte de solde. Éviter un seul rejet à 20 €, c’est déjà éviter l’essentiel de ce que le plafonnement aurait limité.
Ce qui n’est pas plafonné
Le plafonnement ne couvre pas tout. Les agios, c’est-à-dire les intérêts débiteurs d’un découvert, restent exclus du plafond de 25 € comme de celui de l’OCF. Les frais de saisie-attribution demandée par un créancier privé ne sont pas plafonnés non plus, contrairement à la SATD qui, elle, l’est à 10 % du montant dû, 100 € maximum. Enfin, les frais qui ne sont pas des incidents (tenue de compte, cotisation de carte) suivent la grille tarifaire de la banque.
Votre banque n’applique pas le plafond : agir et contester
Le parcours de recours, étape par étape
- Contactez votre conseiller et demandez par écrit l’application du plafonnement, en citant les frais concernés et les dates de débit.
- Sans réponse satisfaisante, adressez une réclamation au service dédié de la banque.
- Si le désaccord persiste, saisissez le médiateur de la consommation de la banque.
- Vous pouvez aussi signaler la situation à la Cellule alerte inclusion de la Banque de France. Un Point conseil budget (PCB) ou un centre communal d’action sociale (CCAS) peut vous accompagner dans ces démarches.
Information préalable et délais de contestation
Votre banque doit vous informer gratuitement 14 jours avant de prélever des frais d’incident, ce qui laisse le temps de régulariser. Vous recevez un relevé mensuel, et un relevé annuel de frais en janvier. Lors d’une modification tarifaire, la banque doit respecter un préavis de deux mois, et vous disposez de ce même délai pour la contester. Gardez vos relevés : ils sont votre meilleure preuve en cas de litige.
- Plafonnement des frais bancaires : 25 € par mois, 20 € pour l’offre fragile, et ce qui n’est jamais plafonné - 31 octobre 2026
- Trading pour compte propre : revenu complémentaire réaliste ou frais de challenge à répétition ? - 20 octobre 2026
- Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum - 5 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Le plafond du Livret A bloque les versements, mais pas les intérêts
 Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum
 Le Livret A plafonne à 22 950 €, mais ses intérêts continuent de s’accumuler
 Livret A Crédit Agricole : 22 950 € de plafond, mais pas de blocage de votre argent