Rachat de crédit conso Crédit Agricole : mensualité en baisse, coût total en hausse ?
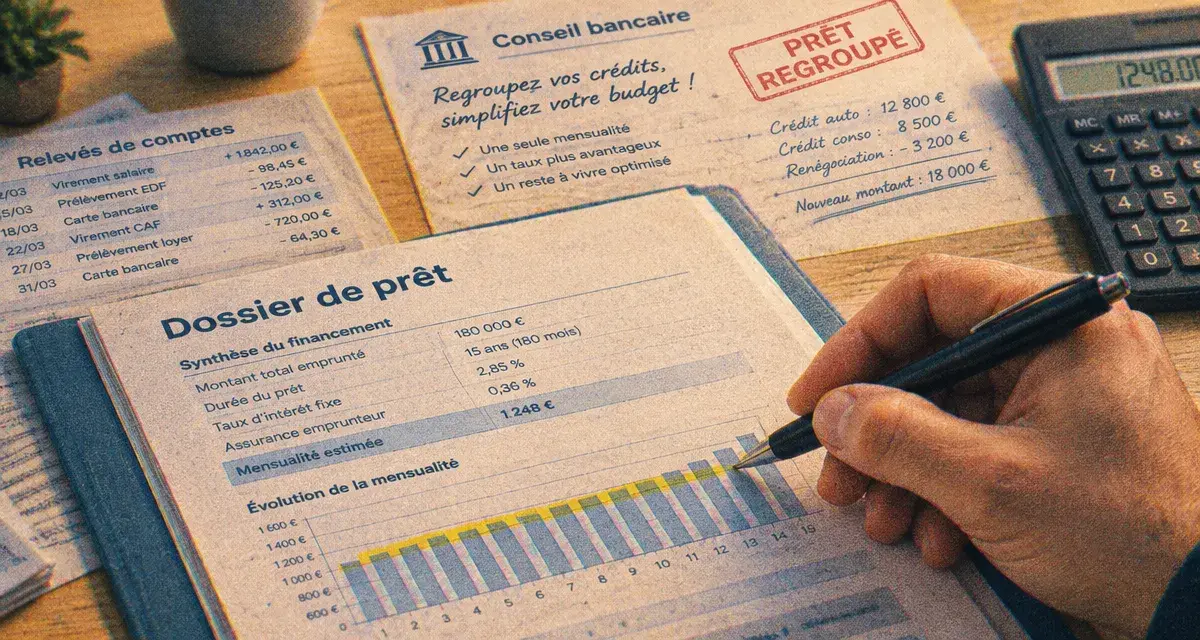
Regrouper ses crédits à la consommation au Crédit Agricole, c’est remplacer plusieurs prêts par un seul, avec une mensualité unique et un seul interlocuteur. L’opération soulage souvent le budget du mois, mais elle ne coûte pas toujours moins cher à l’arrivée. Voici comment fonctionne le Prêt Regroupé, qui peut en bénéficier, ce qu’il faut payer et comment décider calmement.
Comment fonctionne le rachat de crédit conso au Crédit Agricole
Le principe : solder les anciens prêts, en signer un nouveau
Le mécanisme est simple. Les crédits en cours sont remboursés par anticipation grâce à un nouvel emprunt, le Prêt Regroupé. Vous ne payez ensuite plus qu’une mensualité, avec un seul contrat et un seul conseiller. Le montant, la durée, la date et le montant des prélèvements peuvent être adaptés à votre situation, ce qui aide à mieux suivre un budget mensuel éparpillé entre plusieurs échéances.
Calculateur de regroupement de crédits
Comparez vos crédits actuels avec un prêt regroupé. Toutes les valeurs sont à saisir par vos soins.
1. Mes crédits actuels
2. Nouveau prêt regroupé
Résultats
Rachat, regroupement, renégociation : ne pas tout confondre
Dans le langage courant, on mélange souvent ces termes. Le regroupement réunit plusieurs crédits en un seul. La renégociation consiste à obtenir de meilleures conditions, notamment un taux plus bas, sur un prêt existant. Le rachat, lui, désigne le fait qu’un établissement rembourse vos crédits à votre place. Au Crédit Agricole, le Prêt Regroupé relève du regroupement : l’objectif premier est de simplifier et d’alléger, pas forcément de baisser le taux.
Quels crédits peuvent être réunis
Plusieurs crédits à la consommation, comme des prêts personnels ou des crédits affectés, peuvent être regroupés. Un crédit immobilier peut aussi être intégré. Dans ce cas, la nature du nouveau prêt dépend de la répartition : si la part immobilière représente au moins 60 % du total regroupé, le nouveau prêt est considéré comme immobilier. En dessous de 60 %, il est considéré comme un crédit à la consommation. Cette qualification influence les règles applicables, donc mieux vaut la vérifier avec votre conseiller.
Conditions d’acceptation et dossier à préparer
Ce que la banque examine
L’étude porte sur vos revenus, la stabilité de votre situation professionnelle, vos charges et votre profil d’emprunteur. Le taux d’endettement pèse lourd dans la décision. Pour les crédits immobiliers, le HCSF (Haut Conseil de stabilité financière) fixe une limite de 35 % des revenus nets. Une marge de dérogation de 20 % par trimestre existe pour la production de nouveaux crédits immobiliers, dont 80 % sont réservés aux acquéreurs de leur résidence principale et, dans cette catégorie, 30 % aux primo-accédants.
Le Crédit Agricole s’organise en 39 caisses régionales autonomes, selon Boursedescredits. Les conditions peuvent donc varier d’une caisse à l’autre : ne partez pas du principe qu’un critère constaté dans une région s’applique ailleurs. Boursedescredits note aussi qu’une ancienneté de 5 ans comme client peut aider la banque à mieux connaître votre profil, sans que cela garantisse quoi que ce soit.
La checklist des justificatifs
Rassemblez ces documents avant le rendez-vous pour gagner du temps :
- une pièce d’identité et un justificatif de domicile ;
- vos derniers bulletins de salaire et votre avis d’imposition ;
- vos relevés de comptes récents ;
- les tableaux d’amortissement et les offres de chacun des crédits à regrouper ;
- un état de vos charges courantes (loyer, pensions, autres engagements).
Les situations moins classiques, comme des revenus irréguliers, une activité indépendante, une retraite ou un co-emprunteur, demandent un examen plus attentif. Parlez-en dès le départ. Une inscription au FICP complique également le dossier : mieux vaut en discuter franchement avec le conseiller.
Combien coûte vraiment un regroupement de crédits
Les postes de dépense à additionner
Le coût dépend du capital, de la durée, du taux et de l’assurance emprunteur, auxquels s’ajoutent d’éventuels frais de dossier, de garantie ou d’hypothèque si un crédit immobilier est inclus. Il faut aussi prévoir les indemnités de remboursement anticipé (IRA) sur les crédits soldés.
Les IRA, selon le type de crédit
Pour un crédit à la consommation, aucune IRA n’est due sous 10 000 € remboursés par anticipation sur 12 mois. Au-delà, elle est plafonnée à 0,5 % du capital remboursé quand la durée restante est inférieure à un an, et à 1 % au-delà d’un an. Pour un prêt immobilier, l’indemnité est limitée à 6 mois d’intérêts ou à 3 % du capital restant dû, selon le plafond le plus bas. Demandez à votre conseiller de vous détailler ces montants avant toute signature : un abandon du projet avant acceptation n’entraîne aucun paiement.
Mensualité plus basse ne veut pas dire économie
Voici le point que l’on oublie souvent. Si l’on regarde l’opération comme à travers un prisme, la mensualité en montre une face et le coût total une autre, et les deux ne se ressemblent pas. Pour alléger l’échéance, on allonge la durée, et chaque mois supplémentaire génère des intérêts et des cotisations d’assurance. La bonne méthode consiste à comparer deux chiffres : ce qu’il vous reste à payer avec vos crédits actuels, jusqu’à leur dernière échéance, et ce que vous paierez avec le nouveau prêt, frais compris. Si l’écart est en votre défaveur, c’est le prix du soulagement mensuel, qu’il faut assumer en connaissance de cause. Il peut être parfaitement justifié si votre reste à vivre est tendu.
Avantages et limites en un coup d’œil
| Ce qui joue en votre faveur | Ce qui demande de la vigilance |
|---|---|
| Une seule mensualité et un seul interlocuteur | Durée de remboursement souvent allongée |
| Taux d’endettement potentiellement réduit | Coût total pouvant augmenter |
| Reste à vivre mensuel amélioré | Frais, assurance et IRA à intégrer |
| Durée, montant et date de prélèvement ajustables | Conditions variables selon la caisse régionale |
L’opération est pertinente lorsque plusieurs échéances étranglent le budget, ou quand vous souhaitez financer un nouveau projet en l’intégrant au regroupement. Elle l’est moins si vos crédits sont presque soldés : le gain de mensualité serait faible et les frais disproportionnés.
Simuler, demander une étude et comparer avant de signer
Les étapes concrètes
Commencez par une simulation en ligne, présentée comme gratuite, pour obtenir un ordre de grandeur de la mensualité et de la durée. Demandez ensuite une étude à votre conseiller, sans engagement selon les informations du Crédit Agricole, en lui apportant vos tableaux d’amortissement. Il analysera votre situation, puis vous présentera une offre de prêt à examiner à tête reposée. Le remboursement anticipé des anciens crédits et la mise en place des nouveaux prélèvements interviennent après la signature.
Faire jouer la concurrence
Votre banque actuelle connaît votre profil, mais elle n’est pas la seule option. Un autre établissement, un organisme spécialisé ou un courtier peut proposer un taux ou des frais différents. Pour comparer sérieusement, alignez les mêmes éléments sur chaque offre : taux, assurance, frais, durée, mensualité et coût total. Ne vous fiez pas à la seule mensualité affichée. Et si la demande est refusée, demandez les motifs : réduire un autre crédit, ajouter un co-emprunteur ou revoir le montant demandé peut relancer le dossier.

- Article L111-1 du Code de la consommation : les 6 informations à fournir avant l’engagement - 1 novembre 2026
- Rachat de crédit conso Crédit Agricole : mensualité en baisse, coût total en hausse ? - 30 octobre 2026
- Frais bancaires plafonnés : 25 € par mois pour les clients fragiles, mais pas pour tous les frais - 29 octobre 2026