Dossier de surendettement ou fichier FCC/FICP : la bonne démarche en ligne à la Banque de France
Avant de chercher le bouton de connexion, il faut savoir quelle démarche vous concerne. Derrière l’expression « demande en ligne Banque de France » se cachent deux parcours distincts : déposer un dossier de surendettement, ou consulter les fichiers d’incidents bancaires FCC, FICP et FNCI. Les deux passent par un espace personnel et une authentification FranceConnect, mais la suite diverge complètement. Ce guide vous oriente vers la bonne procédure, avec les conditions d’accès, les étapes concrètes et les pièces à préparer.
Dépôt de surendettement ou consultation de fichier : deux démarches à ne pas confondre
La confusion est fréquente et coûte du temps. Si vous êtes en difficulté financière et que vous cherchez à faire examiner votre situation par une commission, c’est le dossier de surendettement qu’il faut déposer. Si vous souhaitez simplement savoir si votre nom figure dans un fichier d’incidents, par exemple avant un rachat de crédit ou après un rejet de chèque, c’est la consultation FCC, FICP ou FNCI qu’il faut demander.
| Besoin | Démarche à suivre | Ce que ça concerne |
|---|---|---|
| Je ne parviens plus à payer mes dettes | Dépôt d’un dossier de surendettement | Examen de la situation par la commission de surendettement |
| Je veux savoir si je suis fiché | Demande de consultation FCC, FICP ou FNCI | Vérification d’une inscription dans un fichier d’incidents bancaires |
FCC, FICP, FNCI : trois fichiers, trois rôles différents
Le FCC, Fichier central des chèques, recense les interdictions bancaires liées à des chèques impayés. Le FICP, Fichier national des incidents de remboursement des crédits aux particuliers, concerne les retards ou défauts de paiement sur un crédit. Le FNCI, Fichier national des chèques irréguliers, signale les chéquiers perdus, volés ou falsifiés. Chacun répond à une situation précise, et la consultation en ligne demande la même authentification que le dépôt d’un dossier de surendettement.
Déposer un dossier de surendettement en ligne, étape par étape
Le dépôt en ligne se fait depuis l’espace personnel de la Banque de France, accessible après authentification avec un identifiant FranceConnect. Une fois connecté, vous accédez directement au formulaire de dépôt, sans avoir à imprimer ni à envoyer de courrier.
Étape 1 : compléter le formulaire en ligne
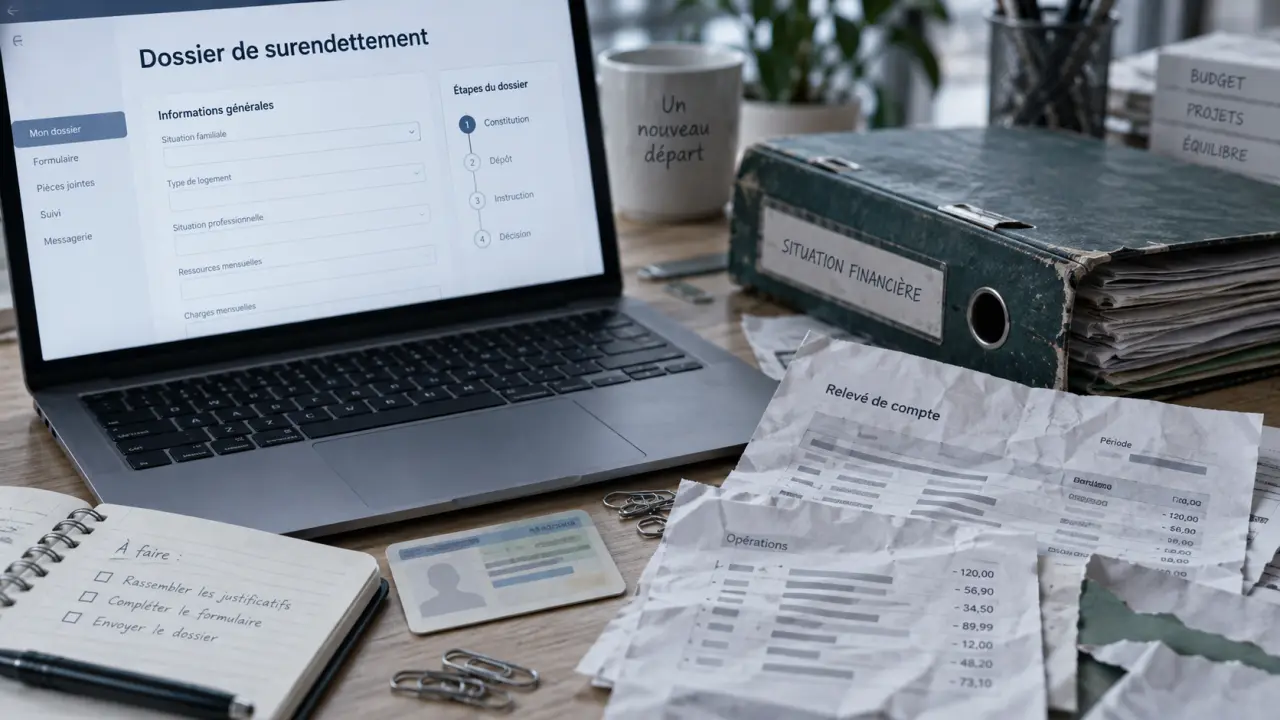
Le formulaire se découpe en plusieurs rubriques à renseigner dans l’ordre : identité, situation personnelle, ressources, patrimoine, charges, dépenses, dettes, puis un onglet d’informations complémentaires. Chaque rubrique correspond à un pan de votre situation financière que la commission de surendettement doit évaluer. Il est conseillé d’enregistrer régulièrement vos saisies au fur et à mesure, car une session interrompue sans enregistrement fait perdre les informations déjà entrées.
Étape 2 : joindre les justificatifs obligatoires
Trois pièces sont systématiquement demandées : une pièce d’identité, l’avis d’imposition ou de non-imposition, et des relevés bancaires faisant apparaître l’IBAN. La Banque de France peut, selon la situation, demander des justificatifs complémentaires pour affiner l’examen du dossier. Mieux vaut avoir ces documents sous la main avant de commencer, au format numérique, pour éviter des allers-retours.
Étape 3 : signer et confirmer le dossier
La dernière étape consiste à valider l’ensemble par une confirmation qui équivaut à une signature définitive. Ce geste n’est pas anodin : une fois confirmé, le dossier est transmis officiellement à la Banque de France et ne peut plus être modifié. Il est donc recommandé de relire chaque rubrique avant de cliquer sur ce bouton, en particulier les montants de ressources et de dettes, qui conditionnent l’examen par la commission.
Qui peut utiliser la procédure en ligne, et qui en est exclu ?
Le dépôt en ligne s’adresse aux particuliers en situation de surendettement, qu’ils déposent seuls ou à deux. Les personnes placées sous tutelle, curatelle ou sauvegarde de justice ne peuvent pas utiliser cette voie : leur situation de protection judiciaire impose un circuit différent, généralement accompagné par leur représentant légal. Les entrepreneurs individuels relèvent également d’un traitement particulier, leur dette professionnelle n’entrant pas dans le même cadre que l’endettement d’un ménage classique.
Le dépôt à deux : une procédure à vérifier des deux côtés
Lorsque le dossier concerne un couple ou deux co-emprunteurs, chaque déposant doit vérifier les informations saisies et apposer sa propre signature pour que le dossier soit considéré comme complet. Concrètement, la confirmation finale n’est acquise que lorsque les deux parties ont validé leur portion du dossier. Si l’un des deux ne se connecte jamais pour confirmer, le dossier reste bloqué à l’état de brouillon, ce qui retarde son examen par la commission.
C’est comparable à n’importe quelle démarche administrative conditionnée par un seuil de complétude : en dessous d’un certain niveau d’information renseignée et confirmée, le dossier n’existe pas aux yeux de l’administration, même si des heures ont été passées à le remplir. La différence avec un simple formulaire de contact, c’est que ce seuil n’est pas seulement quantitatif : avoir rempli les sept rubriques ne suffit pas si la signature définitive n’a pas été donnée par chaque déposant. Comprendre cette mécanique évite la déception de croire son dossier déposé alors qu’il attend simplement une validation complémentaire.
Délai, inactivité et confidentialité : ce qu’il faut savoir avant de commencer
La démarche en ligne n’a pas besoin d’être terminée en une seule session. Vous disposez d’un délai de six mois pour compléter et valider votre dossier à partir du moment où vous avez créé votre espace personnel. Passé ce délai, ou en cas d’inactivité prolongée sur le dossier, les données saisies peuvent être effacées, ce qui oblige à reprendre la saisie depuis le début.
Gratuité et confidentialité du service
Le dépôt d’un dossier de surendettement, comme la consultation d’un fichier d’incidents, est un service public gratuit. Aucune somme n’est jamais demandée pour instruire une demande, en ligne ou par courrier. La confidentialité est également garantie : les informations saisies ne sont consultées que par les agents en charge de l’instruction du dossier et par la commission de surendettement de votre département.
Dépôt en ligne ou dépôt par courrier : quelle option choisir ?
Si vous résidez en métropole mais préférez ne pas passer par internet, le dépôt papier reste possible. Il suit une logique proche mais avec une étape supplémentaire : compléter le formulaire papier, joindre les mêmes justificatifs, rédiger une lettre expliquant votre situation, puis envoyer l’ensemble à la Banque de France. Un repère pratique à connaître : au-delà de 3 cm d’épaisseur, le dossier papier ne peut plus être envoyé par courrier simple et doit être déposé directement à un guichet. Pour toute question sur l’avancement d’un dossier papier, un agent peut être contacté au 34 14.
La situation particulière des résidents des DOM-TOM
Les personnes résidant dans les départements et territoires d’outre-mer suivent une procédure de dépôt spécifique, distincte de celle de la métropole. Il est recommandé de se rapprocher de l’Institut d’émission des départements d’outre-mer pour connaître les modalités exactes applicables à votre territoire, les circuits de traitement n’étant pas strictement identiques à ceux de la métropole.
Dans tous les cas, que vous optiez pour le numérique ou le papier, la nature du dossier reste la même : une photographie complète et sincère de votre situation financière, destinée à permettre à la commission de surendettement de proposer des solutions adaptées. Le choix du canal ne change rien au fond du dossier, seulement à la façon dont vous le constituez et le transmettez.