Bloquer une carte bancaire : le bon choix entre verrouillage temporaire et opposition
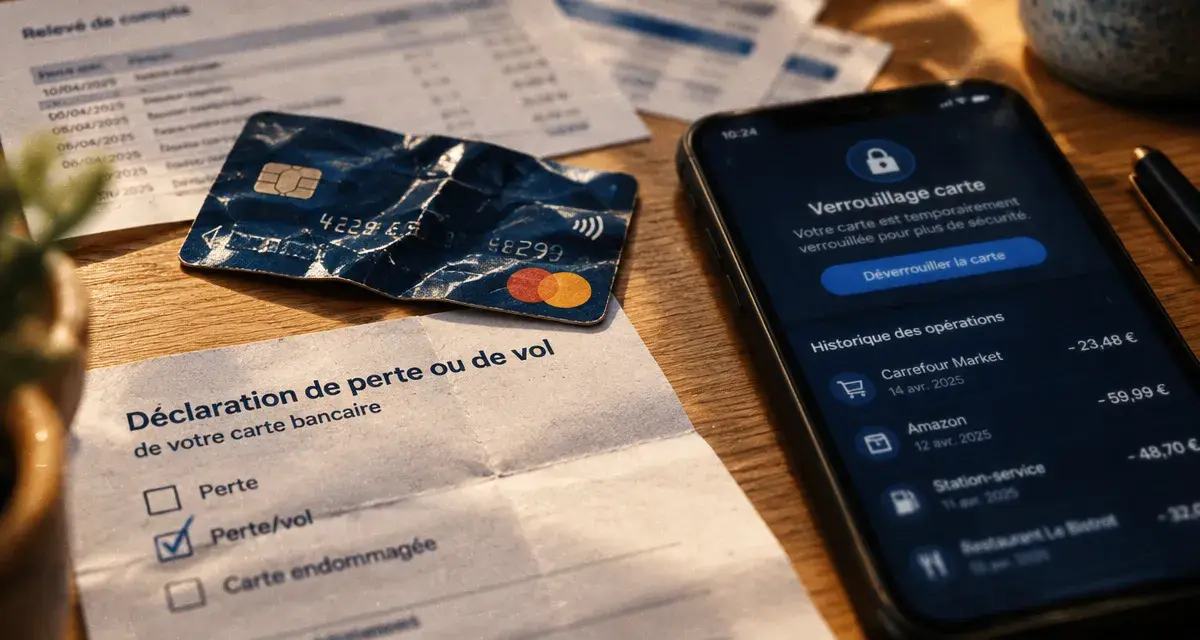
Une carte introuvable ou un paiement inhabituel demande une réaction rapide, mais la bonne démarche dépend de la situation. Si vous l’avez simplement égarée, un verrouillage temporaire peut suffire. En cas de vol, de perte confirmée ou d’utilisation frauduleuse, faites opposition sans attendre. Commencez par sécuriser la carte depuis votre application bancaire ou votre espace client, puis vérifiez les dernières opérations.
Choisir entre verrouillage temporaire et opposition définitive
Bloquer une carte bancaire peut désigner deux actions différentes. Le verrouillage temporaire est une mesure réversible. Il convient si vous pensez retrouver votre carte dans un sac, chez vous ou dans un lieu récemment visité. La mise en opposition, elle, rend la carte définitivement inutilisable. Elle s’impose lorsque le risque est confirmé.
| Situation | Action adaptée | Retour en arrière possible ? | Conséquence principale |
|---|---|---|---|
| Carte égarée depuis quelques minutes ou quelques heures | Verrouillage temporaire | Oui, si la carte est retrouvée | La carte peut être déverrouillée selon les fonctions de la banque |
| Perte confirmée ou vol | Opposition | Non | La carte est annulée et doit être remplacée |
| Opération non reconnue ou suspicion de fraude | Verrouillage immédiat, puis opposition si nécessaire | Selon l’action choisie | La carte est sécurisée pendant la vérification |
Le verrouillage, une pause de sécurité avec des limites
Dans l’application ou l’espace client, la fonction peut s’appeler « verrouiller », « bloquer temporairement » ou « désactiver la carte ». Elle bloque la plupart des usages liés à la carte, mais ses effets varient selon l’établissement. Le paiement sans contact peut notamment rester fonctionnel dans certains cas. Consultez les modalités affichées par votre banque et ne vous contentez pas d’un verrouillage si la carte a été volée.
L’opposition, une décision irréversible
Faire opposition empêche la carte de servir pour un paiement, un retrait ou un achat en ligne. Même si vous la retrouvez ensuite, ne l’utilisez plus. Cette démarche bloque les nouvelles utilisations et entraîne la commande d’une nouvelle carte. Avant de la valider, vérifiez toutefois que la carte n’est pas restée chez un proche, dans votre véhicule ou dans un commerce.
Les 2 réflexes à adopter dès que la carte manque
- Verrouillez immédiatement la carte depuis l’application ou l’espace client si vous y avez accès.
- Contrôlez les opérations récentes pour repérer un paiement, un retrait ou une tentative que vous ne reconnaissez pas.
Ces deux réflexes permettent de gagner du temps sans confondre précaution et décision définitive. Si vous retrouvez rapidement la carte et qu’aucune opération suspecte n’apparaît, vous pourrez généralement la déverrouiller. À l’inverse, une disparition durable, un vol ou une fraude justifie une opposition immédiate.
Ne vous fiez pas uniquement au libellé d’un paiement
Un intitulé inconnu n’est pas nécessairement frauduleux. Il peut correspondre à la raison sociale d’un commerçant, à une plateforme de réservation ou à un paiement effectué par un proche autorisé à utiliser la carte. Consultez le détail de l’opération, sa date, son montant et son lieu lorsqu’ils sont disponibles. Si le doute persiste, verrouillez la carte puis signalez l’opération à votre banque.
Vérifiez l’ensemble des usages associés à la carte, notamment les achats en ligne, les retraits et les services qui l’utilisent. Cette vérification aide à déterminer si un simple verrouillage suffit ou si une opposition est nécessaire parce que la carte n’est plus sous votre contrôle.
Faire opposition rapidement, en France comme à l’étranger
La démarche la plus rapide dépend de votre banque : application mobile, espace client, service téléphonique d’opposition ou conseiller. En cas de vol, de perte certaine ou de fraude caractérisée, n’attendez pas la réouverture de l’agence. Recherchez les coordonnées officielles dans l’application, sur le site de votre banque ou sur vos documents bancaires.
Depuis l’application ou l’espace client
La banque à distance permet souvent de verrouiller la carte, de faire opposition, de consulter les mouvements et de commander un remplacement. Cette solution est utile à l’étranger ou lorsque vous ne pouvez pas téléphoner immédiatement. Conservez une trace de votre demande : la date, l’heure, la référence éventuelle et les captures des opérations litigieuses peuvent faciliter les échanges avec la banque.
Par téléphone en cas d’urgence
Utilisez en priorité le numéro d’opposition communiqué par votre banque. Banque Populaire indique un service disponible 24 heures sur 24 et 7 jours sur 7 au 01 77 86 24 24 depuis la France et les DOM, et au +33 (0)1 77 86 24 24 depuis l’international et les TOM. Ces coordonnées sont propres à cet établissement. Si vous êtes client d’une autre banque, utilisez le canal officiel de l’émetteur de votre carte.
Si votre téléphone a lui aussi été perdu ou volé, empruntez un appareil de confiance pour joindre la banque. Évitez de vous connecter à votre espace bancaire depuis un équipement public. Si vous utilisez un ordinateur tiers, ne mémorisez pas vos identifiants et déconnectez-vous complètement après l’opération.
Après le blocage : fraude, contestation et nouvelle carte
Le blocage limite le risque de nouvelles opérations, mais il ne règle pas automatiquement celles qui apparaissent déjà sur le compte. Distinguez les opérations en cours de celles qui sont comptabilisées. Selon le parcours indiqué par Banque Populaire, une opération en cours doit être comptabilisée avant de pouvoir être contestée.
Signaler une opération que vous n’avez pas autorisée
Une fois l’opération comptabilisée, utilisez le parcours de contestation proposé par votre banque ou contactez un conseiller. Indiquez clairement que vous ne reconnaissez pas le paiement, le retrait ou l’achat en ligne. Ne validez aucune demande d’authentification forte reçue par message ou notification si vous n’êtes pas à l’origine de l’opération. Cette validation pourrait permettre à un fraudeur de finaliser son action.
Surveillez aussi les mouvements des jours suivants. Certains débits liés à des réservations, des abonnements ou des paiements différés peuvent apparaître après la disparition de la carte. Leur traitement dépend de leur nature et des règles de votre banque. Une opposition n’annule pas automatiquement chaque contrat ou réservation déjà conclu.
Recevoir et utiliser une carte de remplacement
Après une opposition, commandez une nouvelle carte dès que votre banque le permet. Dans son parcours, Banque Populaire annonce une livraison sous cinq jours ouvrés et la possibilité de commander la carte immédiatement. Selon l’établissement et votre offre, une carte digitale peut être activée avant la réception de la carte physique pour maintenir certains paiements.
L’espace client reste utile pour suivre le remplacement et les contestations. Chez Banque Populaire, la carte mise en opposition reste visible pendant vingt-huit jours dans l’espace client. À la réception de la nouvelle carte, activez-la selon les instructions de votre banque, mettez à jour les services qui utilisaient l’ancienne et détruisez toute carte retrouvée après une opposition définitive.

Partager cet article
Articles qui pourraient vous intéresser :
 Plafond de carte bancaire : le calcul sur 30 jours et les solutions en cas de refus
 Paiement mobile Caisse d’Epargne : dépasser 50 € avec l’authentification du smartphone
 25 € ou 20 € par mois : quel plafonnement des frais bancaires s’applique à votre situation ?
 Un paiement par carte ne s’annule pas toujours : les délais qui protègent votre remboursement