Quel tarif pour une carte BNP Paribas ? Cotisation, débit et frais à l’étranger
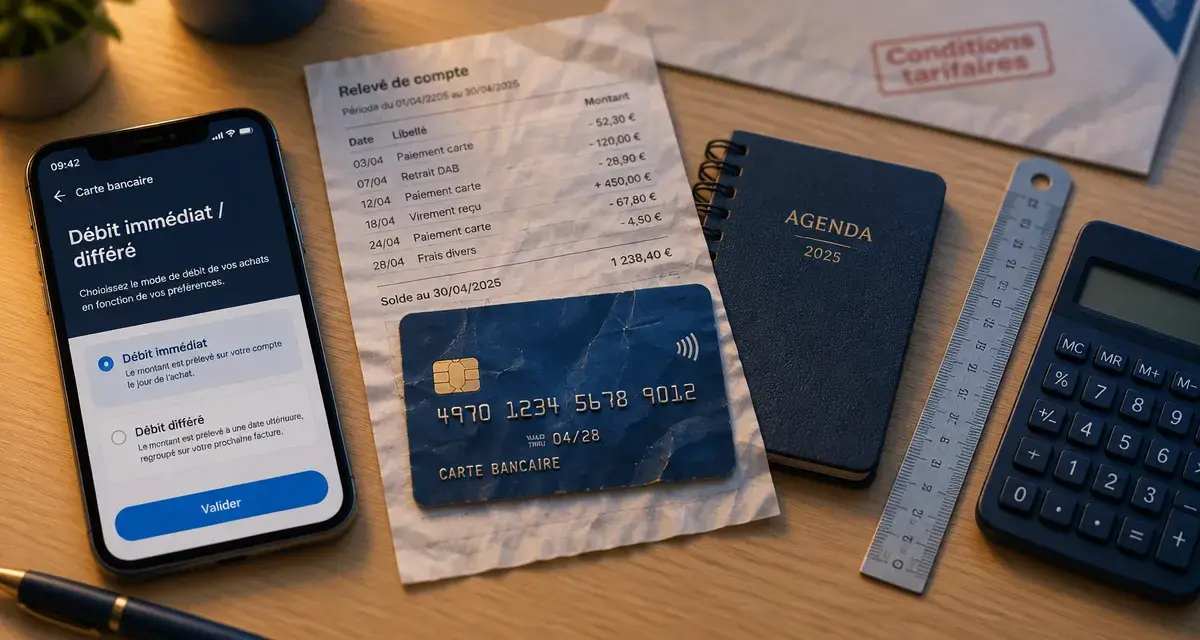
Le tarif d’une carte bancaire BNP Paribas ne se limite pas à sa cotisation. Le mode de débit, les paiements en devises, les retraits et les options peuvent modifier le coût réel selon vos habitudes. Pour choisir une carte adaptée, comparez les offres puis vérifiez les conditions tarifaires correspondant à votre situation.
Ce que comprend le tarif d’une carte bancaire BNP Paribas
Pour évaluer une carte bancaire, distinguez son prix de fourniture des frais liés à son utilisation. La cotisation correspond au coût de mise à disposition de la carte. Elle peut varier selon le niveau de gamme, le type de débit et les services associés. Les montants étant susceptibles d’évoluer, les conditions tarifaires BNP Paribas restent le document de référence avant une souscription ou une modification de carte.
À cette cotisation peuvent s’ajouter des frais occasionnels. Ils peuvent concerner l’utilisation de la carte en devises, un retrait hors de la zone euro, un remplacement ou certains services optionnels. Une carte utilisée principalement en France et dans la zone euro ne répond pas aux mêmes besoins qu’une carte sollicitée chaque mois lors de déplacements internationaux.
Ne pas confondre cotisation, tenue de compte et frais d’usage
Le coût annuel d’une carte doit être examiné dans son ensemble. La cotisation concerne la carte elle-même. Les frais de tenue de compte relèvent de la relation bancaire. Les frais d’usage apparaissent dans certaines situations seulement. Un paiement en euros n’a ainsi pas la même incidence qu’un règlement dans une devise étrangère.
Cette distinction évite de choisir une carte sur son seul tarif affiché. La bonne méthode consiste à vérifier ce que vous payez pour détenir la carte, les frais appliqués lorsque vous l’utilisez hors de vos habitudes et les services qui peuvent justifier une gamme supérieure. Les garanties, l’assistance et les plafonds doivent aussi être consultés dans la documentation officielle, car ils participent à la valeur réelle de l’offre.
Comparer les cartes selon le débit et le niveau de services
BNP Paribas cite plusieurs cartes dans son offre, parmi lesquelles la Carte Origin, Visa Electron, Visa Classic, BNP Net, Visa Premier et Visa Infinite. Elles ne se comparent pas uniquement sur le tarif. Leur fonctionnement, leur niveau de services et leur positionnement peuvent différer.
| Carte ou famille citée | Positionnement à comparer | Point de vigilance |
|---|---|---|
| Carte Origin et Visa Electron | Cartes pouvant répondre à un besoin de maîtrise des dépenses | Vérifier le fonctionnement de l’autorisation systématique |
| Visa Classic et BNP Net | Usage courant et paiements internationaux | Comparer le mode de débit et les frais en devises |
| Visa Premier | Niveau de services plus élevé | Contrôler les garanties et le coût global |
| Visa Infinite | Positionnement haut de gamme | Étudier les conditions et les services associés |
Autorisation systématique : une vérification avant le paiement
Une carte à autorisation systématique interroge le compte avant d’accepter l’opération. Ce mécanisme peut aider à limiter le risque de dépasser le solde disponible. Il convient aux personnes qui souhaitent suivre précisément leur budget ou privilégient une gestion prudente.
Son utilisation peut toutefois être moins souple dans certaines configurations de paiement ou auprès de certains commerçants. Cette caractéristique mérite donc d’être vérifiée si vous voyagez souvent ou si vous louez régulièrement un véhicule. Le fonctionnement exact de la carte doit être consulté dans les conditions applicables à l’offre choisie.
Débit immédiat ou débit différé : une question de calendrier
Avec une carte à débit immédiat, les achats sont prélevés sur le compte au fur et à mesure de leur enregistrement. Le solde reflète rapidement les dépenses réalisées. Avec une carte à débit différé, les opérations sont regroupées pour un prélèvement ultérieur, selon les modalités prévues par la banque.
Le débit différé peut faciliter le suivi d’un budget mensuel, mais il impose d’anticiper la somme qui sera prélevée. Il ne diminue pas le prix des achats. Il en modifie seulement la date de débit. Le choix dépend donc de votre manière de gérer votre compte et de votre capacité à conserver une provision suffisante.
À l’étranger, les frais peuvent peser plus que la cotisation
Les paiements et les retraits en devises demandent une attention particulière. Lorsqu’une opération n’est pas réalisée en euros, elle peut entraîner des commissions de change. Des frais éventuels de banques étrangères correspondantes peuvent aussi s’ajouter, notamment lors d’un retrait. Le montant final ne dépend donc pas uniquement de la carte utilisée : le distributeur ou l’établissement local peut également intervenir.
Analysez votre usage réel avant de comparer les offres. Un séjour ponctuel ne génère pas les mêmes frais que des déplacements professionnels fréquents, de longues vacances ou des achats réguliers sur des sites facturant en monnaie étrangère. Examinez séparément les paiements par carte et les retraits d’espèces, car leur tarification peut différer.
L’option Travel : à étudier avant le départ
BNP Paribas propose une option Travel présentée comme un forfait mensuel destiné à limiter certains frais lorsque la carte est utilisée en devises. Elle est citée pour la Carte Origin, Visa Electron, Visa Classic, BNP Net, Visa Premier et Visa Infinite.
Son intérêt dépend du nombre d’opérations prévues, de la durée du séjour et des devises utilisées. Avant de l’activer, vérifiez les cartes éligibles, les opérations couvertes, les éventuelles limites et le tarif du forfait dans les conditions en vigueur. Sans cette vérification, une option mensuelle peut être mal adaptée à un usage occasionnel.
Pour mesurer son intérêt, raisonnez sur la fréquence des opérations internationales. Une dépense modeste répétée dans une devise étrangère peut finir par peser davantage qu’un achat important réalisé une seule fois. Cette approche aide à comparer une carte standard avec une option dédiée aux déplacements, sans se limiter à la cotisation annuelle.
Choisir une carte BNP Paribas selon votre usage réel
Pour un usage quotidien en France, privilégiez un mode de débit facile à suivre et une carte compatible avec votre budget. Si votre priorité est de ne pas dépasser le solde disponible, l’autorisation systématique peut être envisagée. Si vous souhaitez regrouper vos dépenses dans le mois, le débit différé peut convenir, à condition de conserver une provision suffisante.
Pour les voyages ou les achats fréquents hors de la zone euro, placez les frais en devises au centre de la comparaison. Vérifiez l’intérêt de l’option Travel au lieu de vous concentrer uniquement sur le niveau de gamme. Les paiements et les retraits doivent être étudiés séparément, comme les éventuels frais des banques étrangères correspondantes.
Si vous recherchez davantage d’assistance, de garanties ou de services, comparez précisément Visa Premier et Visa Infinite avec vos besoins effectifs. Une formule plus complète n’est intéressante que si les prestations associées correspondent à votre utilisation. Le niveau de carte ne suffit pas à déterminer le coût total.
Vérifier les conditions et gérer un incident de carte
Avant de souscrire, consultez les conditions et tarifs BNP Paribas pour les particuliers. Ce document permet de confirmer la cotisation, les frais éventuels à l’étranger, les options disponibles et les conditions applicables. Les clients de la Banque Privée doivent également consulter les conditions qui leur sont dédiées, car la tarification peut être distincte.
Les montants et les règles pouvant évoluer, vérifiez la version en vigueur au moment de votre demande. Cette précaution est particulièrement utile pour les frais en devises, l’option Travel, les services associés et les conditions de remplacement de la carte. Elle évite de fonder votre choix sur une information ancienne ou incomplète.
Une fois la carte détenue, la rubrique « Mes Cartes » de l’espace personnel permet de gérer plusieurs démarches courantes. En cas de carte refusée ou de code PIN oublié, un dispositif de déblocage peut être disponible. En cas de perte ou de vol, faites opposition sans attendre.
Si vous constatez une opération erronée, non justifiée ou frauduleuse, utilisez le parcours de contestation prévu par la banque et rassemblez les éléments utiles à l’examen de votre demande. La gestion rapide de l’incident limite les démarches ultérieures et permet de suivre le traitement du dossier depuis les outils mis à disposition.
Le meilleur choix repose sur une comparaison concrète : coût de fourniture, type de débit, fréquence des voyages, usage des devises et niveau de services attendu. Vérifiez ces éléments dans les tarifs officiels avant de valider votre demande. Vous choisirez ainsi une carte cohérente avec vos habitudes, plutôt qu’une formule attractive uniquement par son prix affiché.

Partager cet article
Articles qui pourraient vous intéresser :
 Paiement mobile Caisse d’Epargne : dépasser 50 € avec l’authentification du smartphone
 25 € ou 20 € par mois : quel plafonnement des frais bancaires s’applique à votre situation ?
 Un paiement par carte ne s’annule pas toujours : les délais qui protègent votre remboursement
 Faire opposition à une carte bancaire : les 4 gestes à accomplir sans attendre