Activer une carte bancaire sans erreur : retrait, code secret et cas particuliers
Pour activer une carte bancaire que vous venez de recevoir, la méthode la plus simple consiste à l’utiliser une première fois avec le code secret : au retrait dans un distributeur de billets ou lors d’un paiement en magasin qui demande la saisie du code. Cette étape confirme que la carte est bien entre les mains de son titulaire et permet ensuite de l’utiliser normalement.
La méthode la plus simple : une première utilisation avec le code secret
L’activation d’une carte bancaire repose le plus souvent sur une action simple : l’utiliser dans un cadre sécurisé, avec votre code confidentiel. Tant que cette première opération n’a pas eu lieu, certaines fonctions peuvent rester limitées, même si la carte apparaît déjà dans votre espace client ou est associée à votre compte.
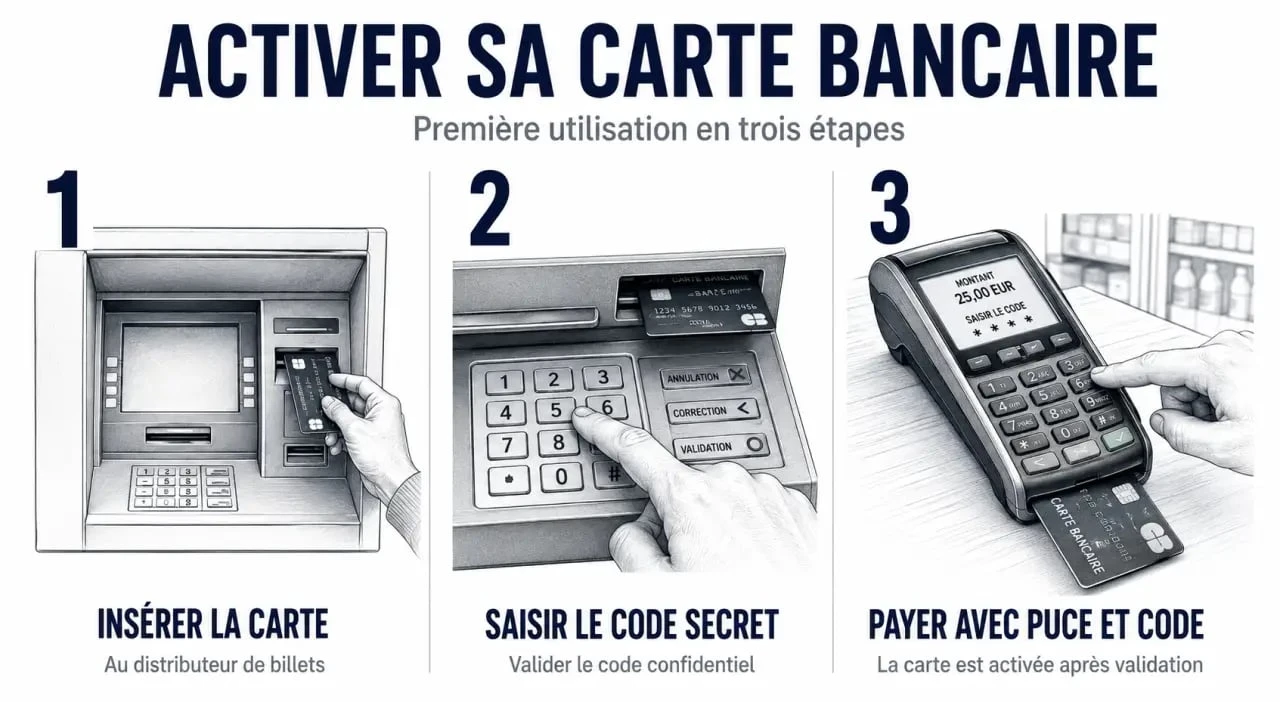
Option 1 : faire un retrait dans un distributeur de billets
Le retrait au distributeur est la méthode la plus souvent recommandée, car elle oblige la lecture de la puce et la saisie du code secret. Insérez votre carte dans un distributeur compatible, choisissez un montant, saisissez votre code, puis validez l’opération. Même un petit retrait suffit généralement, l’objectif étant simplement de réaliser une première opération authentifiée.
Avant de vous déplacer, vérifiez que vous disposez bien du bon code secret et que votre compte est suffisamment approvisionné si vous souhaitez retirer de l’argent. Si le retrait est refusé, ne multipliez pas les essais au hasard. Plusieurs erreurs de code peuvent entraîner le blocage de la carte.
Option 2 : payer en magasin avec saisie du code
Dans de nombreux cas, un paiement en magasin peut aussi activer la carte, à condition que le terminal vous demande de saisir le code secret. Présentez ou insérez la carte selon les indications du terminal, puis tapez votre code. Pour une première utilisation, l’insertion de la carte dans le terminal est souvent préférable au paiement sans contact, car elle déclenche une authentification plus complète.
Évitez de commencer par un achat en ligne ou par un paiement sans contact si votre carte n’a jamais été utilisée. Ces usages peuvent être refusés tant que l’activation initiale n’a pas été effectuée avec le code.
Ce qu’il faut préparer avant d’activer la carte
Une activation réussie ne demande pas une procédure compliquée. Elle repose surtout sur trois éléments : avoir reçu la bonne carte, connaître son code secret et utiliser un canal autorisé par votre banque.
Votre carte, votre code et votre espace client
Commencez par vérifier que la carte bancaire physique porte bien votre nom, qu’elle correspond au compte attendu et qu’elle n’est pas expirée. Le code secret, lui, est indispensable pour un retrait ou un paiement avec saisie du code. Selon les banques, il peut être envoyé séparément, remis selon une procédure sécurisée ou consultable depuis l’espace client.
Par exemple, certains clients BNP Paribas peuvent visualiser leur code secret via l’appli Mes Comptes ou le site web, après connexion à leur espace sécurisé. D’autres établissements proposent un parcours différent, parfois uniquement par courrier ou via un conseiller. Si votre identifiant client comporte 10 chiffres ou si votre mot de passe comporte 6 chiffres, saisissez-les avec attention. Une erreur d’accès à l’espace client peut vous empêcher de récupérer les informations nécessaires.
Avant la première opération, vérifiez cinq points : vous avez bien reçu la carte physique définitive, et non une ancienne carte ou une carte remplacée ; vous connaissez votre code secret ou savez où le consulter de manière sécurisée ; votre compte est actif et permet un retrait ou un paiement ; vous choisissez une opération avec saisie du code, pas uniquement du sans contact ; vous évitez de faire plusieurs tentatives si le code est refusé.
Une première opération courte réduit le risque d’erreur. Un petit retrait ou un achat simple permet de vérifier que la puce est reconnue, que le code passe et que le compte répond. Une fois ce test réussi, la carte peut servir plus largement, avec beaucoup moins d’incertitude.
Activation, sans contact, paiement en ligne : ne pas confondre
Une carte activée n’implique pas forcément que toutes les options sont ouvertes ou réglées comme vous le souhaitez. Il faut distinguer l’activation de la carte elle-même, l’usage du sans contact, le paiement en ligne et les plafonds de retrait ou de paiement.
Le sans contact peut avoir ses propres réglages
Le paiement sans contact est pratique, mais il ne remplace pas toujours la première opération avec code. Certaines banques permettent de désactiver ou de modifier le sans contact depuis l’espace client. Le Crédit Mutuel indique par exemple que cette option peut être gérée dans l’espace client, avec la possibilité de demander une carte sans la fonction sans contact lors d’un renouvellement.
Si votre objectif est seulement de rendre la carte utilisable, commencez par l’activation classique. Si votre objectif est de sécuriser vos préférences de paiement, consultez ensuite les réglages de votre appli bancaire ou contactez votre conseiller.
Le paiement en ligne dépend d’autres contrôles
Une carte peut être activée en magasin mais demander une validation supplémentaire pour les achats sur internet. Certaines banques utilisent une confirmation dans l’application, un code reçu par message ou une authentification renforcée. Si votre premier achat en ligne échoue, cela ne signifie donc pas forcément que la carte est inutilisable. Le blocage peut venir du parcours de sécurité, d’un plafond, du commerçant ou d’une option non activée.
| Usage | À quoi il sert | Point à vérifier |
|---|---|---|
| Retrait au distributeur | Activer la carte par saisie du code | Code secret correct et compte actif |
| Paiement en magasin | Activer ou tester la carte | Terminal demandant le code |
| Sans contact | Payer de petits achats rapidement | Option activée et carte déjà opérationnelle |
| Paiement en ligne | Régler un achat à distance | Authentification et plafonds disponibles |
Cas particuliers : mineur, professionnel, étranger ou carte spécifique
La procédure reste souvent la même, mais certains profils suivent des règles ou des parcours particuliers. Le bon réflexe consiste à suivre les indications de votre banque, car les conditions varient selon le type de compte, le type de carte et les services souscrits.
Carte d’un mineur ou d’un jeune titulaire
Pour un mineur, l’activation peut dépendre du représentant légal, des autorisations associées au compte et du type de carte délivrée. Une carte à autorisation systématique, par exemple, interroge le solde disponible avant d’accepter l’opération. Elle peut convenir à un usage encadré, mais elle exige que le compte puisse répondre correctement au moment du paiement ou du retrait.
Si le jeune titulaire n’a pas accès seul à l’espace client ou ne connaît pas son code, il ne faut pas contourner la procédure. Le représentant légal ou le conseiller bancaire doit accompagner l’activation.
Client professionnel ou entrepreneur individuel
Un entrepreneur individuel ou un client professionnel peut disposer d’un espace dédié, différent de celui d’un particulier. Certaines banques utilisent des services spécifiques, comme Direct Ecureuil Internet PRO à la Caisse d’Épargne. Dans ce cas, l’accès au code, les plafonds et les paramètres de carte peuvent dépendre du contrat professionnel.
Si l’activation ne fonctionne pas alors que la carte est neuve, vérifiez que vous utilisez le bon espace client, le bon compte support et la bonne carte. Une confusion entre carte personnelle et carte professionnelle est une erreur fréquente.
Activation en France ou à l’étranger
Une première utilisation peut parfois être réalisée à l’étranger, notamment dans un distributeur ou chez un commerçant qui accepte le réseau de votre carte. Toutefois, pour limiter les refus, il est souvent plus prudent d’activer la carte avant le départ, en France, avec une opération simple. Vous évitez ainsi d’éventuels frais, les blocages liés à la zone géographique ou les difficultés à joindre votre banque depuis l’étranger.
Que faire si la carte bancaire ne s’active pas ?
Si l’activation échoue, commencez par identifier le type de refus au lieu de répéter la même opération. Un message de code incorrect, de plafond dépassé, de carte non reconnue ou de transaction refusée ne renvoie pas au même problème.
Code secret absent, oublié ou refusé
Si vous n’avez pas reçu votre code, consultez d’abord votre espace client ou votre appli bancaire pour savoir si une visualisation sécurisée est proposée. Si ce service n’est pas disponible pour votre profil, contactez votre conseiller. Ne testez pas plusieurs combinaisons : le code secret protège l’accès à votre compte et les erreurs répétées peuvent bloquer la carte.
En cas de doute sur un courrier perdu, une carte interceptée ou une anomalie de réception, demandez conseil à votre banque avant toute tentative. La sécurité prime sur la rapidité.
Carte bloquée, renouvelée ou remplacée
Lors d’un renouvellement, l’ancienne carte peut cesser de fonctionner à une date donnée, tandis que la nouvelle nécessite sa propre première utilisation. Si vous avez reçu une carte de remplacement après perte, vol ou opposition, l’activation peut suivre un parcours différent. Là encore, les consignes de la banque font foi.
Dans certaines situations réglementaires, comme le droit au compte après un 1er refus d’ouverture de compte, la carte délivrée peut avoir des caractéristiques spécifiques. Le type de carte, les plafonds et les services associés peuvent donc différer d’une carte bancaire classique à débit immédiat ou à débit différé.
Quand contacter son conseiller bancaire
Contactez votre conseiller si vous n’avez pas accès à l’espace client, si votre profil n’est pas éligible au parcours en ligne, si le code reste indisponible ou si la carte est refusée malgré une première opération correcte. Préparez les informations utiles : type de carte, date de réception, opération tentée, message affiché et canal utilisé.
Dans la plupart des cas, activer une carte bancaire reste une démarche rapide : la carte reçue, un code secret valide, puis un retrait ou un paiement en magasin avec saisie du code. Si l’un de ces éléments manque, mieux vaut sécuriser la situation avec votre banque plutôt que forcer l’activation.

- Frais bancaires déductibles des impôts : quels frais déclarer et pourquoi la flat tax bloque la case 2CA ? - 11 septembre 2026
- Néobanque : la définition juridique qui change votre garantie de 100 000 € - 10 septembre 2026
- Débloquer un PEE avant 5 ans : les 13 motifs et délais à vérifier - 9 septembre 2026