Frais bancaires déductibles des impôts : quels frais déclarer et pourquoi la flat tax bloque la case 2CA ?
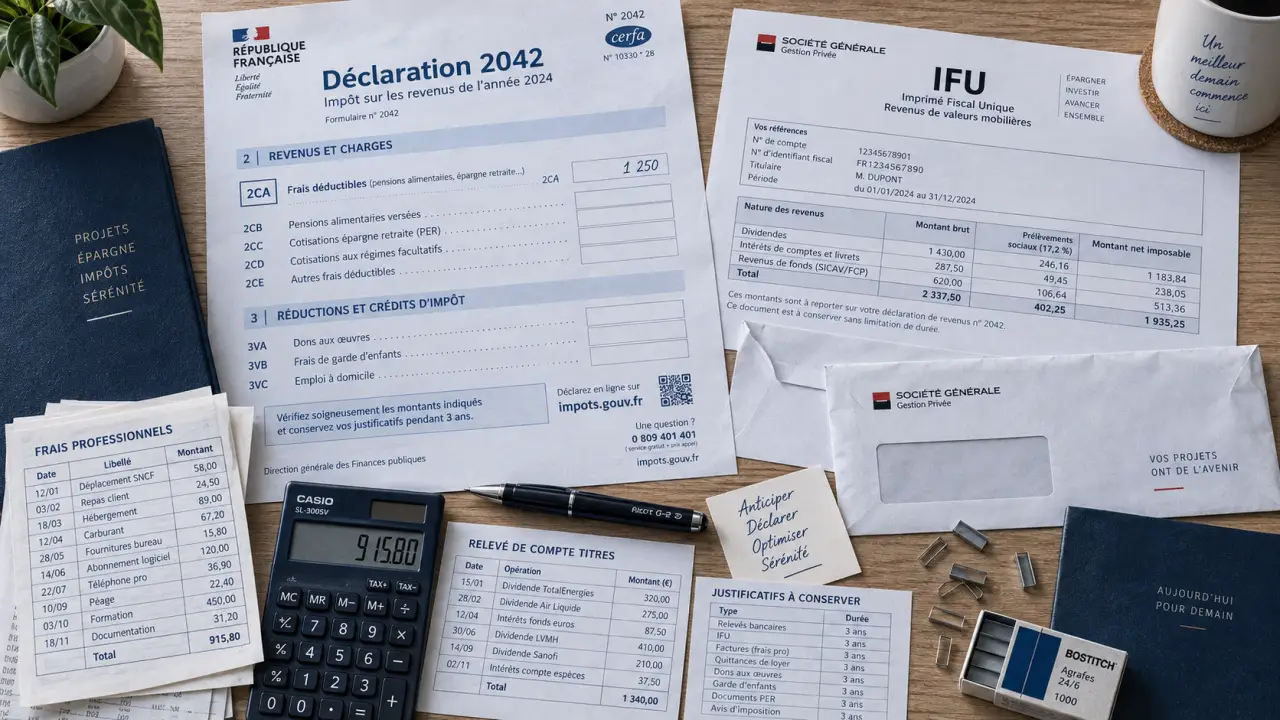
La plupart des frais prélevés sur un compte courant ne réduisent pas l’impôt sur le revenu. La déduction concerne surtout les dépenses directement liées à des valeurs mobilières et aux revenus qu’elles produisent, comme les frais de garde de titres ou d’encaissement de coupons. Même lorsqu’un montant peut être inscrit en case 2CA, son intérêt dépend d’un choix fiscal important : l’imposition au barème progressif plutôt qu’à la flat tax.
Les frais bancaires réellement déductibles
Un frais peut être déductible lorsqu’il est engagé pour acheter, conserver, gérer ou percevoir des revenus issus de valeurs mobilières imposables. Cette règle ne concerne donc pas les services bancaires du quotidien. Elle s’applique aux frais directement rattachés aux revenus de capitaux mobiliers.
| Type de frais | Traitement possible | Exemple de rattachement | Point de vigilance |
|---|---|---|---|
| Frais de garde des titres | Déductible | Compte-titres, actions, obligations, SICAV ou OPCVM | Les revenus concernés doivent être imposés au barème progressif |
| Droits de location d’un coffre | Déductible dans certains cas | Conservation de valeurs mobilières | Le lien avec les titres doit pouvoir être justifié |
| Frais d’encaissement des coupons | Déductible | Perception de revenus de titres | À distinguer des frais bancaires généraux |
| Primes d’assurance de valeurs mobilières | Déductible sous conditions | Protection attachée aux titres | La prime ne doit pas couvrir le risque de dépréciation |
| Commissions de vérification des tirages | Déductible | Titres donnant lieu à tirage ou remboursement | Conserver le détail facturé |
Des frais attachés aux titres, pas au fonctionnement du compte
Les frais de garde sont le cas le plus courant. Ils rémunèrent la conservation administrative des titres détenus sur un compte-titres. Les frais d’encaissement des coupons suivent la même logique, car ils sont liés à la perception d’un revenu mobilier précis. À l’inverse, une cotisation de carte bancaire ou des frais de tenue de compte ne deviennent pas déductibles parce que le même établissement conserve aussi vos placements.
Pour éviter les erreurs, séparez les frais du compte courant de ceux du portefeuille, même si les deux relevés proviennent de la même banque. Pour chaque ligne retenue, vérifiez quel placement elle concerne, quel revenu elle accompagne et si ce revenu est imposable. Cette traçabilité des frais permet de justifier plus facilement le montant déclaré en cas de contrôle.
Les frais bancaires exclus de la déduction
Les dépenses liées à la gestion d’un compte de dépôt ou à un incident de paiement ne sont pas des frais et charges déductibles des revenus mobiliers. Elles ne doivent donc pas être ajoutées en case 2CA, même lorsqu’elles figurent sur les relevés transmis par la banque.
- Les frais de tenue de compte courant, les cotisations de carte et les services bancaires courants.
- Les agios, les intérêts débiteurs, les frais d’impayés et les commissions d’intervention.
- Les intérêts d’emprunt souscrits pour acquérir ou conserver des titres.
- Les frais se rapportant à des revenus exonérés.
- Les frais liés à des revenus de créances ou à des revenus soumis au prélèvement forfaitaire unique.
Le type de placement doit également être vérifié. Les frais de garde d’un PEA ne se traitent pas automatiquement comme ceux d’un compte-titres ordinaire, car les revenus et les gains du plan obéissent à un régime propre. La même prudence s’impose pour une assurance-vie ou un PEL. Avant de déclarer un frais, rattachez-le à la nature exacte du revenu concerné et à son régime fiscal.
Case 2CA et IFU : vérifier avant de valider la déclaration
La case 2CA correspond aux frais et charges déductibles des revenus de capitaux mobiliers. La banque transmet généralement les éléments utiles dans l’imprimé fiscal unique, ou IFU. Le préremplissage doit toutefois être contrôlé : le montant peut être absent, incomplet ou ne pas correspondre à votre situation fiscale.
Une vérification en cinq étapes
- Récupérez l’IFU de chaque établissement où vous détenez un compte-titres ou des valeurs mobilières.
- Repérez les frais détaillés et vérifiez qu’ils concernent bien des titres ou des coupons imposables.
- Écartez les frais de compte courant, les agios et les dépenses liées à des revenus exonérés ou soumis au PFU.
- Dans la déclaration de revenus, contrôlez le montant prérempli dans la rubrique des revenus de capitaux mobiliers et en case 2CA.
- Conservez l’IFU, les relevés de frais et les justificatifs établissant le lien entre la dépense et les titres concernés.
Ne reportez jamais deux fois une même somme. Si plusieurs banques sont concernées, comparez les montants avec chaque IFU avant de modifier la déclaration. En cas de doute sur le libellé d’un frais, consultez la documentation publiée sur impots.gouv.fr ainsi que le détail fourni par l’établissement.
Pourquoi la case 2OP est indispensable face à la flat tax
Pour les revenus de capitaux mobiliers perçus à compter du 01/01/2018, le prélèvement forfaitaire unique, souvent appelé flat tax, est le régime de principe pour de nombreux revenus financiers. Son taux global est couramment présenté à 30 %, dont 12,8 % au titre de l’impôt sur le revenu. Avec ce régime, les frais liés aux revenus soumis au PFU ne sont pas déductibles.
Pour que la déduction de la case 2CA produise un effet, il faut opter pour le barème progressif de l’impôt sur le revenu en cochant la case 2OP. Cette option est globale. Elle ne permet pas de retenir le barème pour un seul compte-titres tout en conservant la flat tax pour les autres revenus financiers concernés. Elle peut aussi modifier le traitement d’autres revenus, notamment certains dividendes susceptibles de bénéficier d’un abattement de 40 % lorsqu’ils remplissent les conditions prévues.
Comparer avant de cocher
La présence de frais déductibles ne suffit pas à rendre le barème plus avantageux. Il faut comparer l’ensemble de vos revenus de capitaux mobiliers, vos éventuels abattements et votre tranche marginale d’imposition. Un contribuable situé dans une tranche élevée peut préférer le PFU malgré des frais de garde. À l’inverse, une personne relevant d’une tranche de 0 % ou de 11 % peut avoir intérêt à étudier l’option pour le barème.
Une simulation globale est donc préférable à une décision fondée uniquement sur le montant inscrit en case 2CA. Le choix de la case 2OP doit tenir compte de tous les revenus financiers concernés et pas seulement du portefeuille auquel se rapportent les frais.
Mesurer l’économie fiscale sans la surestimer
La case 2CA n’ouvre droit ni à un crédit d’impôt ni à une réduction d’impôt. Elle diminue le revenu imposable retenu pour les revenus mobiliers concernés. Le gain dépend donc de la tranche marginale d’imposition, et non du montant total de l’impôt payé.
| Frais déductibles déclarés | Tranche marginale | Baisse théorique de l’impôt sur le revenu |
|---|---|---|
| 100 € | 0 % | 0 € |
| 100 € | 11 % | 11 € |
| 100 € | 30 % | 30 € |
| 100 € | 41 % | 41 € |
Ainsi, 100 euros de frais déductibles entraînent une baisse théorique de 30 euros pour une tranche marginale de 30 %. Si vous n’êtes pas imposable, la déduction ne crée pas de remboursement : son effet immédiat est nul. Cette estimation ne remplace pas la comparaison entre le PFU et le barème progressif, car l’intérêt de la case 2OP s’apprécie sur l’ensemble des revenus financiers concernés.

- Frais bancaires déductibles des impôts : quels frais déclarer et pourquoi la flat tax bloque la case 2CA ? - 11 septembre 2026
- Néobanque : la définition juridique qui change votre garantie de 100 000 € - 10 septembre 2026
- Débloquer un PEE avant 5 ans : les 13 motifs et délais à vérifier - 9 septembre 2026