Frais bancaires Banque Populaire : la caisse régionale détermine la bonne grille
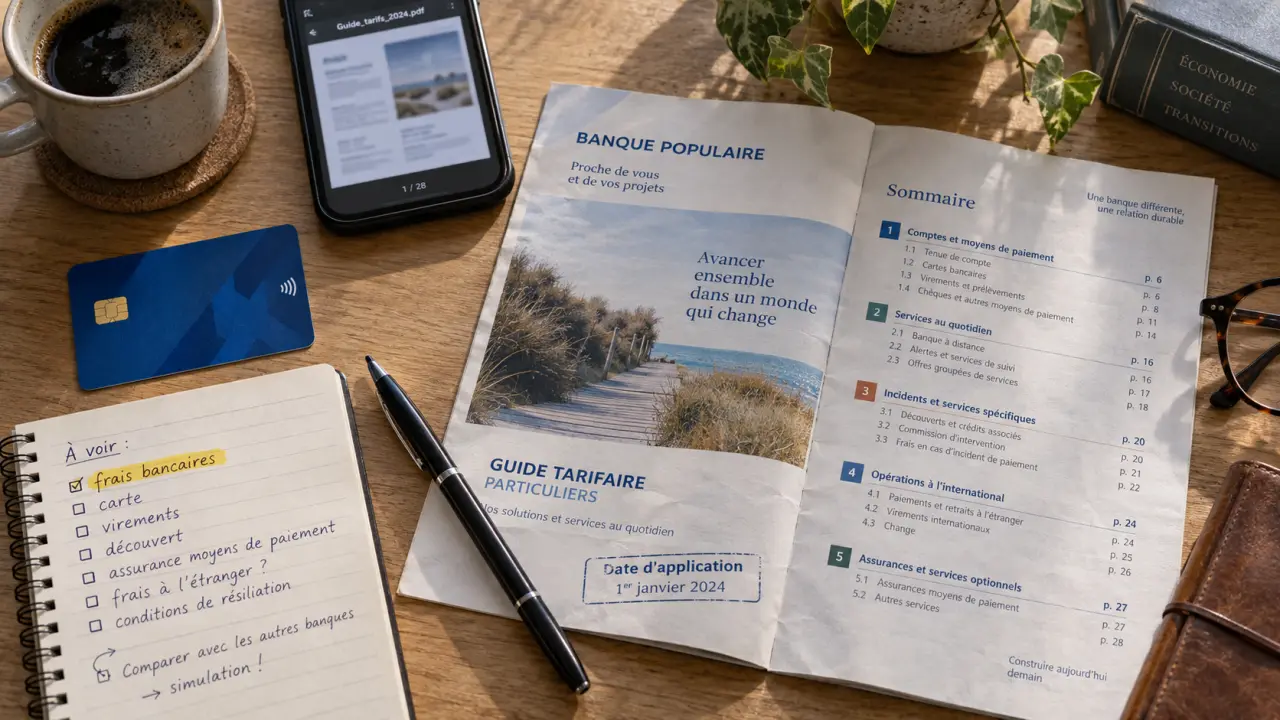
Pour connaître les frais bancaires Banque Populaire qui vous concernent réellement, consultez la brochure tarifaire officielle de votre caisse régionale et vérifiez sa période d’application. La page nationale donne accès aux informations utiles, mais le document régional reste la référence pour connaître le prix, les conditions et les particularités d’un service destiné aux particuliers.
Commencer par la page officielle, puis identifier sa caisse régionale
Banque Populaire s’appuie sur un réseau de caisses régionales. Cette organisation signifie qu’une recherche de tarifs ne doit pas s’arrêter au premier document PDF trouvé dans un moteur de recherche. Une grille publiée pour une autre caisse peut ne pas correspondre à votre situation. Identifiez donc l’établissement auprès duquel votre compte est détenu avant de comparer une ligne tarifaire ou de demander des explications sur un prélèvement.
La page nationale consacrée à la réglementation et aux tarifs sert de point d’entrée pour retrouver les documents officiels et comprendre la démarche de transparence tarifaire. Vous pouvez la consulter via la page des tarifs Banque Populaire. Recherchez ensuite la rubrique de votre établissement régional, généralement associée aux tarifs des particuliers ou au document d’information tarifaire.
Brochure tarifaire et document d’information tarifaire : deux lectures complémentaires
La brochure tarifaire présente habituellement l’ensemble des prestations bancaires proposées et leurs conditions de facturation. Elle permet de repérer les frais liés au compte, à la carte, aux virements, aux retraits, aux incidents ou aux opérations internationales. Le document d’information tarifaire, plus synthétique, facilite la consultation de services représentatifs. Ces documents sont complémentaires : le premier apporte le détail, tandis que le second permet une lecture plus rapide.
Avant tout calcul, contrôlez trois éléments visibles sur le document : le nom de la caisse régionale, le profil client visé, notamment les particuliers, ainsi que la date d’entrée en vigueur ou la période couverte. Un PDF téléchargé et conservé sur un téléphone peut devenir un mauvais repère si une nouvelle grille a été publiée. Vérifiez aussi que le document correspond bien à votre offre ou à votre type de compte.
Lire une ligne de frais sans se tromper de montant
Un tarif bancaire ne se résume pas à un chiffre isolé. La même prestation peut être gratuite dans une formule, incluse jusqu’à une certaine utilisation ou facturée à l’unité lorsque des conditions précises ne sont plus remplies. Lisez l’intitulé complet, les renvois et les mentions associées avant de conclure qu’un service est systématiquement payant.
| Élément à vérifier | Pourquoi c’est important |
|---|---|
| Nature du tarif | Il peut s’agir d’un prix par opération, d’un abonnement ou d’une cotisation périodique. |
| Conditions d’application | Elles précisent le compte, la carte, le canal utilisé ou la situation déclenchant la facturation. |
| Services inclus | Une offre groupée peut intégrer certaines prestations déjà réglées dans une cotisation. |
| Limites et exceptions | Un plafond, un nombre d’opérations ou une condition particulière peut modifier le coût final. |
| Date de validité | Elle confirme que vous consultez la grille applicable au moment concerné. |
Les grandes familles de frais à repérer
La brochure organise généralement la tarification par catégories. Commencez par les frais de tenue ou de gestion du compte, puis examinez les moyens de paiement : carte bancaire, chèque, virement, prélèvement et retrait. Regardez séparément les opérations réalisées à l’étranger, car la devise, le pays ou le réseau utilisé peuvent modifier les modalités. Lisez enfin la partie consacrée aux irrégularités et aux incidents, souvent consultée après une facturation inattendue.
Cette lecture par familles évite de confondre le coût du compte avec celui d’un usage ponctuel. Elle aide aussi à retrouver plus vite la ligne correspondant au libellé présent sur votre relevé, même si son nom commercial est abrégé. Le rapprochement entre le libellé, la catégorie du service et les conditions d’application limite les erreurs de lecture.
Comparer le coût réel de vos services, pas une simple grille
Comparer les frais bancaires Banque Populaire avec ceux d’une autre banque exige de rapprocher des usages comparables. Une cotisation qui semble élevée peut inclure une carte, des assurances ou des services d’assistance. À l’inverse, une offre apparemment économique peut entraîner des frais additionnels pour des opérations fréquentes. Le rapport qualité/prix dépend donc de vos habitudes, et pas seulement du tarif affiché en première page.
Faire un relevé de vos usages sur une période représentative
Notez les services que vous utilisez réellement : type de carte, retraits hors réseau, virements occasionnels, besoins à l’international, incidents éventuels et accompagnement en agence. Associez ensuite chaque poste à la rubrique correspondante de la brochure. Cette méthode donne une estimation plus fidèle que la comparaison de deux cotisations mensuelles ou annuelles.
Les opérations répétées peuvent peser davantage qu’une dépense exceptionnelle. Un retrait effectué régulièrement en dehors des conditions prévues, une carte peu utilisée mais assortie de services spécifiques ou un virement réalisé par un autre canal sont autant de points à intégrer. Cette lecture des usages permet de distinguer un service réellement utile d’une dépense qui pourrait être évitée ou mieux couverte par une autre offre.
Pour comparer deux établissements, reprenez les mêmes postes dans chaque document : cotisation, carte, opérations courantes, retraits, incidents et services internationaux. Ne rapprochez pas uniquement deux montants annuels si les prestations incluses ne sont pas identiques. Une comparaison utile associe chaque prix à la condition qui l’accompagne et à la fréquence à laquelle vous utilisez le service.
Vérifier un frais débité et demander une explication utile
Si un montant sur votre relevé vous surprend, ne vous contentez pas de chercher son intitulé sur internet. Conservez la date de l’opération, le libellé exact, le montant et le contexte : dépassement, retrait, paiement, opposition, renouvellement de carte ou opération internationale. Comparez ensuite ces informations avec la rubrique pertinente de la brochure tarifaire applicable.
Cette vérification permet de distinguer une facturation ponctuelle d’un coût récurrent. Elle aide aussi à repérer une différence entre le service utilisé et la condition tarifaire retenue. Si le document ne permet pas de comprendre la ligne débitée, préparez les références de l’opération avant de contacter votre banque.
Préparer les bonnes questions pour son conseiller
Le conseiller bancaire peut expliquer une tarification individuelle, notamment lorsqu’un frais semble ne pas correspondre à l’offre souscrite. Demandez quel service a déclenché la facturation, quelle condition tarifaire s’applique, si le coût est ponctuel ou récurrent et si une formule différente conviendrait davantage à votre usage. Cette discussion est plus efficace avec le document tarifaire ouvert et les références de l’opération à portée de main.
Une explication personnalisée ne remplace pas la brochure officielle, mais elle aide à relier une règle générale à votre compte. Le conseiller peut également vous aider à comparer des services équivalents si vous envisagez de changer d’offre ou d’établissement. Cette distinction évite de comparer des intitulés différents sans vérifier les prestations réellement comprises.
Une méthode simple pour rester à jour
Les tarifs peuvent évoluer. Prenez l’habitude de vérifier la version de votre brochure lors d’un changement d’offre, d’une nouvelle carte, d’un projet de voyage ou après l’apparition d’un frais inhabituel. Téléchargez le document depuis le site de votre caisse régionale plutôt que depuis un lien ancien reçu par message ou retrouvé dans vos fichiers.
Conservez, si nécessaire, le document consulté avec son nom et sa période d’application. Vous pourrez ainsi retrouver la grille utilisée pour comprendre une opération ou échanger avec votre conseiller. Cette précaution est particulièrement utile lorsque plusieurs versions de brochures circulent en ligne.
- Identifiez votre caisse régionale et votre type de compte.
- Ouvrez la brochure tarifaire destinée aux particuliers ainsi que le document d’information tarifaire disponible.
- Vérifiez la date d’application avant de relever un prix.
- Repérez vos services habituels et les frais liés à vos opérations exceptionnelles.
- Contactez votre conseiller si un libellé, une condition ou une facturation demeure incompris.
Cette démarche transforme une grille tarifaire dense en outil de décision. Vous savez quels frais sont prévisibles, lesquels dépendent de vos pratiques et quelles questions poser avant de modifier votre offre bancaire.

- Livret A Caisse d’Épargne : fonctionnement, plafond et atouts de votre épargne de sécurité - 20 septembre 2026
- Paiement mobile CMB : Apple Pay, Google Pay, Garmin Pay, comment savoir ce qui marche avec votre carte - 19 septembre 2026
- Frais bancaires Banque Populaire : la caisse régionale détermine la bonne grille - 18 septembre 2026