Frais bancaires Caisse d’Épargne : 3,20 € et 2,80 % pour un retrait hors zone euro
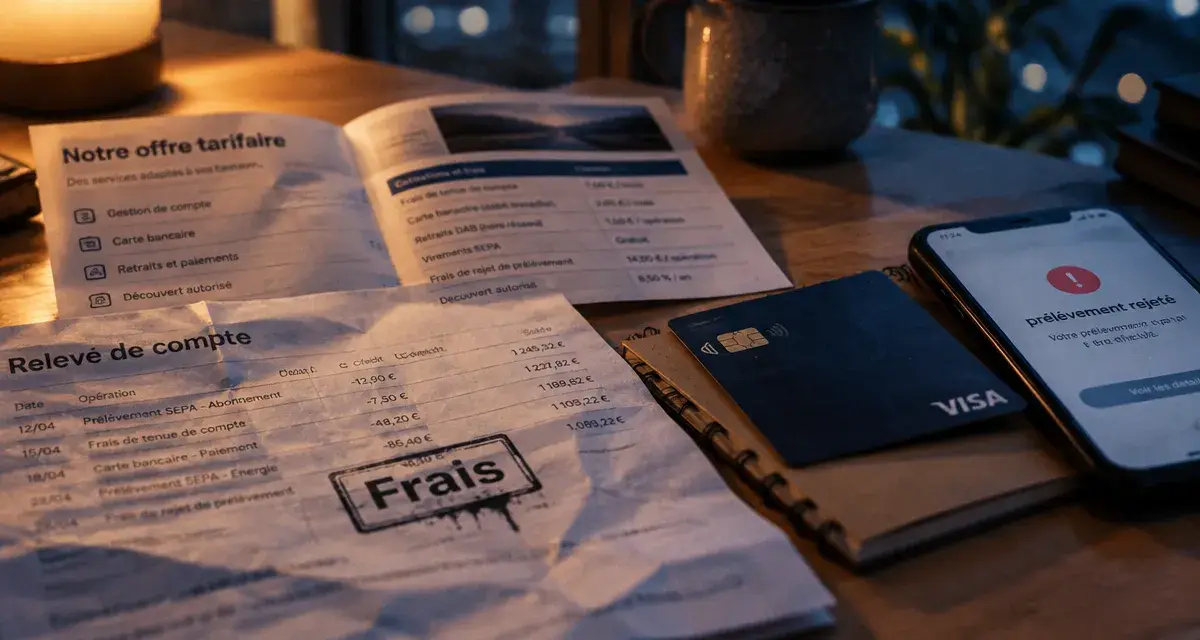
Les frais bancaires de la Caisse d’Épargne ne se limitent pas à la cotisation de carte. Ils peuvent concerner la tenue de compte, les retraits, les virements, les paiements à l’étranger ou encore les incidents de paiement. Pour comprendre à quoi correspond un prélèvement, il faut identifier l’opération, l’offre détenue et la caisse régionale concernée. Les montants ci-dessous servent de repères, mais seule la brochure tarifaire en vigueur pour votre situation fixe le tarif applicable.
Repérer les frais fixes avant de choisir son compte et sa carte
Les frais récurrents forment le socle du coût annuel d’un compte. Ils sont plus faciles à anticiper que les frais liés aux incidents ou aux voyages, car ils reviennent à échéance régulière. L’ouverture et la clôture d’un compte sont généralement présentées comme gratuites, tandis que la tenue de compte et la carte bancaire peuvent être facturées.
| Service ou opération | Repère tarifaire | Point à vérifier |
|---|---|---|
| Tenue de compte | 5,05 € par trimestre, soit 20,20 € par an | Exonération éventuelle selon l’offre ou l’âge |
| Compte inactif | 30 € par an | Conditions d’inactivité et plafond applicable |
| Assurance perte ou vol | 36 € par an | Caractère facultatif et garanties déjà incluses |
| Virement SEPA en ligne | Présenté comme gratuit dans les conditions prévues | Canal utilisé et type de virement |
Une carte doit être comparée à votre usage réel
La cotisation annuelle dépend du niveau de gamme et des services associés. Les cartes Visa Classic, Visa Premier, Visa Platinum et Visa Infinite ne répondent pas aux mêmes besoins. Une carte haut de gamme peut inclure des garanties d’assurance, d’assistance ou des services spécifiques, mais son prix n’a d’intérêt que si vous utilisez réellement ces protections.
- Visa Classic : 51,55 € par an.
- Visa Premier : 158,05 € par an.
- Visa Platinum : 228,80 € par an.
- Visa Infinite : 359,55 € par an.
Des remises de 50 % sont mentionnées pour certaines cartes destinées aux jeunes : de 18 à 25 ans pour les cartes Infinite, Platinum et Premier, et de 16 à 25 ans pour la Classic. La Visa Infinite comprend notamment une conciergerie disponible 24 h/24 et 7 j/7. La Visa Platinum prévoit jusqu’à 4 téléconsultations médicales par an à l’étranger. Ces avantages ne dispensent pas de vérifier les garanties, les exclusions et les plafonds prévus par l’offre.
Virements, paiements et retraits : la zone géographique change la facture
Le premier réflexe consiste à distinguer la zone SEPA de la zone euro. Un virement SEPA est une opération en euros réalisée dans l’espace européen concerné. Il ne faut pas le confondre avec un virement non SEPA, qui peut mobiliser des intermédiaires bancaires et entraîner des frais supplémentaires. Un paiement par carte ou un retrait hors zone euro peut aussi ajouter une conversion de devise.
Le coût d’un retrait ne s’arrête pas au distributeur
Un retrait hors zone euro peut cumuler 3,20 € de frais fixes et 2,80 % du montant retiré. Le taux de change appliqué peut ensuite modifier le montant final. Un frais du propriétaire du distributeur peut également s’ajouter. La banque étrangère peut afficher sa propre commission à l’écran : elle est distincte de celle prélevée par la Caisse d’Épargne.
Le coût total se lit donc en plusieurs étapes : le montant retiré sert de base, la commission fixe s’ajoute, puis la commission proportionnelle et, parfois, les frais du distributeur local. Cette distinction évite une erreur fréquente : comparer uniquement le pourcentage et oublier qu’un petit retrait répété plusieurs fois augmente surtout le poids des frais fixes. Lors d’un séjour, mieux vaut planifier ses retraits et en limiter le nombre lorsque cela est possible.
Virement international : attention aux frais invisibles au départ
Pour un virement non SEPA émis, un tarif de 0,10 % est indiqué. La réception d’un virement non SEPA est donnée à 15 €. Ces montants ne résument pas toujours le coût final. Une banque correspondante ou la banque bénéficiaire peut retenir ses propres frais. Avant d’envoyer une somme importante, vérifiez la devise, le pays de destination, la répartition des frais et le montant net attendu par le bénéficiaire.
L’Option Internationale peut réduire ou supprimer certains frais selon la formule souscrite, la destination et le nombre d’opérations effectuées. Elle ne rend donc pas automatiquement toutes les dépenses gratuites. La Formule 2 Séjour prévoit notamment une limite de 4 retraits par mois hors zone euro. Une fois cette limite dépassée, les conditions tarifaires habituelles peuvent s’appliquer. La durée initiale est d’1 mois pour la Formule 1 Voyage et de 2 mois pour les Formules 2 Séjour et 3 Séjour +.
Découvert, chèque et prélèvement rejeté : les frais à surveiller de près
Les incidents surviennent lorsque le compte ne dispose pas de la provision nécessaire ou lorsqu’une opération aggrave une situation irrégulière. Ils peuvent associer plusieurs coûts : commission d’intervention, lettre d’information, rejet et conséquences pratiques sur les paiements à venir. Le plus efficace reste d’agir avant le rejet, dès que le solde devient difficile à équilibrer.
| Situation | Repère tarifaire | À comprendre |
|---|---|---|
| Commission d’intervention | 8 € par opération, plafonnée à 80 € par mois | Liée à une opération irrégulière ou aggravant l’irrégularité |
| Courrier pour compte débiteur non autorisé | 10 € | Signal d’alerte à ne pas ignorer |
| Chèque rejeté jusqu’à 50 € | 22 € | Défaut de provision |
| Chèque rejeté au-delà de 50 € | 42 € | Défaut de provision |
| Lettre préalable pour chèque sans provision | 10 € | Information avant le rejet |
| Rejet de prélèvement supérieur à 20 € | 12 € | Montant à rapprocher du prélèvement concerné |
Une notification liée à une interdiction d’émettre des chèques peut entraîner 25 € de frais. En cas de découvert, contactez rapidement votre conseiller, alimentez le compte si possible et identifiez les prélèvements à venir. Un calendrier de trésorerie simple, avec les dates de salaire, les échéances et l’autorisation de découvert, aide à réduire les incidents évitables.
Vérifier un prélèvement et comparer le coût annuel de son compte
Pour contrôler des frais bancaires Caisse d’Épargne, commencez par relever le libellé exact, la date et le montant sur votre relevé ou dans votre espace client. Classez ensuite le débit : tenue de compte, cotisation de carte, service optionnel, opération internationale ou incident. Cette méthode évite de confondre une assurance facultative avec une cotisation de carte, ou une commission de change avec un frais de retrait.
Les tarifs peuvent différer d’un client à l’autre
La Caisse d’Épargne est organisée en caisses régionales. La brochure tarifaire de votre établissement, sa date d’entrée en vigueur, votre offre et votre profil sont donc déterminants. Les réductions jeunes, les packages, le débit immédiat ou différé et les options souscrites peuvent modifier le coût réel. Un compte est généralement considéré comme inactif après 12 mois sans opération pour un compte de dépôt. Pour un compte-titres, la durée mentionnée est de 5 ans.
- Consultez la brochure tarifaire des particuliers correspondant à votre caisse régionale.
- Vérifiez la date d’application du document et le nom exact de votre offre.
- Additionnez la tenue de compte, la carte, les assurances et les options sur une année.
- Ajoutez les opérations variables : retraits hors réseau ou à l’étranger, virements internationaux et incidents éventuels.
- Comparez ce total avec votre usage, et pas seulement avec le prix affiché d’une carte.
Pour contester un frais que vous ne comprenez pas, conservez le relevé, la date de l’opération et tout élément montrant une éventuelle erreur. Une demande précise adressée à votre agence ou à votre conseiller permet d’obtenir l’explication du débit et, selon le cas, d’examiner une régularisation. La bonne comparaison bancaire porte sur le coût annuel réel, adapté à vos habitudes, plutôt que sur un tarif isolé.

Partager cet article
Articles qui pourraient vous intéresser :
 Le plafond du Livret A bloque les versements, mais pas les intérêts
 Le transfert d’un Livret A passe par une clôture, puis une nouvelle ouverture
 Livret A en 2026 : 22 950 € de versements, mais un solde qui peut dépasser le plafond
 LDDS ou Livret A : même taux, mais des plafonds et des usages différents