Carte bancaire Cdiscount : cashback, paiement fractionné, coût, est-elle rentable ?
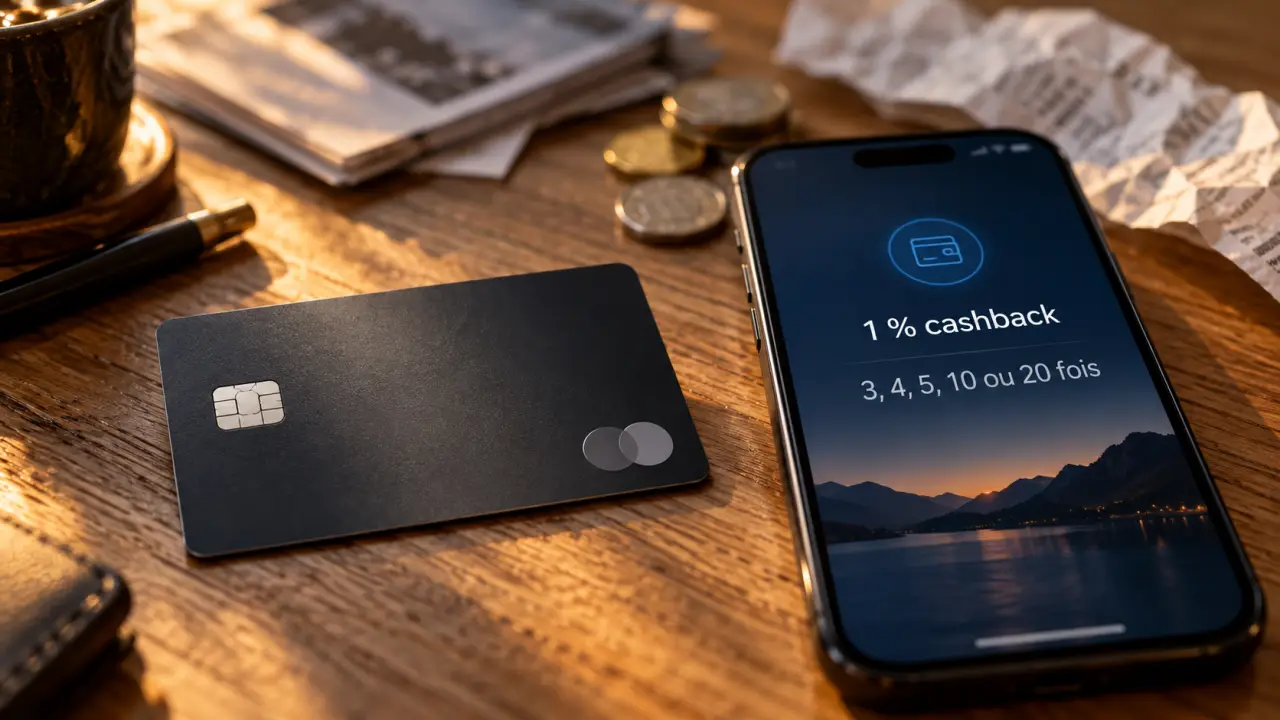
La carte bancaire Cdiscount s’adresse surtout aux clients qui souhaitent étaler certains achats, obtenir du cashback et conserver leur banque habituelle. Proposée dans le cadre d’une collaboration entre Floa, Cdiscount et Mastercard, elle fonctionne sur Cdiscount.com comme dans le réseau Mastercard. Son intérêt dépend surtout de la fréquence de vos achats et de votre capacité à rembourser les paiements fractionnés sans déséquilibrer votre budget.
Ce que permet réellement la carte bancaire Cdiscount
Cette carte Mastercard propose deux usages. Elle permet d’abord de régler des achats au comptant, en ligne ou en magasin, partout où le réseau Mastercard est accepté. Pour les achats effectués sur Cdiscount.com, elle donne aussi accès à plusieurs options de paiement, en 3, 4, 5, 10 ou 20 fois, selon les offres disponibles au moment de la commande.
Payer au comptant ou répartir une dépense
Le paiement au comptant convient aux dépenses déjà prévues dans le budget. La carte fonctionne alors comme un moyen de règlement classique. Le paiement fractionné peut faciliter l’achat d’un équipement coûteux, comme un ordinateur ou un appareil électroménager. Il ne réduit toutefois pas le montant total engagé. Avant de choisir une échéance, vérifiez les conditions de l’offre, le coût éventuel du financement et le poids des mensualités sur votre budget à venir.
Une carte utilisable au-delà de Cdiscount
La carte n’est pas limitée à la marketplace. Elle peut être utilisée dans le réseau Mastercard, présent dans plus de 200 pays. Cette possibilité peut être pratique si vous souhaitez regrouper vos dépenses courantes sur un même moyen de paiement. Les avantages propres aux achats Cdiscount, comme certaines options de paiement ou l’utilisation du cashback, restent toutefois liés à l’écosystème de l’enseigne.
Cashback, protections et coût : les éléments à comparer
La carte est facturée 1,25 € par mois, soit 15 € sur une année complète. Ce coût fixe constitue le premier repère pour évaluer son intérêt. Il faut ensuite comparer cette dépense avec les avantages que vous utiliserez réellement, sans vous baser uniquement sur les promesses commerciales.
| Élément | Fonctionnement annoncé | À évaluer avant de souscrire |
|---|---|---|
| Abonnement | 1,25 € par mois | 15 € par an, même si la carte est peu utilisée |
| Cashback | 1 % sur les achats | Modalités d’inscription et d’utilisation sur Cdiscount.com |
| Paiement fractionné | 3, 4, 5, 10 ou 20 fois sur Cdiscount.com | Conditions et coût applicables à chaque commande |
| Protection achat | Dommages accidentels et vol pendant 30 jours | Plafonds, exclusions et justificatifs prévus au contrat |
Le cashback de 1 % : utile si vous l’utilisez vraiment
Un cashback de 1 % est annoncé sur les achats. Après inscription sur moncashback.floa.com, la somme est déposée chaque semaine sur l’espace client Cdiscount. Pour compenser à lui seul les 15 € de cotisation annuelle, il faudrait théoriquement réaliser au moins 1 500 € d’achats éligibles sur l’année.
Ce calcul permet de mesurer rapidement l’intérêt de la carte. Si vous commandez rarement sur Cdiscount.com, le cashback risque de ne pas couvrir l’abonnement. Il faut aussi penser à vérifier les versements hebdomadaires, à suivre le solde disponible et à l’utiliser sur une commande dont vous aviez déjà besoin. Le cashback réduit alors le coût d’un achat prévu, sans devoir provoquer une dépense supplémentaire.
Garanties : une protection, pas une raison d’acheter davantage
La carte prévoit des garanties liées à la bonne fin de livraison, ainsi qu’une protection contre les dommages accidentels et le vol pendant 30 jours. Ces dispositifs peuvent apporter une sécurité supplémentaire lors d’un achat de valeur. Ils ne remplacent pas la lecture des conditions contractuelles. Les circonstances couvertes, les délais de déclaration, les pièces à fournir et les exclusions déterminent les conditions d’une éventuelle indemnisation.
Conservez la facture, la preuve de livraison et les documents utiles en cas de sinistre. Ces justificatifs peuvent être nécessaires pour étudier la demande. La protection doit donc être considérée comme un avantage complémentaire, et non comme un motif suffisant pour acheter davantage ou choisir un paiement fractionné.
À qui cette carte peut-elle convenir ?
La carte bancaire Cdiscount peut convenir à un client régulier de Cdiscount.com qui souhaite combiner paiement fractionné et cashback. Elle peut aussi intéresser une personne qui veut disposer d’une carte Mastercard sans ouvrir un nouveau compte bancaire. Le RIB transmis lors du dossier permet de la rattacher à un compte courant existant.
Les profils pour lesquels elle apporte le plus de valeur
- Les acheteurs réguliers sur Cdiscount.com, capables de réutiliser le cashback.
- Les foyers qui prévoient des achats d’équipement et souhaitent comparer les échéances proposées.
- Les utilisateurs qui recherchent une carte utilisable au quotidien dans le réseau Mastercard.
- Les personnes attentives aux protections liées aux achats, après lecture détaillée des conditions.
Les situations où il vaut mieux prendre du recul
Si vous effectuez peu d’achats, le coût mensuel risque de dépasser les gains obtenus. Le même risque existe si le paiement en plusieurs fois sert à financer des dépenses récurrentes plutôt qu’un achat ponctuel anticipé. Une carte ne doit pas devenir une solution automatique à un budget déséquilibré. Comparez le prix total, le montant des échéances et vos autres engagements avant de valider un financement.
Préparer la demande et suivre la validation du dossier
La souscription se fait en ligne depuis Cdiscount. Préparer les documents avant de commencer simplifie le parcours et limite les échanges complémentaires. La demande reste soumise à l’étude et à l’acceptation du dossier.
Les pièces à réunir avant de commencer
Il faut fournir un relevé d’identité bancaire, un avis d’imposition et une pièce d’identité. Ces documents servent à vérifier l’identité, la situation déclarée et le compte à utiliser. La carte est accessible aux personnes majeures, à partir de 18 ans, sous réserve des conditions d’éligibilité et de l’examen du dossier. Une inscription au fichier des incidents de remboursement de crédit aux particuliers peut notamment freiner l’acceptation.
- Rassemblez des documents lisibles, valides et cohérents entre eux.
- Remplissez la demande en ligne avec des coordonnées exactes.
- Créez et conservez vos identifiants de suivi.
- Consultez l’avancement du dossier depuis l’espace prévu à cet effet.
- Répondez rapidement si un document complémentaire est demandé.
Réception, activation et aide en cas de blocage
Après validation, la carte est annoncée comme reçue sous quinze jours. Elle arrive inactive, ce qui est normal pour sécuriser l’envoi. Le paiement sans contact peut donc ne pas fonctionner dès l’ouverture du courrier.
Activer la carte correctement
L’activation se fait lors de la première transaction ou d’une commande sur Cdiscount. Le paiement sans contact ne permet pas cette première activation. Prévoyez un achat avec saisie du code ou une commande en ligne, selon les modalités proposées. Après cette étape, gardez le code confidentiel séparé de la carte et vérifiez les opérations réalisées.
Suivi et accompagnement
Pour connaître l’état de votre demande, utilisez vos identifiants de suivi. En cas de question sur la souscription, l’activation, le cashback ou une opération, les canaux annoncés comprennent la FAQ, le tchat, l’application Floa et le service client téléphonique au 0 969 39 11 51. Le service est joignable du lundi au vendredi de 8 h à 20 h et le samedi jusqu’à 18 h.
Avant d’appeler, préparez votre numéro de dossier ou les détails de l’opération concernée. Le traitement de la demande sera plus simple et la réponse pourra être plus précise.

Partager cet article
Articles qui pourraient vous intéresser :
 Code carte bancaire oublié : évitez 3 erreurs avant de bloquer votre carte
 Protège-carte bancaire : choisissez la protection adaptée à 1 à 6 cartes
 Plafond de carte bancaire : le calcul sur 30 jours et les solutions en cas de refus
 Paiement mobile Caisse d’Epargne : dépasser 50 € avec l’authentification du smartphone