Code carte bancaire oublié : évitez 3 erreurs avant de bloquer votre carte
Un oubli de code de carte bancaire peut vite devenir stressant, surtout devant un terminal de paiement ou un distributeur. Avant de tenter une combinaison au hasard, identifiez le code concerné et utilisez le canal prévu par votre banque : application, espace client, service client ou agence. Cette démarche réduit le risque de blocage et limite les risques de fraude.
Le code carte bancaire ne désigne pas un seul numéro
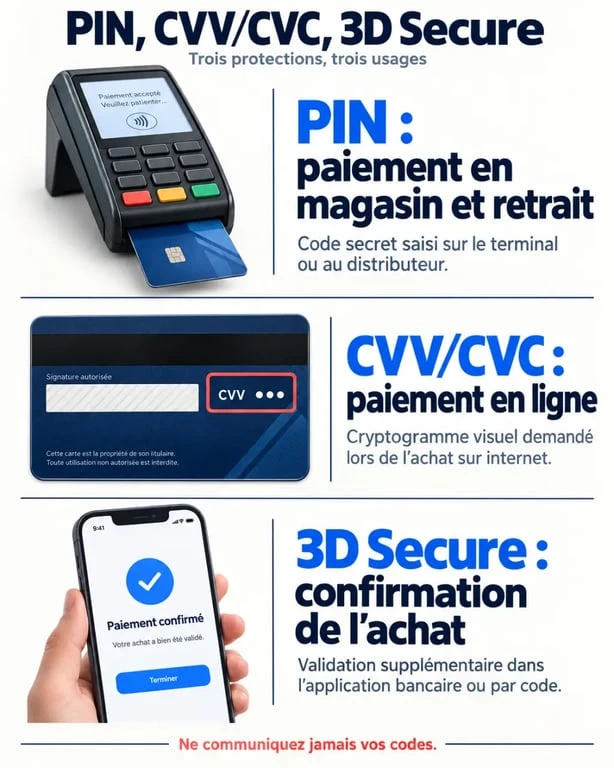
Dans le langage courant, le code de carte bancaire correspond au code PIN, aussi appelé code confidentiel ou code secret. Il sert à valider un paiement chez un commerçant ou un retrait au distributeur automatique de billets (DAB). Il comporte généralement 4 chiffres, parfois 6 selon les établissements. Ce code est personnel : ni un proche, ni un commerçant, ni un conseiller bancaire n’a à le connaître.
Testez vos connaissances sur le code de carte bancaire
Répondez à chaque question, puis validez pour découvrir immédiatement la correction.
Quiz terminé
| Élément | Où le trouver | À quoi sert-il ? |
|---|---|---|
| Code PIN | Communiqué séparément par la banque ou accessible selon les services | Paiement en magasin et retrait au DAB |
| CVV ou CVC | Au dos de la carte, le plus souvent sous la forme de 3 chiffres | Paiement à distance avec le numéro de carte |
| 3D Secure | Application bancaire, SMS ou autre moyen d’authentification | Confirmation d’une opération en ligne |
PIN, cryptogramme et 3D Secure : ne les échangez jamais
Le CVV ou CVC est le cryptogramme visuel demandé lors de nombreux achats sur internet. Il ne remplace pas le PIN. De son côté, le 3D Secure ajoute une authentification forte, avec au moins 2 facteurs, par exemple la validation dans l’application et la biométrie ou un code reçu. Lors d’un paiement en ligne, votre code PIN n’est normalement pas requis. Une demande de PIN dans ce contexte doit donc vous alerter.
La sécurité d’une carte repose sur plusieurs contrôles. La carte identifie le moyen de paiement, le cryptogramme confirme que vous la détenez, puis l’authentification forte vérifie que vous êtes bien à l’origine de l’achat. Un site marchand peut donc demander le CVV et une validation 3D Secure, mais il n’a aucune raison légitime de réclamer le code utilisé au distributeur.
Retrouver son code sans prendre le risque d’un nouvel essai
Ne testez pas plusieurs combinaisons à partir d’un souvenir incertain. Après 3 tentatives erronées, une carte peut être bloquée. Commencez par vérifier si votre banque propose une consultation sécurisée du code confidentiel. Cette solution évite de multiplier les essais et permet de résoudre rapidement un simple oubli.
Consulter l’application ou l’espace client
Certaines banques permettent d’afficher, de rappeler ou de réinitialiser le code depuis l’application bancaire ou l’espace client. L’accès est alors protégé par votre identifiant, un mot de passe, une notification push ou la biométrie. Lorsque cette fonction existe, le code peut s’afficher en quelques secondes.
Cherchez les rubriques consacrées à votre carte, à sa gestion ou à sa sécurité. Les intitulés varient selon les établissements. Si le service vous demande une authentification supplémentaire, utilisez uniquement l’application officielle ou le site habituel de votre banque. Ne passez pas par un lien reçu dans un message inattendu.
Demander une réédition si la consultation n’est pas disponible
Si aucun accès numérique n’est prévu, contactez le service client ou votre conseiller pour demander une réédition du code. Celui-ci est souvent envoyé dans un courrier scellé, distinct de la carte. Le délai peut aller de quelques jours ouvrés à 4 à 5 jours. Des frais peuvent s’appliquer, selon le contrat et la banque.
Une réédition du code seul peut coûter un peu plus de 10 €, tandis qu’un remplacement de carte avec code est parfois facturé 14 euros en moyenne. Demandez le tarif et le délai avant de valider la demande. Si le code n’est pas arrivé, vérifiez aussi que l’adresse enregistrée auprès de la banque est correcte.
Carte bloquée, avalée ou volée : agir selon la situation
Un incident n’appelle pas la même réponse selon que vous avez oublié votre PIN, que la carte a été retenue par un DAB ou qu’elle a disparu. L’objectif reste d’empêcher une utilisation non autorisée tout en retrouvant un moyen de paiement fiable. La première étape consiste donc à identifier précisément ce qui s’est passé.
Après 3 erreurs de code
Arrêtez immédiatement les tentatives. Selon la carte et la banque, un déblocage peut être possible depuis l’application, après vérification de votre identité, ou nécessiter un échange avec le service client. Ne forcez pas l’utilisation au DAB : un distributeur peut avaler une carte en cas d’erreur ou d’anomalie.
Si le distributeur retient votre carte, notez son emplacement et l’heure de l’incident, puis contactez sans délai votre banque. Ne partez pas du principe qu’elle sera forcément restituée. Selon la situation, l’établissement pourra expliquer la procédure de récupération ou organiser le remplacement de la carte.
Perte ou vol : l’opposition ne doit pas attendre
En cas de perte, de vol ou de doute sur la détention de votre carte par un tiers, bloquez-la depuis l’application si cette fonction existe, puis faites opposition selon la procédure de votre établissement. Ne vous contentez pas de changer le code : une personne qui possède physiquement la carte peut tenter des paiements ou des retraits.
Vérifiez également les opérations récentes sur votre compte et signalez rapidement toute transaction inconnue. Pour contacter votre banque, utilisez ses coordonnées officielles, disponibles dans l’application, sur son site ou sur vos documents bancaires. Un appel entrant prétendument urgent ne suffit pas à authentifier votre interlocuteur.
Activer une nouvelle carte et choisir un code mémorisable
Une carte nouvellement reçue s’active généralement lors d’un premier retrait au DAB ou d’un premier paiement avec insertion de la carte et saisie du code. Le paiement sans contact seul ne suffit pas toujours. Gardez la carte en vue pendant l’opération et masquez le clavier de l’autre main lorsque vous composez le code.
Si votre banque autorise le choix ou la modification du PIN, écartez les combinaisons évidentes : date de naissance, année de naissance, suite comme 1234 ou chiffres répétés. Préférez une association qui a du sens pour vous, mais qui ne peut pas être déduite de vos réseaux sociaux, de votre adresse ou des documents conservés dans votre portefeuille.
Ne notez jamais le code près de la carte. Évitez aussi de l’enregistrer dans votre téléphone sous une forme trop facile à comprendre. Si vous devez le mémoriser, utilisez un moyen personnel qui ne permet pas à un tiers de faire le lien avec votre carte.
Les réflexes qui protègent vraiment votre code confidentiel
- Ne communiquez jamais votre PIN, même à une personne qui se présente comme votre banque, la police ou un service antifraude.
- Raccrochez face à un appel inquiétant, puis rappelez votre banque à partir de ses coordonnées officielles.
- Refusez tout QR code censé « activer » une carte : l’activation passe par les circuits bancaires habituels, pas par un lien inconnu.
- Ne transmettez ni photo recto verso de la carte, ni code reçu par SMS, ni validation 3D Secure à un tiers.
- Consultez régulièrement vos mouvements et activez les notifications de paiement si votre application le permet.
La banque ne vous demandera pas votre code confidentiel pour annuler une opération ou sécuriser votre compte. Un faux conseiller peut toutefois chercher à vous faire valider une opération dans l’application ou à lui transmettre un code reçu par SMS. Dans le doute, interrompez l’échange et reprenez vous-même contact avec l’établissement.
Enfin, la réception séparée de la carte et du code est une mesure de sécurité, pas un dysfonctionnement. Si le code n’arrive pas, évitez de demander à un proche de réceptionner un courrier confidentiel ou de vous le transmettre. Vérifiez votre adresse auprès de la banque et demandez la procédure adaptée. Cette prudence permet de résoudre l’incident sans compromettre la confidentialité de votre carte bancaire.

- Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum - 5 octobre 2026
- Crédit conso La Banque Postale : ce que révèle une simulation de 8 000 € sur 49 mois - 4 octobre 2026
- Demander une remise gracieuse de frais bancaires : les arguments qui favorisent un geste commercial - 3 octobre 2026