Demander une remise gracieuse de frais bancaires : les arguments qui favorisent un geste commercial
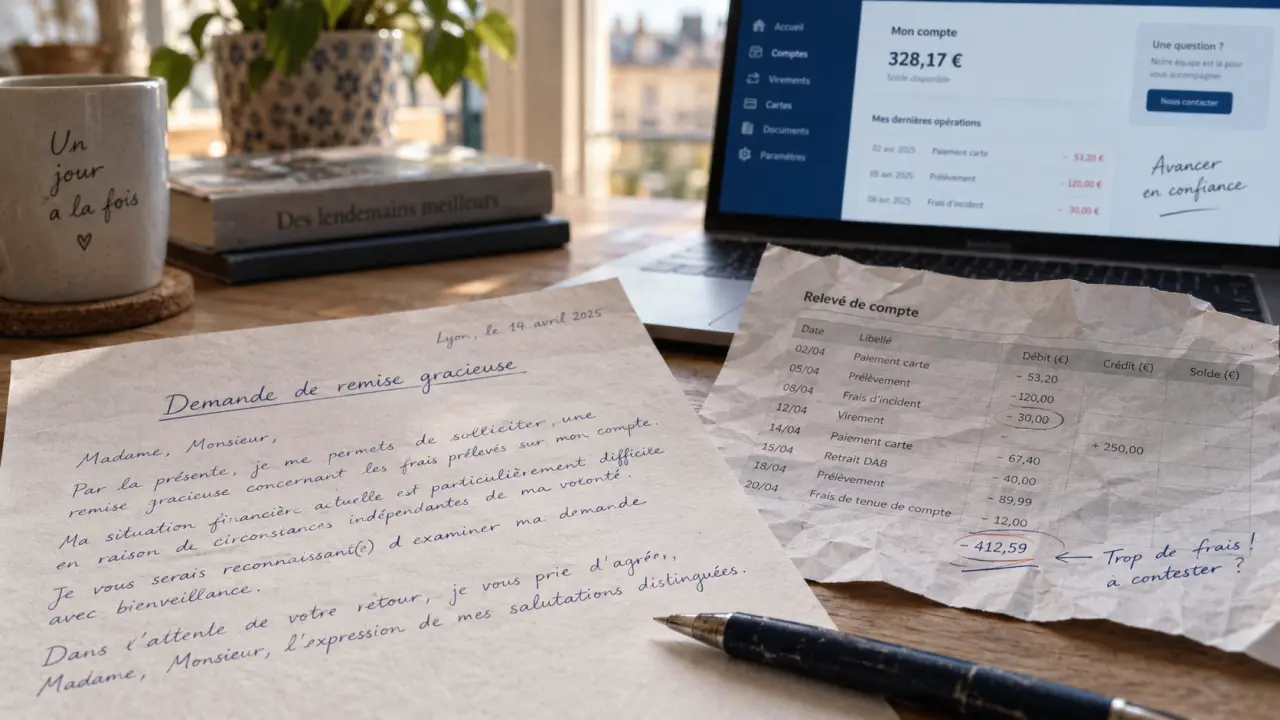
Des agios, des commissions d’intervention ou des frais liés à un incident de paiement peuvent alourdir rapidement un budget déjà tendu. Une demande de remise gracieuse ne garantit pas le remboursement, mais elle permet de solliciter un geste commercial de façon claire et respectueuse. Pour renforcer votre démarche, agissez rapidement, identifiez précisément les frais concernés et expliquez pourquoi la situation reste exceptionnelle.
Ce qu’une remise gracieuse peut réellement couvrir
La remise gracieuse correspond à une réduction, voire à une annulation, accordée à titre commercial par la banque. Ce n’est pas un droit automatique. L’établissement examine généralement la demande selon le fonctionnement du compte, la nature des frais et la relation avec son client.
Avant d’écrire, relevez les libellés et les montants sur votre relevé de compte ou dans votre espace client. Cette vérification évite de demander une somme approximative et donne à votre courrier un caractère sérieux. Vous pouvez solliciter un geste sur des frais ponctuels, notamment lorsqu’ils résultent d’un incident isolé plutôt que d’une situation répétée.
| Frais concernés | Quand une demande est pertinente | Élément à préciser |
|---|---|---|
| Agios | Découvert ponctuel ou dépassement temporaire | Période et origine du décalage de trésorerie |
| Commissions d’intervention | Incident de paiement exceptionnel | Date, nombre d’opérations et montant total |
| Frais de rejet | Prélèvement ou paiement rejeté une fois | Régularisation effectuée ou imminente |
| Frais de découvert non autorisé | Événement imprévu ayant déséquilibré le compte | Caractère temporaire de la difficulté |
Une remise gracieuse ne remplace pas une contestation. Si vous pensez qu’un frais a été prélevé à tort, parce qu’il ne correspond pas à la grille tarifaire ou à votre convention de compte, formulez plutôt une réclamation précise. Dans les autres cas, employez les expressions geste commercial, remise exceptionnelle ou remise à titre gracieux. Elles correspondent mieux à votre démarche.
Préparer une demande crédible avant d’envoyer la lettre
Un conseiller traite plus facilement une demande lisible qu’un long récit. Réunissez vos coordonnées, le numéro de compte concerné, la liste des frais, leur date de prélèvement et le montant total sollicité. Gardez une copie du relevé concerné, même si vous ne l’ajoutez pas systématiquement au courrier. Ces éléments permettent de présenter une demande précise dès le premier échange.
Présenter un motif concret, bref et vérifiable
La meilleure justification expose un événement précis : un retard de remboursement, une dépense imprévue, un décalage entre deux revenus ou une difficulté financière temporaire. Il n’est pas nécessaire de dévoiler toute votre situation personnelle. Une ou deux phrases factuelles suffisent, à condition d’indiquer que la situation est régularisée ou qu’un retour à l’équilibre est prévu.
Évitez les accusations générales telles que « vos frais sont exorbitants » ou « ma banque abuse ». Même si votre agacement est légitime, ce ton peut fermer la discussion. Demandez une révision des frais avec calme et laissez au destinataire une marge de réponse. Une remise partielle peut déjà alléger la charge.
Montrer que l’incident ne définit pas votre compte
Si votre compte est habituellement approvisionné, si vous avez régularisé rapidement ou si vous êtes client depuis longtemps, mentionnez-le sans en faire un argument d’autorité. La fidélité et la bonne foi renforcent une demande, mais elles ne dispensent pas d’expliquer le problème. Vous pouvez aussi préciser les mesures prises : suivi du solde, virement programmé, ajustement des prélèvements ou rendez-vous avec le conseiller.
Un décalage entre l’arrivée d’un revenu et un prélèvement peut entraîner plusieurs opérations difficiles à absorber. Un frais supplémentaire réduit alors encore le solde disponible. Décrivez simplement cette séquence dans votre demande, puis indiquez le point de retour à l’équilibre. Cette explication montre que vous avez compris l’origine de l’incident et que vous cherchez à éviter qu’il se reproduise.
Modèle de lettre à adapter à votre situation
Adressez votre courrier à votre conseiller bancaire ou au directeur de l’agence. Remplacez tous les éléments entre crochets et supprimez les formulations qui ne correspondent pas à votre cas. Si votre demande porte sur plusieurs prélèvements, joignez un relevé ou listez-les précisément pour éviter toute ambiguïté.
Objet : demande de remise gracieuse de frais bancaires
[Prénom Nom][Adresse][Code postal] [Ville][Numéro de compte ou références client]
[Nom de la banque]À l’attention de [nom du conseiller ou du directeur d’agence][Adresse de l’agence]
À [Ville], le [date]
Madame, Monsieur,
Je me permets de vous solliciter au sujet des frais bancaires prélevés sur mon compte n° [référence du compte] le [date] ou sur la période du [date] au [date], pour un montant total de [montant] euros.
Ces frais font suite à [indiquer brièvement : un dépassement ponctuel de découvert, un rejet de prélèvement, un décalage exceptionnel de revenus ou une dépense imprévue]. Cette situation, inhabituelle dans la gestion de mon compte, a entraîné une difficulté financière temporaire. [Indiquer si utile : Le compte a depuis été régularisé / Je prends les dispositions nécessaires pour que cette situation ne se reproduise pas.]
Client(e) de votre établissement depuis [durée, si pertinent], je veille habituellement au bon fonctionnement de mon compte. Compte tenu du caractère exceptionnel de cet incident, je vous serais reconnaissant(e) de bien vouloir étudier une remise gracieuse, totale ou partielle, des frais concernés.
Je reste à votre disposition pour vous transmettre tout élément utile ou convenir d’un échange sur les solutions permettant de prévenir de nouveaux incidents.
Je vous remercie par avance de l’attention portée à ma demande et vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Choisir le bon canal et relancer sans s’épuiser
Pour une première demande simple, un message sécurisé depuis l’espace client ou un échange avec le conseiller peut suffire. Le courrier recommandé avec accusé de réception devient utile si le montant est important, si vous souhaitez conserver une preuve formelle de votre démarche ou si une première demande est restée sans réponse. Dans tous les cas, gardez une copie datée du courrier et des documents transmis.
- Vérifiez le montant demandé et les dates des prélèvements.
- Indiquez un seul motif principal, compréhensible immédiatement.
- Demandez explicitement une remise totale ou partielle.
- Conservez un ton courtois et une formulation non conflictuelle.
- Relancez votre interlocuteur si nécessaire en rappelant la date de votre première demande.
En cas de refus, demandez d’abord si une remise partielle, une réduction d’une commission ou une solution de prévention peut être envisagée. Un rendez-vous peut aussi permettre de revoir l’autorisation de découvert, les alertes de solde ou l’offre tarifaire associée au compte. Si les frais restent durablement trop élevés au regard de vos besoins, comparez la grille tarifaire d’autres établissements, y compris les banques en ligne, et envisagez la mobilité bancaire. Le changement de banque ne résout pas un incident passé, mais il peut réduire le coût des services à l’avenir.
Les erreurs qui font perdre de la force à votre demande
Attendre plusieurs mois est une erreur fréquente. Plus le prélèvement est récent, plus votre explication paraît liée à un incident identifiable. Évitez aussi de réclamer l’annulation de tous les frais sans distinguer ceux qui vous concernent. Une demande ciblée est plus facile à examiner et paraît plus proportionnée.
Ne promettez pas ce que vous ne pourrez pas tenir, comme un retour immédiat à l’équilibre si votre budget ne le permet pas. Préférez annoncer une démarche réaliste : régularisation progressive, arrivée d’un revenu identifié ou prise de contact avec le conseiller. La lettre doit présenter votre situation sans la dramatiser. Sa force repose sur des frais clairement identifiés, une difficulté ponctuelle expliquée et une demande polie, ouverte à la discussion.

- Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum - 5 octobre 2026
- Crédit conso La Banque Postale : ce que révèle une simulation de 8 000 € sur 49 mois - 4 octobre 2026
- Demander une remise gracieuse de frais bancaires : les arguments qui favorisent un geste commercial - 3 octobre 2026