Le transfert d’un Livret A passe par une clôture, puis une nouvelle ouverture
Le transfert d’un Livret A d’une banque à une autre n’existe pas au sens strict. Il faut clôturer le livret détenu dans l’ancien établissement, puis en ouvrir un nouveau. L’opération est gratuite, mais son calendrier compte. Entre la vérification de non-détention, le virement du solde et la règle des quinzaines, quelques précautions évitent un blocage ou une période trop longue sans intérêts.
Le transfert direct d’un Livret A est impossible
Depuis 2012, un Livret A ne peut plus être déplacé directement d’une banque à une autre. Contrairement à un compte courant, aucun dispositif de mobilité bancaire ne permet de conserver le même livret en changeant d’établissement. Changer de banque revient donc à clôturer puis ouvrir un nouveau Livret A.
Cette règle tient au statut réglementé du produit. Une personne ne peut détenir qu’un seul Livret A, quel que soit l’établissement choisi : banque traditionnelle, banque en ligne, caisse régionale ou La Banque Postale. L’ouverture du nouveau livret dépend donc de la disparition effective de l’ancien.
| Opération envisagée | Possible ? | Conséquence |
|---|---|---|
| Déplacer directement le Livret A | Non | Le transfert direct n’est pas autorisé |
| Clôturer puis rouvrir dans une autre banque | Oui | Le capital est viré sur un compte de dépôt avant la nouvelle ouverture |
| Conserver deux Livrets A pendant la transition | Non | La double détention est interdite |
Organiser son changement de banque sans double détention
La démarche est simple sur le principe, mais l’ordre des actions compte. Ne demandez pas l’ouverture du nouveau Livret A tant que la clôture de l’ancien n’est pas confirmée. La nouvelle banque effectue une vérification automatique auprès de l’administration fiscale avant de valider la demande. Si l’ancien livret apparaît encore comme actif, l’ouverture peut être refusée ou rester en attente.
Les étapes à suivre
- Vérifiez le solde de votre Livret A et identifiez le compte courant qui recevra les fonds.
- Demandez la clôture à votre banque actuelle, en agence, en ligne ou par courrier selon ses modalités.
- Conservez la confirmation de clôture et attendez le virement du capital vers votre compte de dépôt à vue.
- Déposez une demande d’ouverture auprès de la nouvelle banque, avec les justificatifs demandés.
- Une fois l’ouverture validée, versez les fonds sur le nouveau Livret A, dans la limite du plafond légal.
Les documents généralement demandés
Pour ouvrir le nouveau livret, l’établissement demande habituellement une pièce d’identité en cours de validité, un justificatif de domicile et les informations relatives au compte de dépôt associé. La banque peut aussi demander un justificatif de clôture si la vérification administrative n’est pas encore actualisée. Préparer ces documents à l’avance réduit les échanges et le temps pendant lequel votre épargne reste sur le compte courant.
Le délai de mise à jour entre les banques et l’administration fiscale mérite aussi votre attention. Une clôture demandée n’est pas forcément enregistrée immédiatement dans tous les systèmes. Avant de programmer un virement important vers le nouveau livret, attendez l’accord définitif de l’établissement d’arrivée. Vous éviterez ainsi de laisser les fonds en transit ou de devoir modifier un versement parce que le nouveau Livret A n’est pas encore ouvert.
Choisir les bonnes dates pour limiter la perte d’intérêts
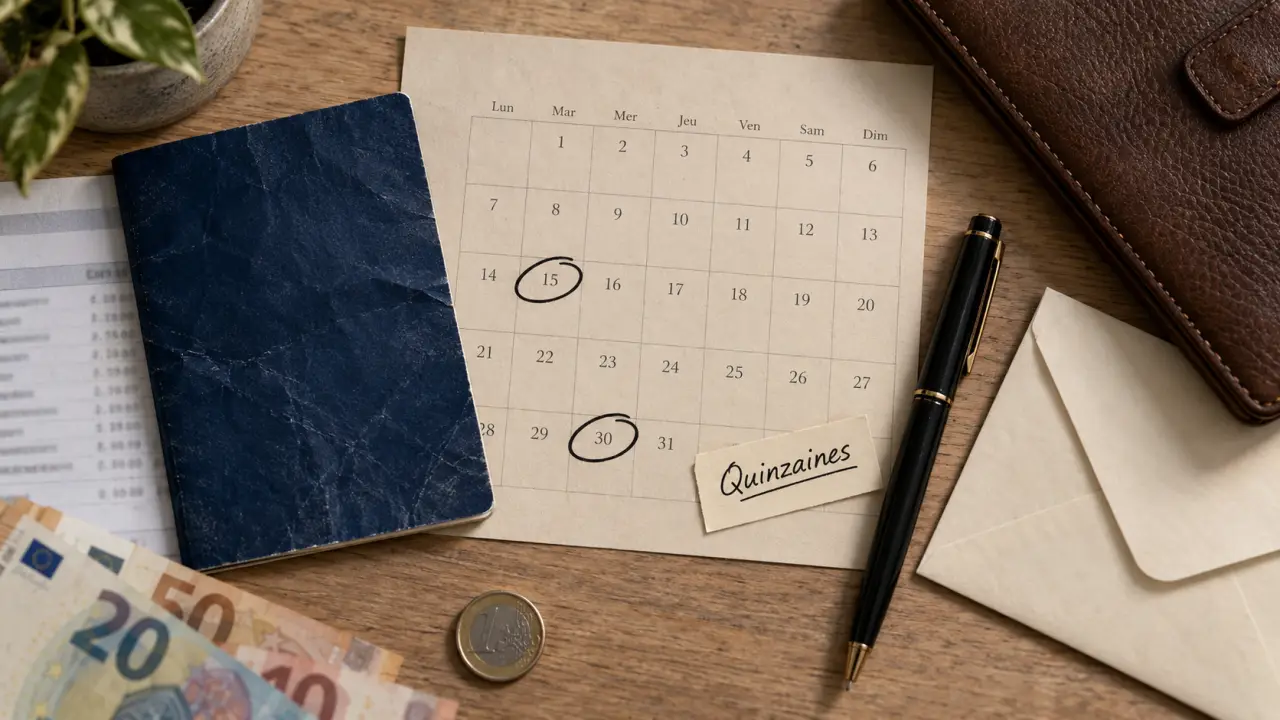
Les intérêts du Livret A sont calculés par quinzaine : du 1er au 15, puis du 16 à la fin du mois. Un retrait cesse de produire des intérêts à la fin de la quinzaine précédente. À l’inverse, un versement commence à produire des intérêts au début de la quinzaine suivante. Lors d’une clôture, ce fonctionnement peut donc créer quelques jours, voire une quinzaine entière, sans rémunération.
Un exemple de calendrier utile
Si vous clôturez votre Livret A le 17 mai, le retrait est réputé intervenir à la fin de la quinzaine précédente, soit le 15 mai. Les sommes ne produisent alors plus d’intérêts après cette date. Pour réduire l’interruption, il est généralement préférable d’initier la clôture juste après une date de quinzaine, puis de verser les fonds sur le nouveau livret avant le début de la quinzaine suivante, si les délais bancaires le permettent.
Il ne faut toutefois pas retarder toute l’opération pour quelques jours d’intérêts. La priorité reste de respecter la clôture avant la réouverture et de conserver une trésorerie disponible. Pendant la transition, le capital reste liquide sur le compte courant, mais il n’y est pas rémunéré comme sur le Livret A.
Délais, frais et devenir du capital
La clôture et l’ouverture d’un Livret A sont gratuites. Aucun frais de transfert ne peut être facturé, puisqu’il ne s’agit pas d’un transfert bancaire classique. Les délais de traitement se situent généralement entre 3 et 10 jours ouvrés, mais ils varient selon la réactivité de chaque établissement, le canal utilisé et le délai de vérification préalable.
À la clôture, la banque verse le solde du livret, composé du capital et des intérêts acquis selon les règles de calcul, sur le compte courant désigné. Les intérêts du Livret A restent exonérés d’impôt sur le revenu et de prélèvements sociaux. Ils sont normalement calculés jusqu’à la date de clôture selon le fonctionnement par quinzaine, puis ajoutés au montant viré.
Le plafond ne se transfère pas, le capital oui
Le plafond réglementaire du Livret A est de 22 950 € pour un particulier, hors intérêts capitalisés. Lors de la réouverture, vous pouvez reverser les fonds récupérés dans cette limite. Si l’ancien livret dépassait ce montant grâce aux intérêts accumulés, ce dépassement ne permet pas d’effectuer un versement initial supérieur au plafond sur le nouveau livret. Les intérêts peuvent faire dépasser le plafond, mais les nouveaux versements restent encadrés.
Cas particuliers : mineur, ancien livret et épargne complémentaire
Un mineur peut détenir un Livret A. La demande de clôture ou d’ouverture est alors effectuée par son représentant légal, avec les documents adaptés. Selon l’âge et la situation de l’enfant, les conditions de retrait peuvent aussi être encadrées. Pour une personne faisant l’objet d’une mesure de protection juridique, les formalités dépendent des pouvoirs du représentant désigné.
Si vous pensez avoir ouvert un Livret A il y a longtemps, ne créez pas un nouveau dossier au hasard. Interrogez votre ancienne banque ou demandez à la nouvelle banque d’effectuer la vérification réglementaire. La double détention est interdite et peut entraîner une régularisation ainsi qu’une amende fiscale.
Changer de banque ne rend pas le Livret A plus rémunérateur : son taux est réglementé et identique partout. L’intérêt du changement dépend plutôt de la qualité de l’application, des frais du compte courant associé, de la proximité d’une agence ou de l’organisation de votre épargne. Si votre Livret A est au plafond, un LDDS, lorsqu’il est accessible, ou d’autres solutions d’épargne peuvent compléter votre réserve de liquidités selon votre horizon et votre besoin de disponibilité.

- Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum - 5 octobre 2026
- Crédit conso La Banque Postale : ce que révèle une simulation de 8 000 € sur 49 mois - 4 octobre 2026
- Demander une remise gracieuse de frais bancaires : les arguments qui favorisent un geste commercial - 3 octobre 2026