Livret A ou LDDS : comment optimiser votre épargne de précaution ?
Le Livret A et le Livret de Développement Durable et Solidaire (LDDS) constituent les deux piliers de l’épargne réglementée en France. Bien qu’ils soient souvent confondus en raison de leur fiscalité identique et de leur sécurité garantie, ils répondent à des logiques de constitution de patrimoine distinctes. Choisir entre ces deux supports ne se limite pas au rendement, puisque leurs taux d’intérêt sont strictement alignés.
Les points communs : sécurité et fiscalité
Ces deux supports sont les favoris des Français pour constituer une épargne de précaution. Le Livret A comme le LDDS bénéficient d’une exonération totale d’impôt sur le revenu et de prélèvements sociaux sur les intérêts générés. Cette niche fiscale, couplée à une garantie des dépôts assurée par le Fonds de Garantie des Dépôts et de Résolution (FGDR) jusqu’à 100 000 €, en fait des placements sans risque.
Optimisation de votre épargne
Répartissez votre épargne entre Livret A et LDDS pour maximiser vos plafonds réglementés.
La gestion repose sur la règle de la quinzaine. Les intérêts sont calculés le 1er et le 16 de chaque mois. Pour optimiser vos gains, effectuez vos dépôts avant le 16 et vos retraits après le 1er du mois suivant. Cette mécanique garantit une liquidité immédiate : vos fonds restent disponibles à tout moment, sans frais de clôture ni pénalités.
Livret A : le socle de l'épargne de masse
Le Livret A est le produit d'épargne le plus répandu en France, avec plus de 55 millions de comptes ouverts. Son rôle est de centraliser les fonds pour financer le logement social. En déposant votre argent sur un Livret A, vous participez au financement de la construction de logements sociaux et à la politique de la ville.
Un plafond de versement supérieur
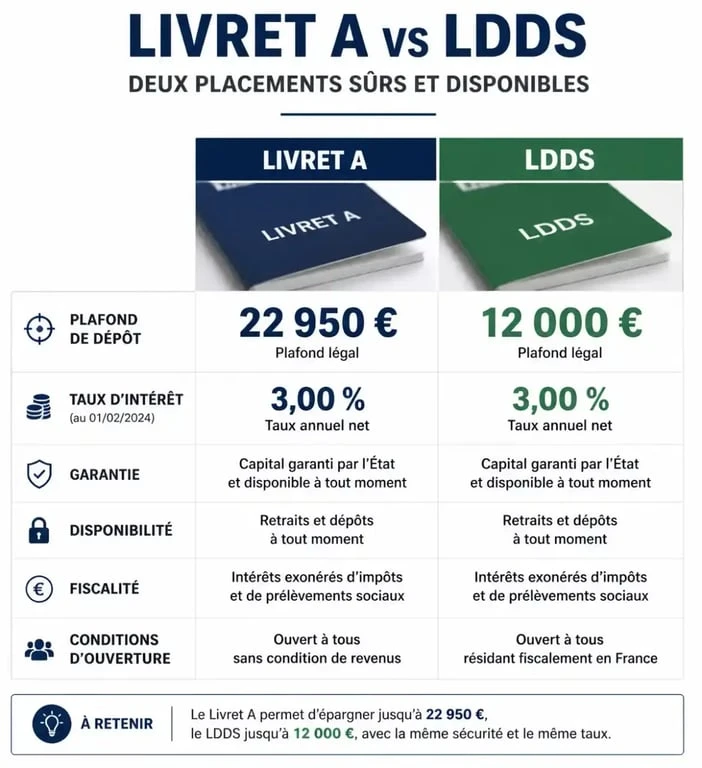
Avec un plafond fixé à 22 950 €, le Livret A offre une capacité de stockage supérieure à celle du LDDS. Pour un épargnant cherchant à sécuriser une somme importante, il constitue le premier réflexe. Cette limite est strictement encadrée et aucun versement ne peut être effectué au-delà, sauf par capitalisation des intérêts annuels.
LDDS : l'alternative solidaire et écologique
Le LDDS partage les mêmes avantages fiscaux et de sécurité que le Livret A, mais son affectation des fonds diffère. Les dépôts collectés servent à financer la transition énergétique et l'économie sociale et solidaire. C’est un levier concret pour les épargnants souhaitant donner du sens à leur mise en sécurité financière.
Conditions et plafond
Le plafond du LDDS est limité à 12 000 €. Cette restriction s'explique par sa vocation ciblée. Bien que le taux de rémunération soit identique à celui du Livret A, le LDDS est souvent perçu comme un complément. Il agit comme une béquille financière venant soutenir l'effort d'épargne lorsque le Livret A approche de sa limite, tout en garantissant que les fonds excédentaires continuent de produire des intérêts exonérés au sein d'un circuit éthique.
Comparatif technique : quel livret pour quel usage ?
| Caractéristique | Livret A | LDDS |
|---|---|---|
| Plafond de versement | 22 950 € | 12 000 € |
| Taux d'intérêt | Identique | Identique |
| Fiscalité | Exonéré | Exonéré |
| Affectation | Logement social | Transition énergétique |
| Disponibilité | Immédiate | Immédiate |
Comment arbitrer entre les deux ?
Il est tout à fait possible de détenir un Livret A et un LDDS simultanément. La majorité des épargnants utilisent les deux en complémentarité. La stratégie optimale consiste à remplir en priorité le Livret A, puis à utiliser le LDDS pour placer les surplus d'épargne de précaution.
Si vous êtes sensible à l'impact environnemental, vous pouvez privilégier le LDDS. Cependant, les taux étant identiques, la performance financière ne sera pas un critère de différenciation. Le choix dépend de votre capacité d'épargne :
Si vous épargnez moins de 12 000 €, le LDDS est un choix pertinent pour allier sécurité et impact solidaire. Si vous dépassez ce montant, utilisez le LDDS en complément du Livret A pour atteindre un plafond de sécurité cumulé de 34 950 €. Enfin, si vous avez atteint les deux plafonds, explorez des alternatives comme l'assurance-vie ou les comptes à terme pour éviter que votre épargne ne stagne face à l'inflation.
Au-delà des livrets : que faire quand les plafonds sont atteints ?
Une fois les 34 950 € cumulés sur vos deux livrets réglementés, votre capital n'est plus rémunéré à un taux avantageux. Si vous cherchez à diversifier votre patrimoine tout en conservant une part de sécurité, l'assurance-vie reste le produit incontournable. Contrairement au Livret A ou au LDDS, elle permet d'accéder à des fonds en euros plus performants ou à des unités de compte pour dynamiser votre rendement sur le long terme.
Le passage vers ces solutions demande une réflexion sur votre horizon de placement. Si les livrets sont parfaits pour les besoins immédiats comme une réparation imprévue ou des frais de santé, les produits comme le Plan d'Épargne Actions (PEA) ou l'assurance-vie sont destinés à une épargne de moyen ou long terme. Ne sacrifiez jamais votre épargne de précaution immédiate pour viser un rendement plus élevé sur des produits bloqués ou risqués.

- Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum - 5 octobre 2026
- Crédit conso La Banque Postale : ce que révèle une simulation de 8 000 € sur 49 mois - 4 octobre 2026
- Demander une remise gracieuse de frais bancaires : les arguments qui favorisent un geste commercial - 3 octobre 2026