Le plafond du Livret A bloque les versements, mais pas les intérêts
Lorsque le plafond du Livret A est atteint, la banque refuse tout nouveau versement. Votre épargne reste toutefois disponible et les intérêts continuent de s’ajouter au capital, même si le solde dépasse la limite réglementaire. Vous devez alors conserver sur ce livret la somme nécessaire à votre sécurité financière, puis orienter l’argent excédentaire vers un support adapté à vos projets et à votre horizon.
Le plafond de 22 950 € bloque les dépôts, pas le fonctionnement du livret
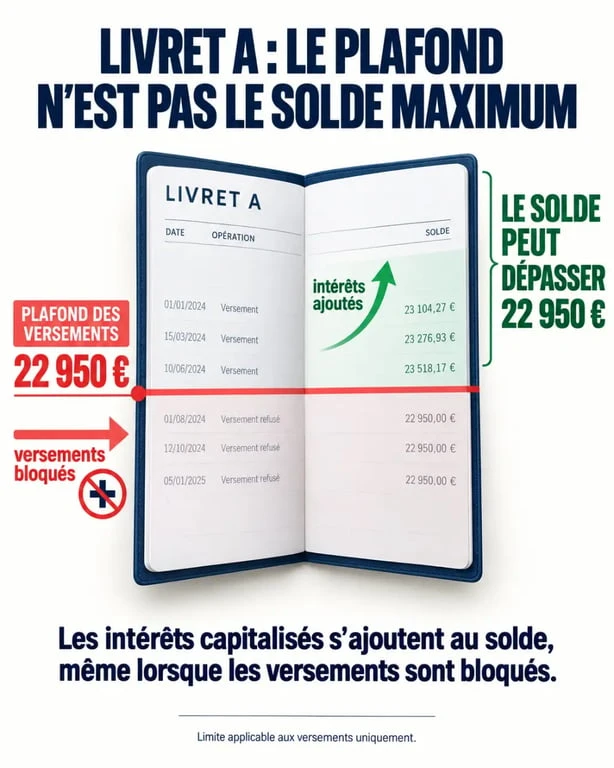
Le plafond réglementaire du Livret A est fixé à 22 950 € pour un particulier. Ce montant correspond au total des versements effectués sur le livret. Les intérêts capitalisés ne sont pas pris en compte dans ce calcul. Une fois cette limite atteinte, la banque refuse donc tout dépôt supplémentaire.
Il n’est pas possible de contourner cette règle en multipliant les petits versements ou en répartissant les dépôts entre plusieurs banques. Une seule personne ne peut détenir qu’un Livret A. En revanche, elle peut en ouvrir un dans une banque traditionnelle ou, selon les établissements, dans une banque en ligne.
Les dépôts et les retraits restent possibles à tout moment tant que le livret n’est pas plein. Le versement minimum est généralement de 10 €, et de 1,5 € à La Banque postale. Aucun versement périodique obligatoire ne s’applique. Le Livret A peut être ouvert par un mineur comme par un majeur.
Le cas qui surprend : un solde supérieur à 22 950 €
Voir le solde de son Livret A dépasser 22 950 € est parfaitement normal. Les intérêts sont crédités le 31 décembre et ajoutés au capital déjà présent. Ils ne sont pas considérés comme de nouveaux versements. Ils peuvent donc faire progresser le solde au-delà du plafond tant que le livret reste ouvert.
Le plafond porte uniquement sur les versements, pas sur le montant total affiché après la capitalisation des intérêts. Il n’y a donc pas lieu de retirer automatiquement la somme qui dépasse 22 950 €. Le fonctionnement du livret se poursuit dans les mêmes conditions.
Les intérêts du Livret A bénéficient de leur cadre fiscal habituel : ils sont exonérés d’impôt sur le revenu et de prélèvements sociaux. À titre d’illustration, un capital de 22 950 € rémunéré à 1,7 % sur une année génère 390,15 € d’intérêts. Le montant effectivement crédité dépend du taux en vigueur et de la durée pendant laquelle les sommes sont restées placées.
Avant de déplacer votre argent, définissez votre vraie réserve de sécurité
Un Livret A plein ne signifie pas forcément qu’il faut retirer son épargne. Ce livret offre une disponibilité immédiate et une sécurité utile pour faire face aux dépenses imprévues : réparation automobile, perte temporaire de revenus, frais de santé ou travaux urgents. La première étape consiste donc à déterminer la somme dont vous avez réellement besoin pour votre épargne de précaution.
Une approche courante consiste à conserver entre 3 et 6 mois de salaire sur des supports très disponibles. Pour une personne qui a peu de charges ou une situation professionnelle très stable, un mois de dépenses peut constituer un premier repère. À l’inverse, une famille, un indépendant ou un propriétaire confronté à des dépenses variables peut préférer une marge plus large.
Ces repères ne remplacent pas une analyse de votre budget. Le montant pertinent dépend de vos revenus, de vos charges fixes, de la stabilité de votre activité et des dépenses importantes que vous pouvez anticiper. L’objectif est de disposer d’une somme accessible sans devoir vendre un placement dans l’urgence.
Le bon réflexe : séparer l’urgence, le projet et le long terme
Attribuez une fonction à chaque euro disponible. L’argent nécessaire dans les prochains mois ne devrait pas être exposé aux fluctuations d’un placement risqué. La somme destinée à un achat identifié dans quelques années peut être placée selon un autre niveau de risque. L’argent dont vous n’avez pas besoin à court terme peut viser la croissance du capital, à condition d’accepter un horizon plus long et un risque de perte en capital.
Cette séparation évite de mélanger une réserve de sécurité avec une épargne destinée à un projet. Elle limite aussi le risque de devoir vendre un placement au moment où sa valeur baisse. Une poche liquide permet de faire face aux imprévus tout en laissant les placements de plus long terme suivre leur propre évolution.
Les solutions à envisager après un Livret A plein
Il n’existe pas un placement universel pour l’argent excédentaire. Le choix dépend de quatre critères : la disponibilité des fonds, la fiscalité, le niveau de risque acceptable et la date à laquelle vous pourriez avoir besoin de cet argent. Les livrets réglementés constituent souvent la première étape avant les placements financiers.
| Solution | Pour quel besoin ? | Disponibilité et risque | Plafond et fiscalité |
|---|---|---|---|
| LDDS | Compléter une épargne de précaution | Fonds disponibles ; capital sécurisé | Plafond de 12 000 € ; intérêts exonérés |
| LEP | Épargne disponible des ménages éligibles | Fonds disponibles ; capital sécurisé | Plafond de 10 000 € ; soumis à des conditions de revenus |
| Compte sur livret | Conserver des liquidités au-delà des livrets réglementés | Disponible ; capital généralement sécurisé selon les conditions du compte | Pas de plafond ; intérêts fiscalisés |
| Assurance-vie | Financer un projet à moyen ou long terme | Fonds en euros ou unités de compte ; risque variable | Pas de plafond réglementaire ; fiscalité propre au contrat |
| PEA | Investir à long terme dans des actions européennes | Valeur fluctuante ; risque de perte en capital | Fiscalité spécifique, notamment après 5 ans |
| PEL ou CEL | Préparer un projet immobilier | Disponibilité et conditions propres à chaque produit | Règles de plafond et fiscalité selon le plan ou le compte |
LDDS et LEP : les prolongements les plus naturels
Le LDDS est souvent la solution la plus simple après le Livret A. Son plafond est de 12 000 € et son taux est aligné sur celui du Livret A. Il répond à la même logique de disponibilité et de sécurité. Il peut donc compléter une réserve de précaution sans exposer le capital aux fluctuations des marchés.
Le LEP, réservé aux ménages aux revenus modestes qui remplissent les conditions d’accès, mérite d’être vérifié en priorité. Son plafond est de 10 000 €. Comme pour le Livret A et le LDDS, les fonds restent disponibles et le capital est sécurisé.
Ces deux produits ne remplacent pas nécessairement le Livret A. Ils peuvent former avec lui une réserve de précaution plus importante, tout en conservant un accès simple aux fonds. Avant d’ouvrir un compte sur livret imposable, vérifiez donc vos droits au LEP et votre capacité à utiliser le LDDS.
Construire une répartition cohérente plutôt que chercher un seul « meilleur » placement
Une fois l’épargne de précaution calibrée, l’excédent peut être réparti selon les objectifs. Pour un projet immobilier, le PEL ou le CEL peuvent être étudiés. Pour un objectif de moyen ou long terme, l’assurance-vie permet de combiner des fonds en euros et des unités de compte. Ces dernières présentent un risque de perte en capital. Elles demandent donc un horizon suffisamment long et une allocation adaptée à votre profil d’investisseur.
Le PEA concerne les personnes prêtes à investir dans des actions européennes sur une durée longue. Il ne remplace pas un Livret A : même si les fonds peuvent être récupérés, la valeur des titres peut baisser au moment où vous souhaitez les vendre. Le compte sur livret non plafonné est davantage un outil de stationnement temporaire qu’une solution d’investissement à long terme, notamment en raison de sa fiscalité.
La disponibilité des fonds et la recherche de rendement répondent à des objectifs différents. Plus l’épargne vise la performance sur une longue période, plus sa valeur peut fluctuer. À l’inverse, un support très liquide et sécurisé répond mieux à un besoin immédiat, mais n’a pas le même rôle dans une stratégie d’investissement.
Une méthode simple pour décider sans vous précipiter
- Listez vos dépenses imprévues plausibles et gardez la réserve correspondante sur le Livret A, le LDDS ou le LEP.
- Classez vos projets par date : moins de deux ans, quelques années ou long terme.
- Réservez les supports risqués à l’argent dont vous n’aurez pas besoin rapidement, pour éviter une vente contrainte.
- Comparez les frais, les règles de retrait et la fiscalité avant toute souscription, surtout pour l’assurance-vie et le PEA.
Atteindre le plafond du Livret A n’est donc pas une impasse. Les versements supplémentaires sont refusés, mais les intérêts continuent de s’ajouter au capital. Conservez sur ce livret, ou sur des supports comparables, la somme nécessaire à votre sécurité. Orientez ensuite le surplus vers un produit cohérent avec votre projet, votre horizon et votre tolérance au risque.

- Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum - 5 octobre 2026
- Crédit conso La Banque Postale : ce que révèle une simulation de 8 000 € sur 49 mois - 4 octobre 2026
- Demander une remise gracieuse de frais bancaires : les arguments qui favorisent un geste commercial - 3 octobre 2026