Livret A à La Poste : plafond, fiscalité et retraits expliqués
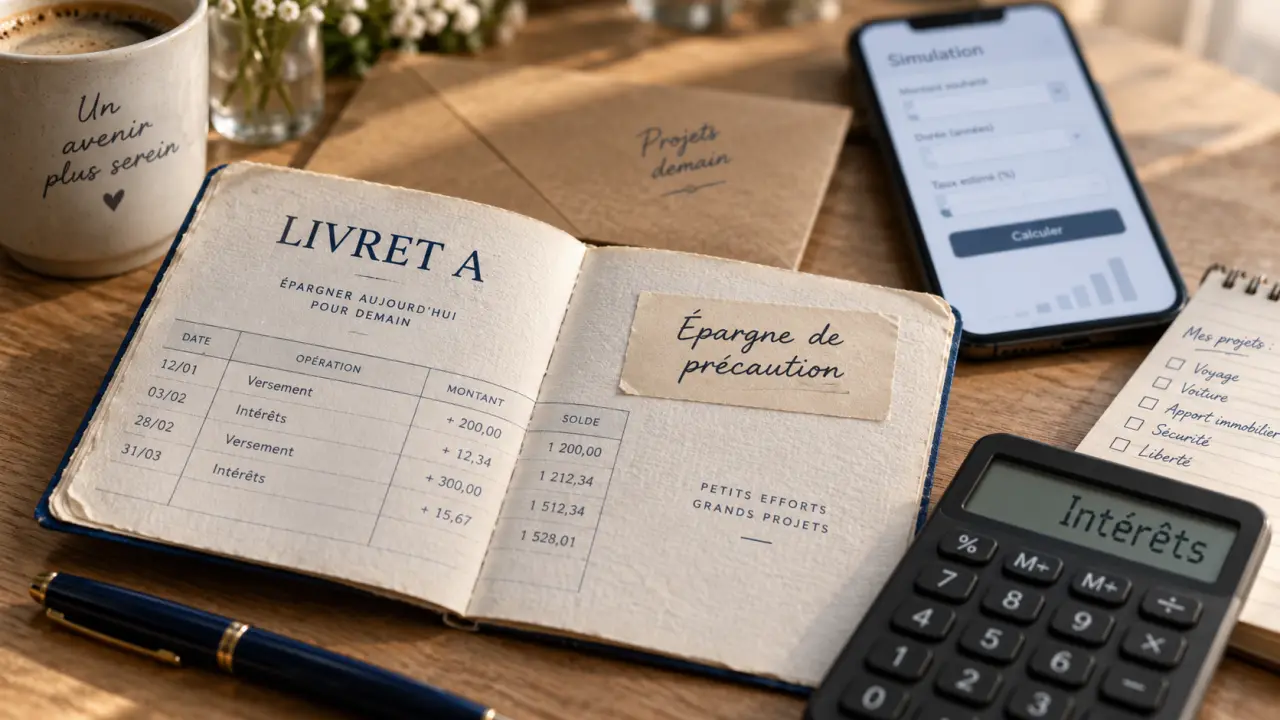
Ouvrir un Livret A à La Poste revient aujourd’hui à souscrire ce produit d’épargne réglementée auprès de La Banque Postale. Son intérêt est simple : constituer une épargne de précaution, garder son argent disponible et percevoir des intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux. Avant l’ouverture, il faut toutefois connaître les règles liées à l’unicité du livret, aux retraits, au plafond et aux mineurs.
Le Livret A à La Banque Postale : à quoi sert-il vraiment ?
Le Livret A est un livret d’épargne réglementé au niveau national. La Banque Postale en assure la distribution et la gestion, mais les principales règles ne dépendent pas de l’établissement : le taux, le plafond, la fiscalité et les conditions de détention sont fixés par la réglementation. Ce produit convient surtout à une réserve d’argent accessible, destinée aux dépenses imprévues, à un projet proche ou à l’épargne familiale.
Les fonds restent disponibles à tout moment, dans la limite du solde du compte. Le Livret A ne peut pas être débiteur : il est impossible de retirer davantage que la somme présente. Il se distingue donc d’un compte courant, d’un crédit renouvelable ou d’un placement bloqué.
Un livret adapté à l’épargne de précaution
Le Livret A peut accueillir l’argent dont vous pourriez avoir besoin rapidement : réparation urgente, franchise d’assurance, remplacement d’un appareil indispensable, dépense de santé ou période de transition professionnelle. L’épargne reste séparée du budget quotidien, tout en pouvant être mobilisée sans vendre un autre placement.
Imaginez une mousse absorbante : elle ne supprime pas le choc, mais elle l’amortit avant qu’il ne se propage au reste du budget. Un Livret A peut jouer ce rôle de tampon financier. L’objectif est d’y conserver une réserve disponible, plutôt que d’y placer toute une épargne destinée à des projets prévus dans plusieurs années.
Un seul Livret A par personne
Chaque personne physique ne peut détenir qu’un seul Livret A, quelle que soit la banque. Avant une ouverture à La Banque Postale, l’établissement vérifie donc que le demandeur n’en possède pas déjà un ailleurs. Cette règle s’applique aussi aux enfants et aux mineurs. Il n’est pas possible d’ouvrir un second livret pour dépasser le plafond.
Si vous avez changé de banque, vérifiez l’existence d’un ancien livret, même s’il est peu utilisé. Vous pourrez ensuite choisir de le conserver ou de le clôturer avant de demander une nouvelle ouverture. La démarche dépend de votre souhait de centraliser vos comptes et des modalités proposées par les établissements concernés.
Plafond, intérêts et fiscalité : les règles qui déterminent le rendement
Le plafond réglementaire des versements sur un Livret A est de 22 950 € pour une personne physique. Une fois ce montant atteint, aucun nouveau versement ne peut être ajouté. Les intérêts annuels continuent toutefois de s’ajouter au capital : le solde total peut donc dépasser 22 950 € sans que cela soit anormal.
| Élément | Règle applicable au Livret A |
|---|---|
| Détention | Un seul livret par personne |
| Plafond des versements | 22 950 € pour une personne physique |
| Disponibilité | Fonds retirables dans la limite du solde |
| Fiscalité | Exonération d’impôt sur le revenu et de prélèvements sociaux |
| Intérêts | Calculés à la quinzaine et capitalisés au 31 décembre |
Le taux est réglementé, mais il peut évoluer
Le taux du Livret A est fixé par les pouvoirs publics et peut être révisé. Consultez donc le taux affiché par La Banque Postale au moment d’ouvrir le compte ou de réorganiser votre épargne. Le rendement annoncé est net pour l’épargnant, car les intérêts du Livret A ne sont soumis ni à l’impôt sur le revenu ni aux prélèvements sociaux.
Cette exonération fiscale facilite la comparaison avec les produits fiscalisés. Un taux affiché sur un autre placement ne correspond pas nécessairement à la somme conservée après imposition. Avec le Livret A, les intérêts crédités reviennent intégralement au titulaire.
Pourquoi le moment du versement compte
Les intérêts sont calculés par quinzaine, autour de deux dates de référence : le 1er et le 16 de chaque mois. Ils sont ensuite capitalisés le 31 décembre. En pratique, un versement effectué juste avant le début d’une nouvelle quinzaine commence à produire des intérêts plus tôt qu’un versement réalisé au milieu de cette période.
De même, retirer de l’argent juste avant la fin d’une quinzaine peut réduire les intérêts produits sur la somme retirée. Pour une petite dépense, l’écart reste limité. Sur un montant important ou avec des versements réguliers, ce calendrier mérite toutefois d’être pris en compte. Il permet d’éviter un retrait précipité lorsque quelques jours peuvent préserver une quinzaine d’intérêts.
Ouvrir un Livret A à La Poste : qui peut le faire et quelles démarches prévoir ?
Le Livret A peut être ouvert par toute personne physique, y compris un mineur. L’ouverture auprès de La Banque Postale peut se faire en bureau de poste. Les modalités à distance dépendent de votre situation et de votre relation avec la banque. Pour préparer la demande, prévoyez les justificatifs d’identité nécessaires et, si besoin, les documents concernant le représentant légal.
Le cas des enfants et des mineurs
Un mineur peut détenir un Livret A. Ses droits de retrait varient toutefois selon son âge et sa situation. Avant 16 ans, les retraits sont encadrés et le représentant légal intervient selon les règles applicables au compte et à l’autorité parentale. À partir de 16 ans, le mineur peut en principe effectuer lui-même des retraits, sauf opposition de son représentant légal.
Pour une famille, le Livret A peut servir de premier outil d’apprentissage financier. L’enfant découvre la différence entre une somme disponible, une dépense et une épargne qui produit des intérêts. Il reste préférable de fixer des règles précises sur l’utilisation du compte, surtout lorsqu’une carte de retrait est demandée.
Les canaux pour lancer l’ouverture
Le bureau de poste convient si vous souhaitez être accompagné et vérifier immédiatement les pièces nécessaires. Les clients de La Banque Postale peuvent également utiliser leur espace client et leur messagerie sécurisée pour demander des précisions sur les démarches, les documents ou la gestion du livret. Pour une assistance téléphonique, le 36 39 permet de joindre le service concerné selon les conditions tarifaires de l’appel.
Avant de signer, consultez les conditions générales. Elles précisent notamment les opérations autorisées, les modalités de versement et de clôture, ainsi que les conditions d’utilisation des services associés.
Verser, retirer et suivre son argent au quotidien
Le Livret A est conçu pour une gestion souple. Vous pouvez y effectuer des versements dans la limite du plafond réglementaire et retirer les sommes disponibles selon les modalités prévues par La Banque Postale. Un retrait ne ferme pas le compte : il réduit simplement son solde. Conserver un montant minimal permet de garder une réserve active, sans devoir reconstruire toute son épargne après chaque imprévu.
La carte de retrait : un outil distinct d’une carte bancaire
La Banque Postale propose une carte de retrait gratuite, soumise à des conditions d’obtention et à un plafond de retrait. Elle permet de retirer des espèces et peut faciliter la consultation du solde ou l’édition d’un RIB, selon les fonctionnalités proposées. Elle ne doit pas être confondue avec une carte de paiement : son usage concerne l’accès aux fonds du livret.
Cette carte peut servir à séparer l’argent de poche, l’épargne d’un enfant ou une enveloppe de dépenses ponctuelles du compte courant. Elle est accessible dès 12 ans sur demande, avec l’accord du représentant légal. Avant de la demander, vérifiez le plafond applicable, notamment si les retraits sont irréguliers ou concernent un mineur.
Suivre son solde sans perdre de vue son objectif
La consultation du solde permet de vérifier qu’un versement a bien été crédité et d’anticiper une dépense. Une bonne gestion ne consiste toutefois pas à déplacer sans cesse de petites sommes. Définissez plutôt un seuil minimal à conserver sur le Livret A, par exemple une réserve dédiée aux urgences. Le montant au-delà de ce seuil pourra être consacré à d’autres projets, selon leur durée et votre tolérance au risque.
Quand le Livret A suffit, et quand regarder d’autres solutions
Le Livret A convient à une épargne liquide, sécurisée et défiscalisée, dans la limite de son plafond. Il répond au besoin d’une réserve immédiatement disponible. Il ne couvre toutefois pas tous les objectifs financiers : financer un projet immobilier lointain, préparer la retraite ou rechercher un rendement supérieur demande généralement d’étudier d’autres solutions.
Si votre Livret A approche de 22 950 €, si votre réserve de précaution est déjà constituée ou si votre horizon dépasse plusieurs années, interrogez-vous sur l’usage de chaque euro. L’argent nécessaire à court terme doit rester accessible. Celui qui peut être placé plus longtemps peut faire l’objet d’une réflexion distincte. Séparer disponibilité, durée et risque est souvent plus utile que de chercher un produit unique.
Pour vérifier une règle réglementaire, notamment sur les mineurs ou l’unicité de détention, consultez les informations de Service-Public sur le Livret A. Pour une ouverture, une carte de retrait ou la gestion de votre compte, rapprochez-vous directement de La Banque Postale afin de connaître les modalités applicables à votre situation.

- Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum - 5 octobre 2026
- Crédit conso La Banque Postale : ce que révèle une simulation de 8 000 € sur 49 mois - 4 octobre 2026
- Demander une remise gracieuse de frais bancaires : les arguments qui favorisent un geste commercial - 3 octobre 2026