Protège-carte bancaire : choisissez la protection adaptée à 1 à 6 cartes
Un protège-carte bancaire répond à un besoin simple : garder une carte lisible, plate et accessible malgré les clés, les pièces et les autres objets transportés dans une poche ou un sac. Selon le modèle, il peut aussi remplacer un portefeuille encombrant et intégrer un blindage contre la lecture sans contact. Le choix dépend surtout du nombre de cartes à emporter, de votre usage quotidien et du niveau de protection recherché.
Ce qu’un protège-carte bancaire protège vraiment au quotidien
Une carte bancaire paraît robuste, mais elle supporte mal les contraintes répétées. Les rayures peuvent gêner la lecture de certains éléments, tandis qu’une torsion fragilise la carte. Les frottements contre d’autres objets accélèrent aussi son usure. Un étui individuel ou un porte-carte crée une séparation physique : la carte ne se déplace plus librement au fond d’un sac et se plie moins facilement dans une poche arrière.
Cet accessoire convient particulièrement aux personnes qui transportent leur carte sans portefeuille, aux voyageurs et à celles qui gardent plusieurs cartes essentielles dans une poche de veste. Il permet aussi de mieux organiser le contenu d’un rangement : carte bancaire, carte Vitale, carte de fidélité et badge d’accès ne se mélangent plus inutilement.
Rigide ou souple : deux protections différentes
Un étui rigide est adapté à la protection contre l’écrasement et la déformation. En PVC, en métal, en aluminium ou en matière végétale, il forme une coque autour d’une ou de quelques cartes. Une pochette souple, souvent plus fine et légère, limite surtout les rayures et les frottements. Elle convient à une carte glissée dans un portefeuille, mais protège moins contre une forte pression.
Imaginez la carte comme une pièce placée dans un moule : la matière compte, mais l’ajustement aussi. Un compartiment trop large laisse la carte bouger et frotter. Trop serré, il impose des manipulations brusques qui sollicitent les bords et les contacts de la puce. Un bon protège-carte maintient la carte sans la comprimer, avec une ouverture qui permet de la saisir sans la plier.
Étui, porte-carte ou portefeuille extraplat : quel format pour votre usage ?
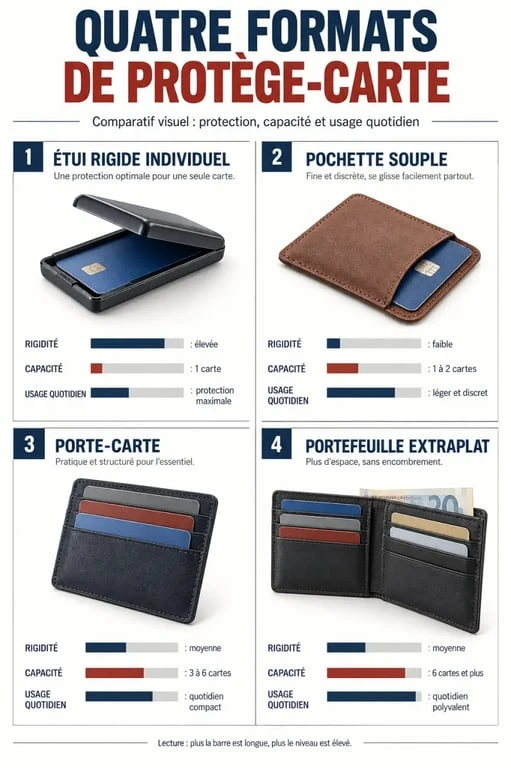
Ces accessoires ne répondent pas au même besoin. Le protège-carte individuel offre une protection minimale avec peu d’encombrement. Le porte-carte bancaire organise plusieurs cartes et facilite l’accès à celles que vous utilisez chaque jour. Le portefeuille extraplat ajoute parfois un espace pour les billets ou les reçus, tout en restant plus discret qu’un portefeuille traditionnel.
| Format | Capacité habituelle | Atout principal | Pour qui ? |
|---|---|---|---|
| Étui rigide individuel | 1 carte | Protection contre les torsions et les rayures | Minimaliste, carte principale |
| Pochette souple | 1 à 2 cartes | Finesse et légèreté | Carte rangée dans un sac ou un portefeuille |
| Porte-carte | 2 à 6 cartes | Accès rapide et rangement organisé | Usage quotidien, plusieurs cartes |
| Portefeuille extraplat | Plusieurs cartes et parfois des billets | Compromis entre capacité et compacité | Personne qui veut tout centraliser |
Ne choisissez pas une capacité trop ambitieuse
Pour une seule carte bancaire, un étui rigide est souvent plus pratique qu’un porte-carte à six emplacements. Il est plus fin, plus simple et évite de transporter des cartes inutiles. À l’inverse, si vous utilisez une carte bancaire, une carte Vitale, un badge professionnel et une carte de transport, un modèle à plusieurs fentes évite la superposition et les recherches répétées.
Avant l’achat, listez les cartes réellement utilisées chaque semaine. Cette vérification aide à choisir une capacité cohérente et à conserver une silhouette plate dans la poche. Un porte-carte rempli au maximum peut devenir moins pratique qu’un modèle légèrement plus grand, mais mieux agencé.
Anti-RFID : une protection utile, mais pas une assurance anti-fraude
RFID signifie identification par radiofréquence. Cette technologie est associée aux communications sans contact. Le NFC, utilisé pour les paiements par carte ou smartphone, fonctionne lui aussi à très courte portée avec un terminal de paiement électronique. Un étui anti-RFID utilise un matériau de blindage destiné à empêcher ou à perturber cette communication lorsque la carte est rangée à l’intérieur.
Ce que bloque un porte-carte anti-RFID
Un étui correctement conçu peut empêcher la lecture d’une carte sans contact à travers son enveloppe. Il peut donc rassurer les personnes préoccupées par une lecture non désirée ou par le skimming, terme qui désigne la récupération frauduleuse de données de carte. Pour bénéficier de cette fonction, la carte doit rester dans la zone protégée. Une fois sortie de l’étui, elle redevient naturellement utilisable au terminal.
Cette protection ne remplace ni la vigilance sur les opérations bancaires, ni les systèmes de sécurité de la banque, ni le code PIN. Elle ne protège pas contre le phishing, le vol de la carte, l’utilisation d’un code compromis ou une fraude réalisée après une fuite de données. Il s’agit d’une précaution ciblée, pas d’une garantie globale contre la fraude.
Faut-il craindre le sans contact ?
Le paiement sans contact est utilisé depuis 2012 et le plafond mentionné est de 50 €. Les chiffres cités de la Banque de France indiquent que moins de 0,016 % de la fraude était attribuée au paiement sans contact au premier semestre 2022. Des limites de nombre de paiements existent également, et plusieurs transactions peuvent déclencher une demande d’insertion de la carte avec saisie du code PIN.
Un modèle anti-RFID se justifie donc surtout si vous appréciez ce supplément de contrôle ou si vous voyagez fréquemment. Si le sans contact ne vous convient pas, demandez plutôt à votre banque si sa désactivation est possible. Cette solution répond plus directement à votre préférence d’usage qu’un étui seul.
Matériaux, finitions et prix : comparer sans se tromper
Le matériau détermine la sensation en main, le niveau de rigidité et la durée de vie attendue. Le PVC est léger et accessible. Le PU apporte une finition souple et souvent plus habillée. Le métal et l’aluminium offrent une meilleure résistance à l’écrasement, avec un aspect plus structuré. Une matière végétale peut séduire par son rendu ou son positionnement, à condition de vérifier la rigidité et la qualité des coutures ou des assemblages.
- PVC : économique et léger, il convient à un étui simple.
- PU : souple et agréable en main, il convient à un porte-carte quotidien.
- Métal ou aluminium : rigide et protecteur, ce matériau est parfois associé au blindage RFID.
- Matière végétale : alternative esthétique à examiner selon la finition et l’entretien.
Les prix observés illustrent les écarts de format. Un porte-carte rigide une carte peut se situer entre 4,75 € et 4,99 € TTC. Un étui rigide en matière végétale est affiché à 6,75 € TTC, tandis qu’un portefeuille extraplat verni anti-RFID est proposé à 11,49 € TTC. Un prix plus élevé doit correspondre à un avantage concret : meilleure organisation, mécanisme d’éjection, matériau plus durable, finition soignée ou protection RFID annoncée.
La vérification finale avant de choisir votre modèle
Regardez d’abord les dimensions intérieures plutôt que la seule promesse de compatibilité. Une carte bancaire standard doit entrer facilement, sans forcer. L’étui CAO, par exemple, mesure 90 x 62 mm et est vendu par lot de 5. Ce format peut servir à répartir plusieurs cartes ou à protéger celles de toute la famille. Vérifiez aussi la compatibilité annoncée avec vos cartes spécifiques, notamment une carte Vitale, un badge d’accès ou une carte de transport.
Testez ensuite le geste que vous ferez chaque jour : sortir la carte, la remettre, identifier la bonne face et payer. Un étui opaque peut protéger efficacement, mais rendre les cartes difficiles à distinguer. Un porte-carte à ouvertures visibles est plus rapide, mais expose davantage les surfaces aux frottements. Enfin, nettoyez régulièrement l’intérieur avec un chiffon sec et évitez d’y glisser des pièces, des clés ou des reçus épais. La protection reste efficace si l’accessoire conserve sa forme et si les contacts de la puce ne subissent pas de frottements répétés.

- Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum - 5 octobre 2026
- Crédit conso La Banque Postale : ce que révèle une simulation de 8 000 € sur 49 mois - 4 octobre 2026
- Demander une remise gracieuse de frais bancaires : les arguments qui favorisent un geste commercial - 3 octobre 2026