Plafond de carte bancaire : le calcul sur 30 jours et les solutions en cas de refus
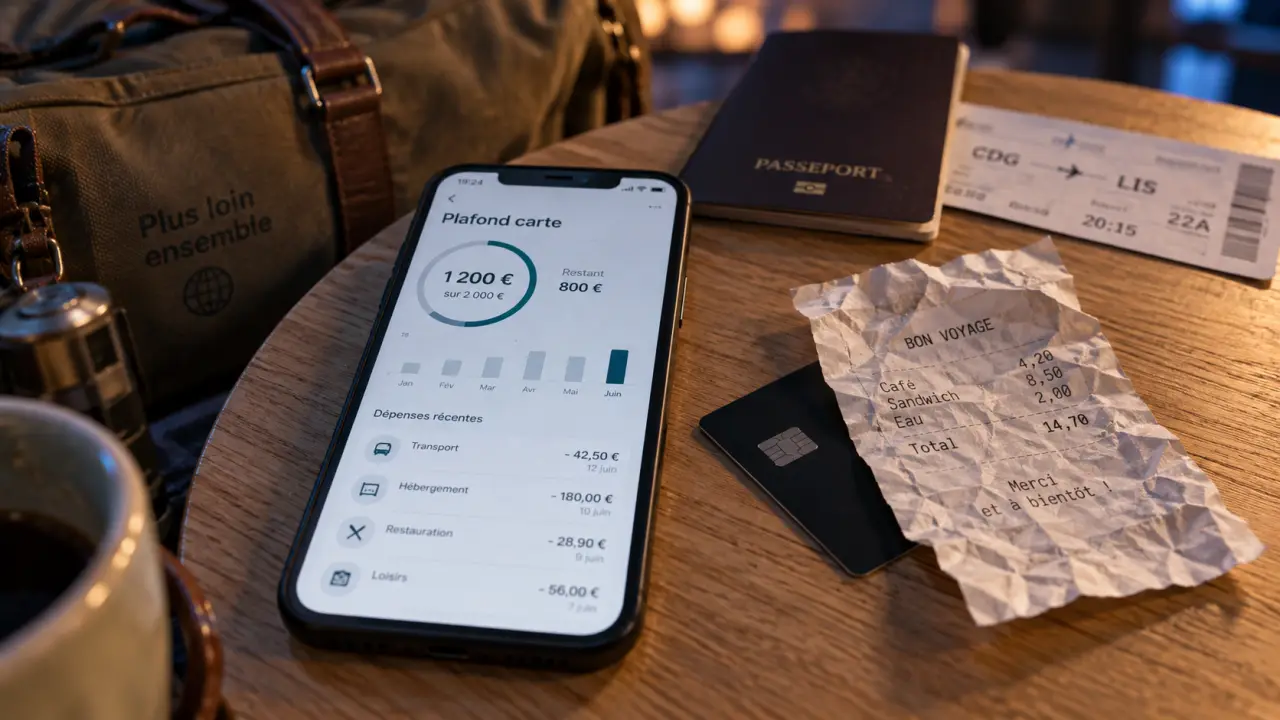
Un paiement peut être refusé alors que le compte est approvisionné : le plafond de la carte bancaire est peut-être atteint. Cette limite, distincte du solde disponible et du découvert autorisé, encadre les paiements et les retraits pendant une période définie. La vérifier avant un achat important, un départ en voyage ou un week-end chargé permet d’éviter un blocage au moment de régler.
Le plafond de carte bancaire limite les usages, pas l’argent sur le compte
Le plafond d’une carte bancaire correspond au montant maximal que vous pouvez payer ou retirer avec elle sur une période fixée par la banque. Il contribue à limiter les conséquences d’un vol, d’une fraude ou d’une utilisation inhabituelle. Il ne représente donc pas le solde de votre compte.
Calculateur de plafond de carte
Ajouter une opération
Opérations récentes
Vous pouvez, par exemple, disposer de 2 000 € sur votre compte et voir un paiement de 150 € refusé si votre plafond de paiement est déjà consommé. À l’inverse, un plafond encore disponible ne garantit pas l’acceptation de l’opération si le compte n’est pas suffisamment approvisionné. Solde, autorisation de découvert et plafond de carte sont trois notions différentes.
| Élément | Ce qu’il détermine | Conséquence possible |
|---|---|---|
| Solde disponible | L’argent mobilisable sur le compte | Paiement refusé faute de provision |
| Découvert autorisé | La marge négative acceptée par la banque | Ne relève pas le plafond de carte |
| Plafond de carte | Le cumul autorisé des paiements ou retraits | Refus même si le solde est suffisant |
Le plafond est généralement défini dans le contrat de carte. Son montant peut varier selon le type de carte, le fonctionnement du compte et la situation financière du titulaire. Une carte classique, une carte à autorisation systématique et une carte premium n’offrent donc pas nécessairement les mêmes limites.
Comprendre la remise à zéro : une fenêtre qui avance chaque jour
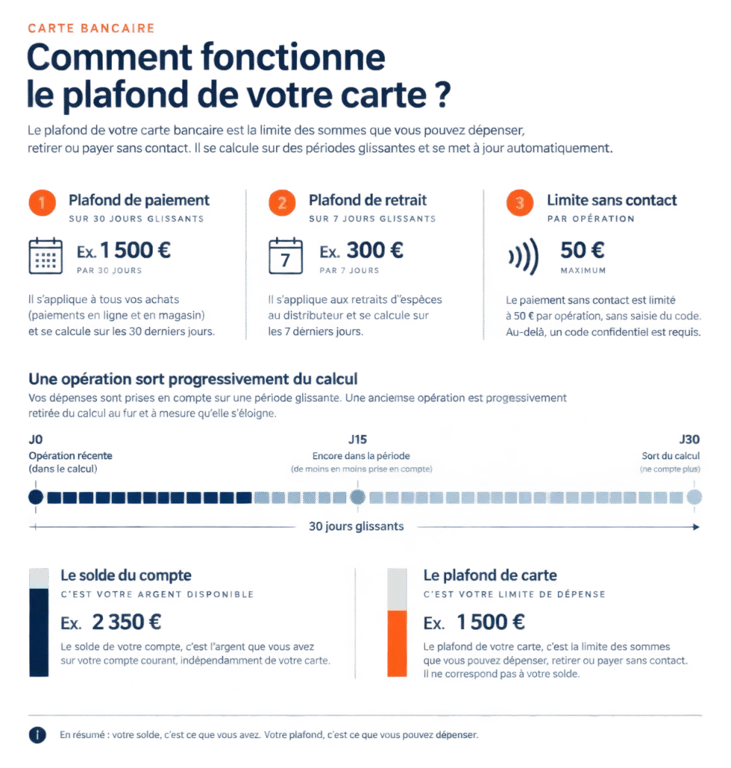
Le plafond de paiement est généralement calculé sur 30 jours glissants, tandis que le plafond de retrait est souvent suivi sur 7 jours glissants. La limite ne revient donc pas forcément à son niveau initial le premier jour du mois ou chaque lundi. La banque recalcule le montant disponible au fil des jours, en tenant compte des opérations qui restent dans la période de référence.
Un exemple simple de jours glissants
Supposons un plafond de paiement de 1 500 € sur 30 jours. Si vous avez réglé 900 € le 5 du mois puis 400 € le 12, vous avez consommé 1 300 €. Il ne reste théoriquement que 200 € jusqu’à ce que les opérations les plus anciennes sortent progressivement du calcul. Le 4 du mois suivant, le paiement du 5 cesse d’entrer dans le cumul, votre marge se reconstitue alors d’autant.
Le montant disponible dépend aussi des opérations réalisées entre-temps. Il ne suffit donc pas de retenir une date fixe de remise à zéro. Consultez plutôt le plafond restant affiché dans votre application bancaire. Certaines banques indiquent la somme disponible, d’autres affichent le montant déjà utilisé et la date à laquelle une opération cessera d’être prise en compte.
Les pré-autorisations peuvent réduire la marge avant le débit
Une location de voiture, une réservation d’hôtel ou un achat nécessitant une garantie peut donner lieu à une pré-autorisation. Cette empreinte bancaire immobilise une partie de votre capacité de paiement, parfois sans apparaître comme un débit définitif. La dépense finale peut être inférieure à l’empreinte ou celle-ci peut être annulée, mais la somme réservée peut réduire temporairement votre plafond disponible.
Avant de multiplier les réservations ou les paiements importants, vérifiez les opérations en attente dans votre application. Elles expliquent parfois un plafond restant plus bas que prévu, même lorsqu’aucun débit définitif ne figure encore sur le compte.
Paiement, retrait, sans contact : des limites qui ne se confondent pas
Une carte comporte fréquemment plusieurs plafonds indépendants. Atteindre le plafond de paiement ne signifie pas automatiquement que vous ne pouvez plus retirer d’espèces, et l’inverse est également vrai. Les règles exactes dépendent de la banque, de la carte et parfois du pays où l’opération est réalisée.
- Plafond de paiement : il englobe les achats en magasin, en ligne et par téléphone. Un paiement internet n’a généralement pas de plafond global séparé, car il est intégré au plafond de paiement de la carte.
- Plafond de retrait : il s’applique aux espèces retirées au distributeur automatique, souvent sur 7 jours glissants.
- Sans contact : chaque opération est limitée à 50 €. Des contrôles peuvent aussi demander ponctuellement le code confidentiel.
- Plafond par opération : certaines banques ou certains commerçants peuvent imposer un montant maximal pour une seule transaction, même si le plafond global n’est pas atteint.
Un paiement sans contact peut donc être refusé pour une raison différente d’un achat en ligne ou d’un retrait au distributeur. Le code confidentiel peut être demandé ponctuellement pour des raisons de sécurité, sans que le plafond de la carte soit atteint.
À l’étranger, votre plafond peut rester identique, être adapté à la zone ou nécessiter une autorisation particulière selon l’établissement. Avant le départ, contrôlez aussi l’activation des paiements et des retraits hors de France. Une carte à autorisation systématique, une carte classique ou une carte premium n’offrent pas nécessairement les mêmes limites : celles-ci sont fixées dans votre contrat et selon votre profil bancaire.
Consulter et ajuster son plafond avant une dépense importante
L’application bancaire est généralement le moyen le plus rapide pour consulter les plafonds de paiement et de retrait. Selon les banques, vous pouvez y voir le montant total autorisé, la part consommée, le plafond disponible et parfois modifier directement la limite. L’espace client en ligne, la convention de compte et le conseiller bancaire sont les autres points de vérification.
Cette consultation est utile avant un achat important, un voyage ou une période où plusieurs dépenses vont se succéder. Additionnez les paiements prévus et tenez compte des éventuelles pré-autorisations. Vous saurez ainsi si votre plafond risque d’être atteint, même si le compte dispose de suffisamment d’argent.
Privilégier une hausse temporaire pour un besoin ponctuel
Pour financer des vacances, acheter un ordinateur ou régler une dépense exceptionnelle, demandez une augmentation temporaire du plafond. Elle peut parfois être appliquée immédiatement lorsque l’outil le permet, ou après validation de la banque. À la fin de la période choisie, le plafond initial reprend effet, ce qui conserve le niveau de sécurité habituel de la carte.
Une augmentation permanente est plus adaptée si vos dépenses régulières dépassent durablement votre limite. La banque examine alors notamment le type de carte, les revenus, le fonctionnement du compte et la situation financière. Elle peut refuser la demande si le montant souhaité paraît inadapté ou si la gestion du compte appelle à la prudence.
Une demande refusée ne signifie donc pas nécessairement que le compte est bloqué. Elle peut simplement indiquer que la banque ne valide pas le niveau demandé ou qu’une vérification complémentaire est nécessaire. Dans ce cas, consultez votre conseiller pour connaître les possibilités proposées pour votre carte.
Plafond atteint : les 4 réflexes pour débloquer la situation
- Vérifiez la cause du refus. Consultez le plafond disponible, les opérations récentes et les pré-autorisations. Un refus peut aussi venir d’un solde insuffisant, d’une carte expirée ou d’un problème de sécurité.
- Identifiez le plafond concerné. Un retrait bloqué au DAB relève souvent du plafond de retrait, tandis qu’un achat refusé concerne généralement le plafond de paiement. Un paiement en ligne ou par téléphone est normalement rattaché au plafond global de paiement.
- Demandez une hausse adaptée. Si l’achat ne peut attendre, sollicitez une augmentation temporaire depuis l’application, l’espace client ou auprès de votre conseiller. Précisez le montant nécessaire et la durée souhaitée.
- Choisissez un autre moyen de paiement si nécessaire. Virement, chèque, espèces ou autre carte peuvent être envisagés selon la situation. Évitez de forcer plusieurs fois un paiement refusé, car cela ne libère pas le plafond et peut déclencher de nouveaux contrôles.
Anticipez surtout les dépenses concentrées sur quelques jours : billets, hébergement, caution et achats sur place peuvent rapidement se cumuler. Activez les alertes de suivi si votre banque les propose et contrôlez vos plafonds quelques jours avant l’opération. Cette vérification permet de demander une modification suffisamment tôt et d’éviter le stress d’un refus au moment de payer.

- Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum - 5 octobre 2026
- Crédit conso La Banque Postale : ce que révèle une simulation de 8 000 € sur 49 mois - 4 octobre 2026
- Demander une remise gracieuse de frais bancaires : les arguments qui favorisent un geste commercial - 3 octobre 2026