LDDS ou Livret A : même taux, mais des plafonds et des usages différents
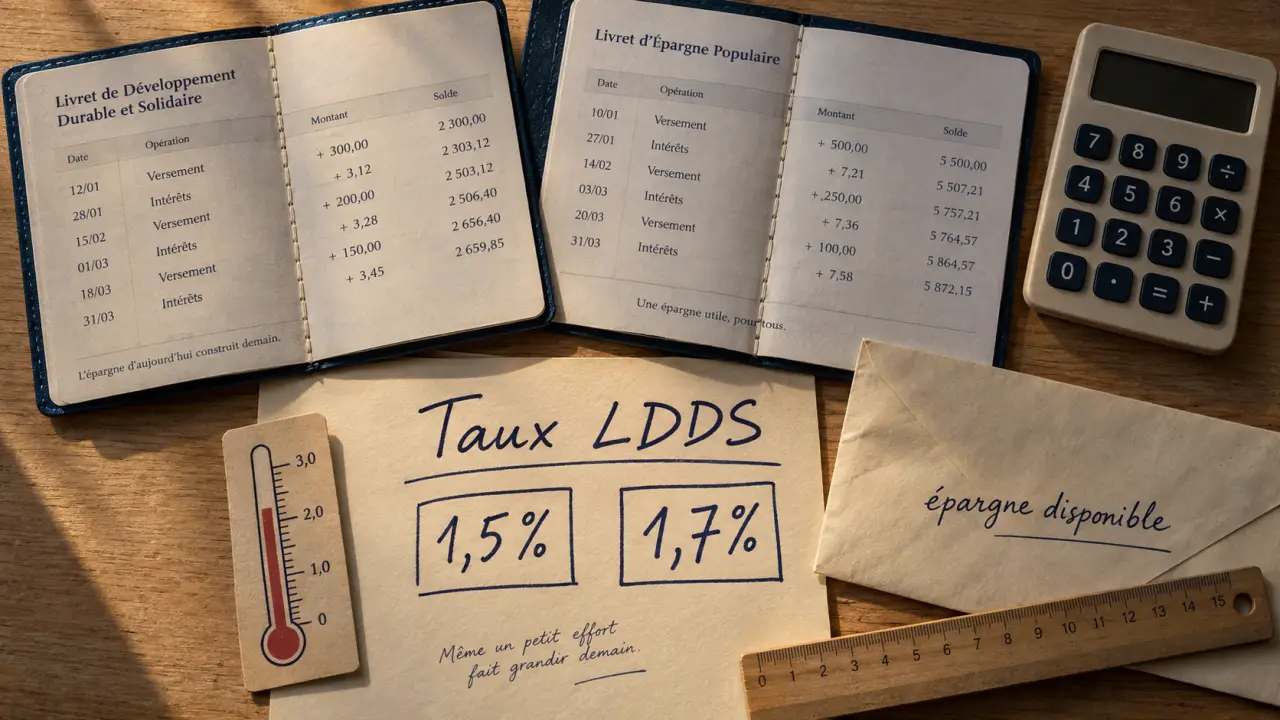
Le LDDS et le Livret A offrent le même taux de rémunération. Ils ne se distinguent donc pas par les intérêts produits à montant et durée identiques, mais surtout par leur plafond de versement. Depuis le 1er février 2026, le taux indiqué est de 1,5 % par an. Il doit passer à 1,7 % à compter du 1er août 2026. Dans les deux cas, l’épargne reste disponible et les intérêts sont exonérés d’impôt.
Le taux du LDDS suit celui du Livret A
Le livret de développement durable et solidaire (LDDS) est un produit d’épargne réglementée dont le taux est aligné sur celui du Livret A. Choisir le LDDS parce qu’il serait mieux rémunéré n’a donc pas de sens : à solde égal et sur la même période, les deux livrets produisent exactement les mêmes intérêts.
Le taux réglementé évolue périodiquement, en principe tous les six mois. Sa formule tient notamment compte de l’inflation hors tabac observée sur douze mois et des taux interbancaires de la zone euro. Selon les conditions économiques et les décisions réglementaires applicables, le taux peut être maintenu, relevé ou abaissé.
| Produit | Taux indiqué depuis le 1er février 2026 | Taux indiqué à compter du 1er août 2026 | Fiscalité |
|---|---|---|---|
| LDDS | 1,5 % | 1,7 % | Intérêts exonérés d’impôt et de prélèvements sociaux |
| Livret A | 1,5 % | 1,7 % | Intérêts exonérés d’impôt et de prélèvements sociaux |
Le taux affiché est aussi un rendement net, car les intérêts ne supportent ni impôt sur le revenu ni prélèvements sociaux. Cette fiscalité facilite la comparaison avec un placement imposable : deux produits affichant le même taux nominal peuvent générer des gains différents après impôts.
Le plafond fait la vraie différence entre LDDS et Livret A
Le plafond des versements du LDDS est fixé à 12 000 euros, contre 22 950 euros pour le Livret A. Ce dernier offre donc une capacité d’épargne supérieure, avec des fonds accessibles à tout moment. Les deux produits peuvent toutefois être détenus simultanément et utilisés en complément.
| Critère | LDDS | Livret A |
|---|---|---|
| Plafond de versements | 12 000 euros | 22 950 euros |
| Taux | Identique au Livret A | Identique au LDDS |
| Disponibilité | Retraits possibles à tout moment | Retraits possibles à tout moment |
| Cumul | Possible avec un Livret A | Possible avec un LDDS |
Le plafond concerne les dépôts, pas le montant total du livret. Les intérêts sont capitalisés au 31 décembre et peuvent faire dépasser ce seuil. Un LDDS alimenté jusqu’à 12 000 euros continue donc de produire des intérêts, qui s’ajoutent au capital sans bloquer le compte.
À 1,7 %, un LDDS rempli à 12 000 euros pendant une année entière produirait environ 204 euros d’intérêts. Au même taux, un Livret A au plafond de 22 950 euros générerait environ 390 euros. Ces estimations supposent que le solde reste constant pendant toute l’année et que le taux ne change pas durant la période.
Quel livret ouvrir en premier selon son épargne disponible ?
Le Livret A pour constituer le premier niveau de réserve
Pour une épargne de précaution, le Livret A est souvent utilisé en premier grâce à son plafond plus élevé. Il peut accueillir une réserve destinée aux dépenses imprévues : réparation, période de transition professionnelle, franchise d’assurance ou facture importante. Le capital reste disponible sans durée de blocage, contrairement à certains placements conçus pour le long terme.
Le LDDS pour compléter le Livret A
Lorsque le Livret A approche de son plafond, le LDDS prolonge cette épargne sécurisée et liquide. Une personne seule peut ainsi cumuler 22 950 euros sur son Livret A et 12 000 euros sur son LDDS. Pour un couple, deux Livrets A et deux LDDS permettent de réunir jusqu’à 69 900 euros de dépôts, hors intérêts capitalisés.
Le choix dépend surtout du montant qui doit rester disponible. Multiplier les livrets sans risque peut conduire à laisser sur des supports liquides une somme destinée à un projet lointain. Il est plus simple de distinguer une réserve de sécurité, un budget de travaux et une épargne de long terme. Les deux premiers besoins correspondent bien au LDDS et au Livret A ; le troisième demande d’examiner d’autres solutions selon le risque accepté et l’horizon prévu.
Les quinzaines déterminent les intérêts réellement gagnés
Le taux annuel ne suffit pas à estimer le rendement. Le LDDS calcule les intérêts par quinzaine : chaque mois comprend deux périodes, du 1er au 15, puis du 16 au dernier jour du mois. Les intérêts acquis sont ensuite ajoutés au capital au 31 décembre.
Verser juste avant une quinzaine utile
Un versement effectué entre le 1er et le 15 commence à produire des intérêts le 16. Un versement réalisé entre le 16 et la fin du mois commence à en produire le 1er du mois suivant. Pour éviter de perdre une quinzaine, il est donc préférable de déposer l’argent avant le 15 ou avant le dernier jour du mois.
Retirer après la fin de la quinzaine
La logique est inverse pour un retrait. Un retrait effectué entre le 1er et le 15 cesse de produire des intérêts dès le 1er. Entre le 16 et la fin du mois, il cesse d’en produire dès le 16. Lorsqu’une dépense peut attendre quelques jours, retirer l’argent après le 15 ou après le dernier jour du mois permet de conserver les intérêts de la quinzaine en cours.
Cette règle ne bloque pas les fonds. La disponibilité reste totale. Elle aide simplement à mieux choisir la date d’une opération, notamment lorsqu’un versement important ou un retrait ponctuel est prévu.
Ouvrir, alimenter ou fermer un LDDS : les règles utiles
Le LDDS peut être ouvert par une personne majeure ayant son domicile fiscal en France, sans condition de ressources. Un contribuable ne peut détenir qu’un seul LDDS. Dans un foyer fiscal composé de deux adultes, chacun peut en ouvrir un, sous réserve de respecter les règles de détention applicables.
L’ouverture se fait auprès d’une banque. Selon l’établissement, un versement initial de 10 ou 15 euros peut être demandé. Le solde minimal indiqué est de 10 euros. Depuis le 1er janvier 2023, le livret peut être alimenté par virement depuis un compte détenu dans une autre banque. Les retraits restent possibles à tout moment, dans la limite du solde disponible.
Pour clôturer le LDDS, il suffit d’en faire la demande à la banque et de communiquer le compte sur lequel le solde doit être viré. Il est préférable de vérifier avec l’établissement que les intérêts de l’année en cours seront bien calculés selon ses modalités.
Les fonds collectés grâce au LDDS contribuent notamment au financement de la rénovation énergétique, de la transition énergétique et de l’économie sociale et solidaire. Cette affectation donne au produit une vocation distincte, même si son taux reste identique à celui du Livret A.

Partager cet article
Articles qui pourraient vous intéresser :
 Livret A ou LDDS : comment optimiser votre épargne de précaution ?
 Le transfert d’un Livret A passe par une clôture, puis une nouvelle ouverture
 Livret A à La Poste : plafond, fiscalité et retraits expliqués
 Demander une remise gracieuse de frais bancaires : les arguments qui favorisent un geste commercial