Taxe sur le Livret A : dépasser 22 950 € ne rend pas vos intérêts imposables
Le Livret A est exonéré d’impôt sur le revenu et de prélèvements sociaux. Cette exonération concerne aussi les intérêts qui portent son solde au-delà du plafond de versement. L’idée d’une taxe sur le Livret A au-delà de ce seuil relève d’une proposition de réforme, à distinguer des règles applicables à votre épargne.
Ce que l’exonération change réellement pour votre argent
Les intérêts du Livret A sont versés sans retenue fiscale. Vous n’avez pas à les ajouter aux revenus imposables de votre déclaration française. Le prélèvement forfaitaire unique, souvent appelé « flat tax », ne s’applique pas à ces intérêts, contrairement à ceux des livrets bancaires fiscalisés.
Il faut également distinguer le capital et sa rémunération. L’argent déposé sur votre Livret A ne subit pas une taxe annuelle du seul fait qu’il se trouve sur ce compte. Les discussions sur une éventuelle réforme concernent la fiscalité des intérêts, pas une ponction automatique sur l’ensemble de votre épargne.
Cette exonération rend la lecture du rendement simple : le taux annoncé est aussi le taux net de fiscalité française. Cela ne signifie pas que votre pouvoir d’achat progresse autant. Si les prix augmentent plus vite que la rémunération du livret, le rendement après inflation peut être négatif, sans qu’aucune taxe soit prélevée.
Enfin, un retrait n’entraîne pas d’imposition des intérêts déjà acquis. Le Livret A reste un support disponible, sans obligation de conserver les sommes pendant plusieurs années pour préserver son avantage fiscal.
Le plafond limite les versements, pas la capitalisation
Un solde supérieur à 22 950 € peut être parfaitement normal
Pour un particulier, le plafond de versement du Livret A est de 22 950 €. Ce montant ne constitue pas une limite absolue au solde du compte : les intérêts capitalisés peuvent le faire dépasser. Le plafond de 76 500 € parfois cité concerne les associations, et non le Livret A personnel d’un épargnant.
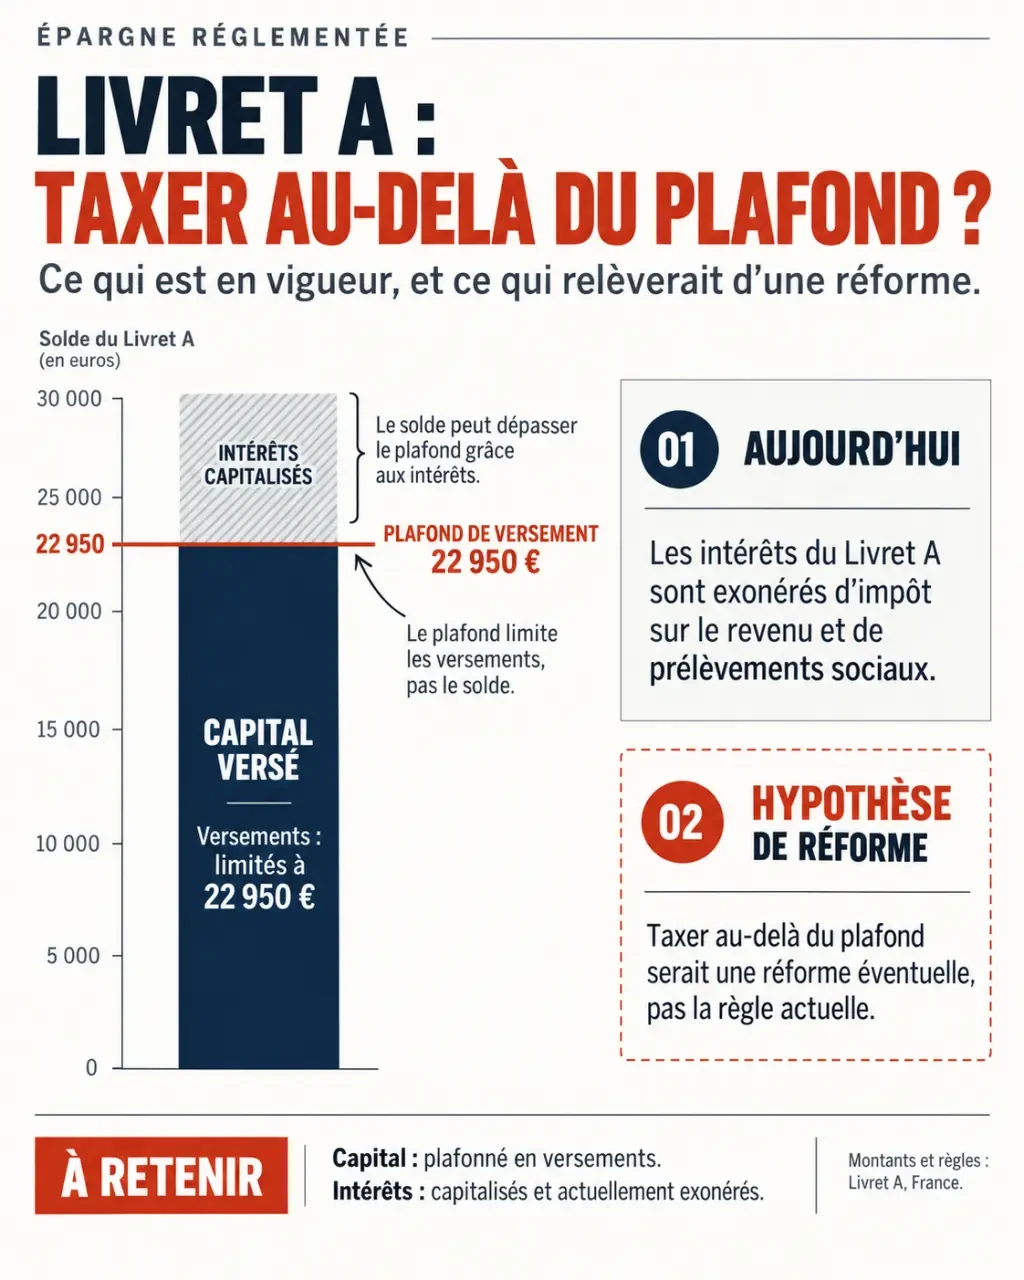
Lorsqu’un livret atteint ou dépasse 22 950 €, il continue donc à produire des intérêts sur la totalité de son solde. En revanche, vous ne pouvez plus effectuer de nouveaux versements tant que le solde ne repasse pas sous le plafond. Un retrait ne recrée une capacité de dépôt que dans cette limite.
Par exemple, avec un solde de 23 400 €, retirer 200 € laisse 23 200 € sur le livret : aucun nouveau versement n’est alors possible. Après un retrait de 1 000 €, le solde descend à 22 400 € ; vous pouvez reverser au maximum 550 €.
Les quinzaines et le taux déterminent les intérêts acquis
Les intérêts sont calculés par quinzaine, avec des dates de valeur au 1er et au 16 de chaque mois. Un dépôt commence à produire des intérêts à la quinzaine suivante. Pour un retrait, les sommes cessent d’être rémunérées à la fin de la quinzaine précédente. Le calendrier des mouvements compte donc dans le résultat final.
Les intérêts sont capitalisés au 31 décembre : ils s’ajoutent au capital et produisent ensuite eux-mêmes des intérêts. Le taux, lui, évolue périodiquement selon une formule réglementaire. La Banque de France propose sa révision tous les six mois ; des dérogations à la formule sont possibles dans des circonstances exceptionnelles. Une baisse du taux n’est donc pas une nouvelle taxe.
La taxation au-delà du plafond : une piste, pas une retenue automatique
La piste évoquée par la Cour des comptes consiste à remettre en question l’exonération des intérêts correspondant à la fraction du solde supérieure au plafond. L’objectif serait notamment d’inciter à réorienter une partie de l’épargne vers des placements de long terme.
Une recommandation ne modifie pas, à elle seule, la fiscalité du Livret A. Pour qu’une taxation s’applique, un texte doit en fixer le principe, les modalités et la date d’entrée en vigueur. Il serait donc trompeur de présenter un taux de prélèvement ou une date d’application comme acquis sur la seule base de cette proposition.
Plusieurs paramètres seraient déterminants pour les épargnants :
- Le seuil retenu et son éventuelle évolution.
- La méthode de calcul de la part des intérêts taxable.
- Le traitement des intérêts capitalisés avant la réforme.
- Le taux d’imposition et l’application éventuelle de prélèvements sociaux.
La distinction essentielle porte sur l’assiette : taxer les intérêts produits par la fraction dépassant le plafond ne revient pas à taxer tous les intérêts d’un livret plein. Cela ne revient pas davantage à prélever un pourcentage sur le capital excédentaire.
Le débat dépasse aussi la fiscalité individuelle. Le Livret A contribue notamment au financement du logement social. Toute évolution doit donc arbitrer entre l’orientation de l’épargne vers le long terme, l’intérêt des déposants et le financement assuré par l’épargne réglementée.
Mesurer un impact éventuel sans confondre hypothèse et règle
Prenons un exemple purement pédagogique : un Livret A contient 25 000 € pendant une année entière, avec un taux supposé constant de 2 %. Ces hypothèses servent uniquement à comprendre le calcul ; elles ne constituent ni un taux officiel annoncé ni une simulation de réforme adoptée.
| Élément du calcul | Montant |
|---|---|
| Solde du Livret A | 25 000 € |
| Fraction au-delà de 22 950 € | 2 050 € |
| Intérêts annuels sur tout le solde à 2 % | 500 € |
| Intérêts correspondant à la fraction excédentaire | 41 € |
Avec une taxation fictive de 30 % limitée à ces 41 €, le prélèvement serait de 12,30 €. Les intérêts nets totaux seraient alors de 487,70 €, et non de 350 €. Dans le régime exonéré, les 500 € resteraient intégralement acquis. Le périmètre taxé compte autant que le taux affiché.
Votre épargne de précaution joue le rôle d’un pont entre une dépense urgente et votre prochain revenu : réparation automobile, facture imprévue ou décalage de salaire. Avant de déplacer cet argent pour gagner quelques euros, vérifiez la solidité de ce passage : délai de retrait, disponibilité effective et risque de perte du placement de remplacement. Un meilleur rendement théorique ne compense pas toujours une réserve inaccessible au moment nécessaire.
Livret A, LDDS ou LEP : comparer sans se focaliser sur une taxe hypothétique
Le Livret A n’est pas le seul livret réglementé exonéré. Le livret de développement durable et solidaire, ou LDDS, et le livret d’épargne populaire, ou LEP, bénéficient également d’une exonération d’impôt sur le revenu et de prélèvements sociaux.
| Produit | Plafond de versement | Rémunération et accès |
|---|---|---|
| Livret A | 22 950 € | Taux réglementé ; sans condition de ressources |
| LDDS | 12 000 € | Même taux que le Livret A ; conditions de résidence fiscale |
| LEP | 10 000 € | Taux spécifique, supérieur à celui du Livret A ; conditions de revenus |
Pour une personne éligible au LEP, vérifier ce droit peut être plus utile que réagir à une rumeur de taxation. Le LDDS peut compléter une réserve lorsque le Livret A est plein. Dans chaque cas, les intérêts capitalisés peuvent porter le solde au-delà du plafond de versement.
Avant un arbitrage, comparez le taux en vigueur, la fiscalité réelle, les conditions d’accès et la disponibilité des fonds. Pour suivre une éventuelle réforme, vérifiez les informations publiées par Service-Public et le ministère de l’Économie et des Finances. Un solde supérieur à 22 950 € ne suffit pas, à lui seul, à rendre votre Livret A imposable.

- Taxe sur le Livret A : dépasser 22 950 € ne rend pas vos intérêts imposables - 24 octobre 2026
- Banque en ligne postale : accéder à ses comptes sans se tromper de portail - 23 octobre 2026
- Historique du Livret A : du taux record de 8,50 % au plancher de 0,50 % - 22 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Fortuneo est une banque en ligne complète, mais la gratuité dépend de vos usages
 Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum
 Le Livret A plafonne à 22 950 €, mais ses intérêts continuent de s’accumuler
 Fiscalité du Livret A : intérêts exonérés, déclaration inutile