Historique du Livret A : du taux record de 8,50 % au plancher de 0,50 %
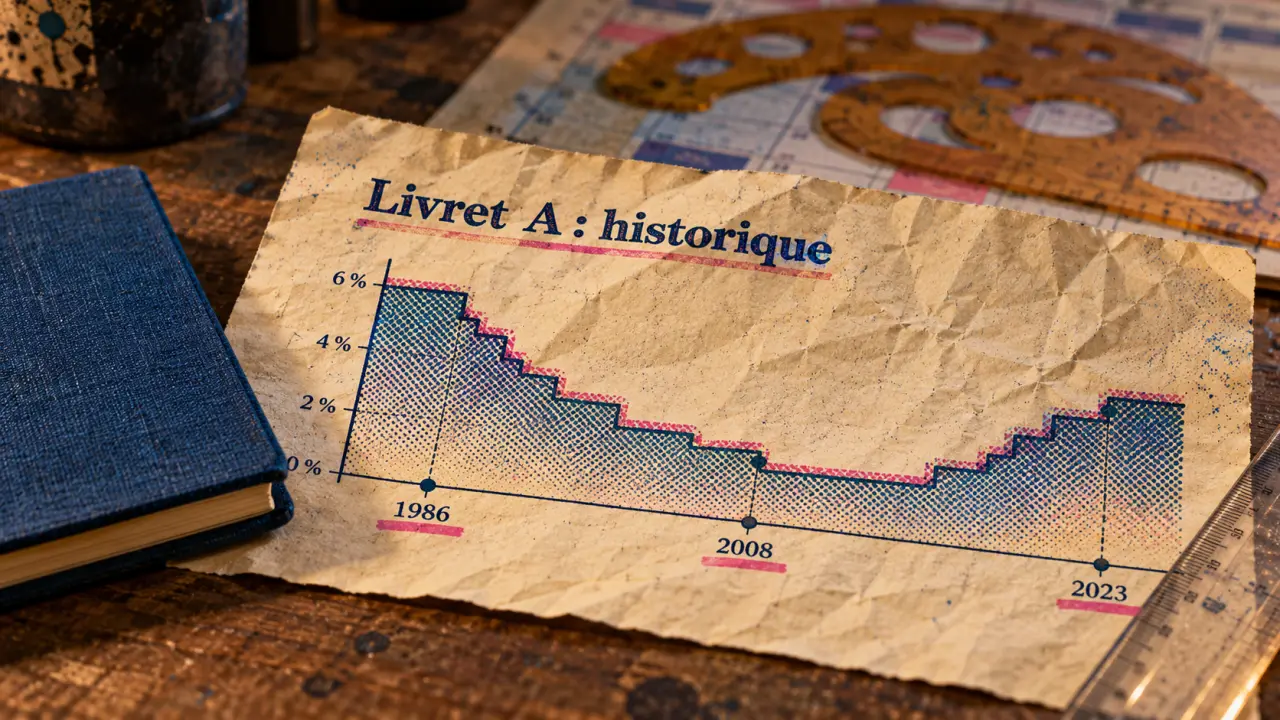
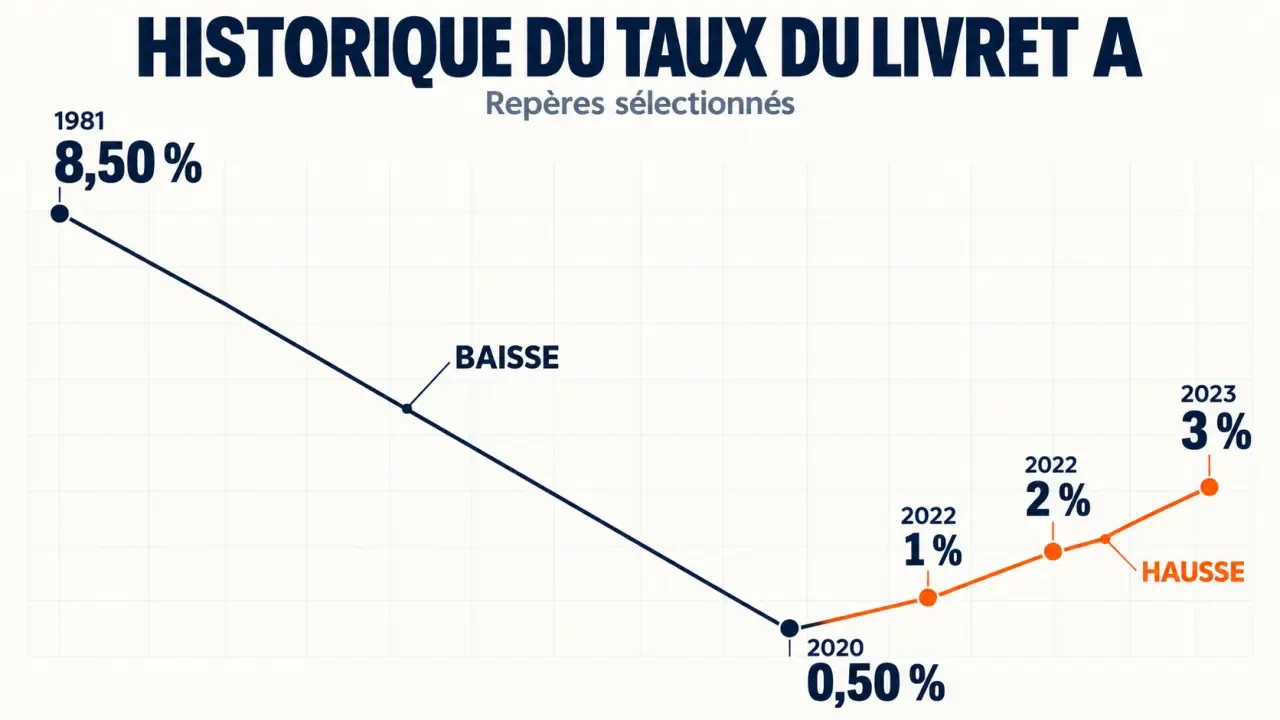
Le taux du Livret A a atteint 8,50 % en 1981, avant de tomber à un plancher de 0,50 % en 2020, puis de remonter à 3 % en février 2023. Ces variations suivent l’évolution de l’inflation et des taux d’intérêt, mais aussi les décisions des pouvoirs publics. Pour lire cet historique, il faut distinguer le taux annoncé, sa date d’application et le rendement réel, qui tient compte de la hausse des prix.
Les grandes dates du taux du Livret A
Créé en 1818, le Livret A accompagne l’épargne des Français depuis plus de deux siècles. Son taux a connu de fortes variations. Les périodes d’inflation élevée ont été associées à des rémunérations nominales importantes, tandis que les années de faibles taux d’intérêt ont réduit le rendement proposé.
Le tableau ci-dessous rassemble les principaux repères historiques. Il s’agit d’une sélection des changements marquants, et non de la liste exhaustive de toutes les révisions intervenues depuis la création du livret.
| Date d’application | Taux annuel | Repère historique |
|---|---|---|
| 16 octobre 1981 | 8,50 % | Point culminant dans une période de forte inflation |
| 1er août 2008 | 4 % | Niveau élevé avant les baisses liées à la crise financière |
| 1er août 2009 | 1,25 % | Repli marqué de la rémunération |
| 1er août 2011 | 2,25 % | Remontée temporaire du taux |
| 1er août 2013 | 1,25 % | Nouvelle phase de baisse |
| 1er août 2015 | 0,75 % | Début d’une période de rémunération très faible |
| 1er février 2020 | 0,50 % | Plancher historique |
| 1er février 2022 | 1 % | Début du relèvement face au retour de l’inflation |
| 1er août 2022 | 2 % | Nouvelle hausse |
| 1er février 2023 | 3 % | Fin de cette séquence de remontée |
Pour connaître le taux actuellement applicable, il faut compléter cet historique avec la dernière décision officielle. La série statistique Webstat de la Banque de France permet de retrouver les taux successifs. Service-public.gouv.fr indique les changements réglementaires et leurs dates d’entrée en vigueur. Un taux annoncé pour une échéance future ne s’applique pas avant cette date.
Pourquoi les hausses et les baisses ne suivent pas toujours immédiatement l’économie
Une formule fondée sur deux indicateurs
Le taux du Livret A est normalement réexaminé tous les six mois, aux échéances du 1er février et du 1er août. La formule de calcul repose sur deux composantes : l’inflation hors tabac et les taux interbancaires à court terme de la zone euro, observés au cours des six mois précédents.
Le résultat est arrondi au dixième de point le plus proche, avec un taux plancher de 0,50 %. Le calcul porte sur une période passée : le taux peut donc évoluer avec un décalage par rapport aux prix observés récemment. Il ne dépend pas uniquement du dernier chiffre mensuel d’inflation.
Une décision publique, pas un tarif bancaire
La Banque de France effectue le calcul et son gouverneur formule une proposition. Le ministère de l’Économie et des Finances arrête le taux applicable. Des circonstances exceptionnelles peuvent justifier une dérogation à l’application mécanique de la formule, notamment pour éviter des variations jugées excessives.
Le taux est identique dans tous les établissements qui distribuent le Livret A. Depuis 2009, toutes les banques peuvent le proposer : changer d’établissement ne permet donc pas d’obtenir un meilleur taux réglementé. Il faut aussi distinguer une révision d’une modification : l’examen semestriel peut aboutir au maintien du taux en vigueur.
Un taux élevé ne garantit pas un meilleur pouvoir d’achat
Comparer 8,50 % et 0,50 % donne une image frappante de l’évolution du Livret A, mais ne suffit pas à mesurer son intérêt économique. Le premier taux correspond à une période de forte hausse des prix, tandis que le second s’inscrit dans un environnement de taux très bas. Le rendement réel dépend de l’écart avec l’inflation.
Pour obtenir une approximation, on peut soustraire l’inflation du taux du livret. Le calcul exact consiste à diviser un plus le rendement par un plus l’inflation, puis à retirer un. Dans un exemple hypothétique où le livret rapporte 3 % et où les prix augmentent de 4 %, le rendement réel est d’environ −0,96 %. Le solde augmente, mais le pouvoir d’achat de cette somme diminue légèrement.
Il faut donc comparer les deux évolutions sur la même période. Une baisse du taux du Livret A peut s’accompagner d’un meilleur rendement réel si l’inflation recule davantage. À l’inverse, une hausse du taux ne suffit pas nécessairement à préserver le pouvoir d’achat lorsque les prix progressent plus vite.
Autre point à garder en tête : le taux indiqué est annuel. Un taux de 3 % appliqué pendant six mois ne rapporte pas 3 % du capital sur cette période. Si plusieurs taux se succèdent au cours d’une année, chaque période contribue séparément aux intérêts, selon les règles de calcul par quinzaine.
Le plafond a sa propre histoire, indépendante du taux
Le plafond du Livret A pour une personne physique est fixé à 22 950 €. Il limite les versements, pas la rémunération. Une hausse du taux n’augmente donc pas automatiquement le montant que l’on peut déposer, et une baisse ne réduit pas le plafond.
| Période | Plafond des versements | Évolution |
|---|---|---|
| À partir de 1991 | 100 000 francs | Repère avant le passage à l’euro |
| À partir de 2002 | 15 300 € | Plafond exprimé en euros |
| 1er octobre 2012 | 19 125 € | Première revalorisation de cette séquence |
| 1er janvier 2013 | 22 950 € | Seconde revalorisation |
Les intérêts capitalisés peuvent porter le solde au-delà de 22 950 €, sans blocage ni perte de rémunération. Un livret dont les versements ont atteint le plafond continue ainsi à produire des intérêts sur l’ensemble de son solde. En revanche, aucun nouveau versement n’est possible tant que celui-ci atteint ou dépasse la limite autorisée.
Ce que cet historique change pour votre épargne
Le Livret A sert d’abord à conserver une épargne de précaution disponible, garantie par l’État et exonérée d’impôt sur le revenu comme de prélèvements sociaux. Les variations de taux ne changent pas cette fonction. Pour faire face à une dépense imprévue, l’accès aux fonds peut compter davantage que la recherche du meilleur rendement à long terme.
Pour évaluer l’effet d’une révision, raisonnez en euros : une variation de 0,50 point représente 50 € sur un capital de 10 000 € conservé pendant une année entière, hors effets de calendrier. Ce repère permet de mesurer concrètement l’enjeu, au-delà du pourcentage annoncé.
Si vous êtes éligible au livret d’épargne populaire, comparez aussi son taux et son plafond. Pour l’argent dont vous n’aurez pas besoin prochainement, d’autres placements peuvent être envisagés selon votre horizon et votre tolérance au risque. Enfin, le Livret A a une utilité collective : une partie de ses ressources contribue notamment au financement du logement social. Son intérêt ne se limite donc pas à son rendement.

Partager cet article
Articles qui pourraient vous intéresser :
 Le plafond du Livret A bloque les versements, mais pas les intérêts
 Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum
 Le Livret A plafonne à 22 950 €, mais ses intérêts continuent de s’accumuler
 Livret A en 2026 : 22 950 € de versements, mais un solde qui peut dépasser le plafond