Wise banque en ligne : une solution multi-devises, pas une banque principale
Wise est souvent recherchée comme une banque en ligne. Son intérêt se situe pourtant ailleurs : c’est surtout une solution de gestion multi-devises et de paiements internationaux. Elle peut simplifier un voyage, une expatriation ou l’encaissement de clients étrangers. En revanche, l’absence de découvert, de crédit et de chéquier limite son usage comme banque principale au quotidien.
Wise n’est pas une banque classique, et cette différence compte
Créée en 2011 sous le nom de TransferWise, l’entreprise a adopté le nom Wise en 2021. Son activité historique consiste à faciliter les transferts d’argent internationaux en affichant le coût de l’opération et le taux de conversion appliqué. Son offre s’est ensuite étendue à un compte multi-devises, à des coordonnées de réception dans certaines monnaies et à une carte de débit Mastercard.
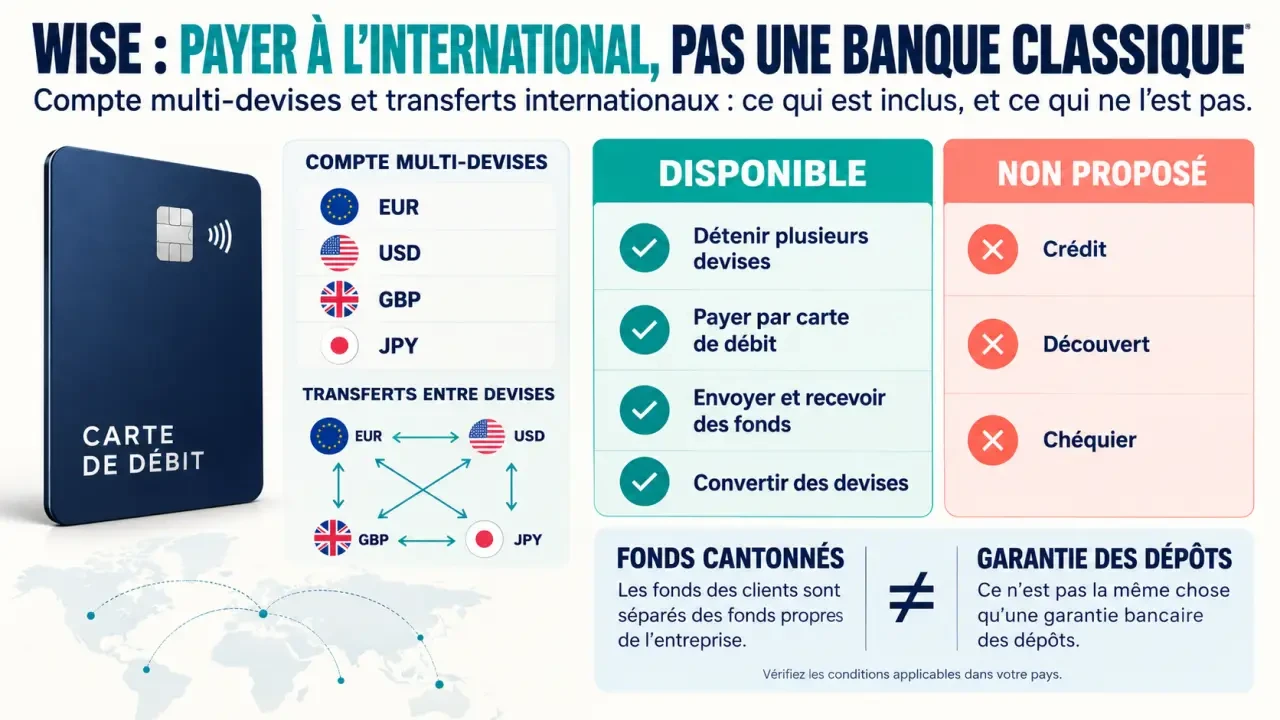
Le terme « banque en ligne » reste pratique pour comparer les services, mais il peut prêter à confusion. Wise relève du modèle de la fintech et de l’établissement de paiement ou de monnaie électronique, selon le territoire. Pour les clients européens, Wise Europe SA est notamment établie en Belgique. Cette structure permet de proposer des paiements, des conversions et des transferts, sans offrir toutes les fonctions d’une banque disposant d’une licence bancaire.
- Disponible : soldes dans plusieurs devises, conversions, virements, carte de débit et paiements mobiles.
- Non disponible : découvert autorisé, crédit, chéquier et encaissement de chèques.
- À retenir : Wise complète souvent un compte bancaire principal au lieu de le remplacer.
Le compte multi-devises répond à des besoins très concrets
Le compte Wise permet de détenir et de convertir plusieurs monnaies depuis une seule application. Les présentations du service évoquent plus de 40 devises, avec une disponibilité qui peut varier selon le pays de résidence et les fonctionnalités locales. L’utilisateur peut conserver des euros, recevoir des livres sterling, convertir une partie de son solde en dollars et régler une dépense dans la devise locale.
Recevoir un paiement comme un client local
Selon la devise et l’éligibilité du compte, Wise peut fournir des coordonnées bancaires locales ou internationales. Il peut s’agir d’un IBAN européen, de coordonnées britanniques avec sort code ou encore d’informations américaines avec routing number. Ces données ne rendent pas le compte identique à un compte bancaire local pour tous les usages. Elles peuvent toutefois simplifier la réception d’un salaire, d’un remboursement ou d’une facture internationale.
Le taux de change est le vrai point de comparaison
Le fonctionnement de Wise repose sur l’utilisation du taux moyen du marché, auquel s’ajoutent des frais de conversion affichés avant la validation. Les frais annoncés peuvent se situer entre 0,35 % et 2 %, selon la paire de devises et l’opération. Une banque traditionnelle peut, de son côté, intégrer sa marge directement dans le taux proposé. Le virement semble alors peu coûteux, mais le montant réellement reçu est moins favorable.
Le taux de change pèse directement sur le coût total. Sur un petit achat, quelques centimes d’écart passent inaperçus. Sur des factures récurrentes, un loyer ou des revenus de freelance, la différence se répète à chaque conversion. Comparer uniquement les frais fixes ne suffit donc pas. Il faut regarder le montant final reçu ou dépensé, car il inclut la marge de change, la commission de transfert et les éventuels frais du réseau bancaire.
Carte, retraits et virements : ce que l’usage quotidien permet vraiment
La carte Wise est une carte de débit Mastercard. Elle sert à régler des achats dans la devise locale en utilisant d’abord le solde correspondant, lorsqu’il est disponible. Si ce solde est insuffisant, une conversion peut être effectuée. La carte convient notamment aux voyageurs qui souhaitent éviter de changer des espèces avant leur départ ou d’utiliser une carte appliquant un taux majoré.
| Opération | Fonctionnement à connaître | Point de vigilance |
|---|---|---|
| Paiement par carte | Débit sur le solde détenu ou conversion dans l’application | Vérifier la devise facturée par le commerçant |
| Retrait d’espèces | Retraits gratuits jusqu’à 200 euros par mois et dans la limite de 2 retraits mensuels | Au-delà, 1,75 % de frais est mentionné, hors frais éventuels du distributeur |
| Virement SEPA | Adapté aux transferts en euros dans l’espace SEPA | Le délai dépend du circuit et de la banque bénéficiaire |
| Virement SWIFT | Utile pour certaines devises et destinations hors SEPA | Des frais à partir de 0,5 % sont évoqués et des intermédiaires peuvent intervenir |
Les plafonds doivent aussi être contrôlés dans l’espace personnel. Des plafonds par défaut de 1 000 euros par jour pour les retraits et les paiements sont mentionnés, ainsi que 4 000 euros de retraits et 30 000 euros de paiements par mois. Ces montants ne dispensent pas de vérifier les limites effectivement appliquées au compte, notamment avant un voyage ou une dépense importante.
Wise, N26 ou banque traditionnelle : laquelle choisir selon votre situation ?
La comparaison ne consiste pas à désigner un vainqueur universel. Wise se spécialise dans la circulation de l’argent entre les devises et les pays. Une banque classique reste généralement plus adaptée au crédit, au dépôt d’un salaire domestique, aux chèques et à une relation bancaire complète. N26 et d’autres néobanques peuvent mieux convenir à la gestion quotidienne en euros, selon la formule souscrite et le pays de résidence.
| Besoin prioritaire | Solution souvent la plus cohérente |
|---|---|
| Recevoir et convertir des revenus en devises | Wise |
| Payer lors de voyages fréquents | Wise, en complément d’une carte principale |
| Obtenir un découvert ou un crédit | Banque traditionnelle |
| Gérer un compte courant local au quotidien | Banque classique ou néobanque selon les services recherchés |
| Facturer des clients étrangers | Wise Business |
Wise Business s’adresse aux indépendants et aux entreprises qui paient des fournisseurs ou encaissent des clients à l’international. Le compte professionnel centralise les devises, les coordonnées de réception et les dépenses. Les intégrations avec QuickBooks et Xero peuvent réduire les manipulations comptables. Pour une activité nécessitant un financement, un dépôt d’espèces ou l’encaissement de chèques, une banque professionnelle traditionnelle reste toutefois nécessaire.
Sécurité, ouverture du compte et avis : les vérifications utiles avant de choisir
Wise est réglementée par la Financial Conduct Authority au Royaume-Uni et exerce en Europe via Wise Europe SA. La réglementation impose une séparation des fonds des clients, souvent appelée cantonnement. Cette protection ne doit pas être confondue avec la garantie des dépôts bancaires. Avant de placer une épargne importante, il faut donc comprendre le statut exact du produit et les règles applicables dans son pays.
Les avis publics donnent une image globalement positive du service. Wise affiche notamment 4,8/5 sur l’App Store, sur plus de 36 000 avis, 4,7/5 sur Google Play, avec plus de 990 000 avis, et 4,5/5 sur Trustpilot, pour plus de 183 000 avis. Ces notes peuvent aider à évaluer l’ergonomie et les usages courants. Elles ne remplacent pas la lecture des conditions tarifaires ni la vérification d’un cas de transfert précis.
L’ouverture se fait en ligne : création du profil, vérification d’identité, ajout éventuel d’argent, puis commande de la carte si nécessaire. Avant de souscrire, préparez une pièce d’identité valide, vérifiez que votre pays de résidence est éligible et simulez le coût de votre opération habituelle. Wise devient pertinente si vos dépenses ou vos revenus franchissent régulièrement une frontière monétaire. Pour une vie bancaire exclusivement française et en euros, son avantage est beaucoup moins décisif.