Livret A : les dates à respecter pour éviter de perdre une quinzaine d’intérêts
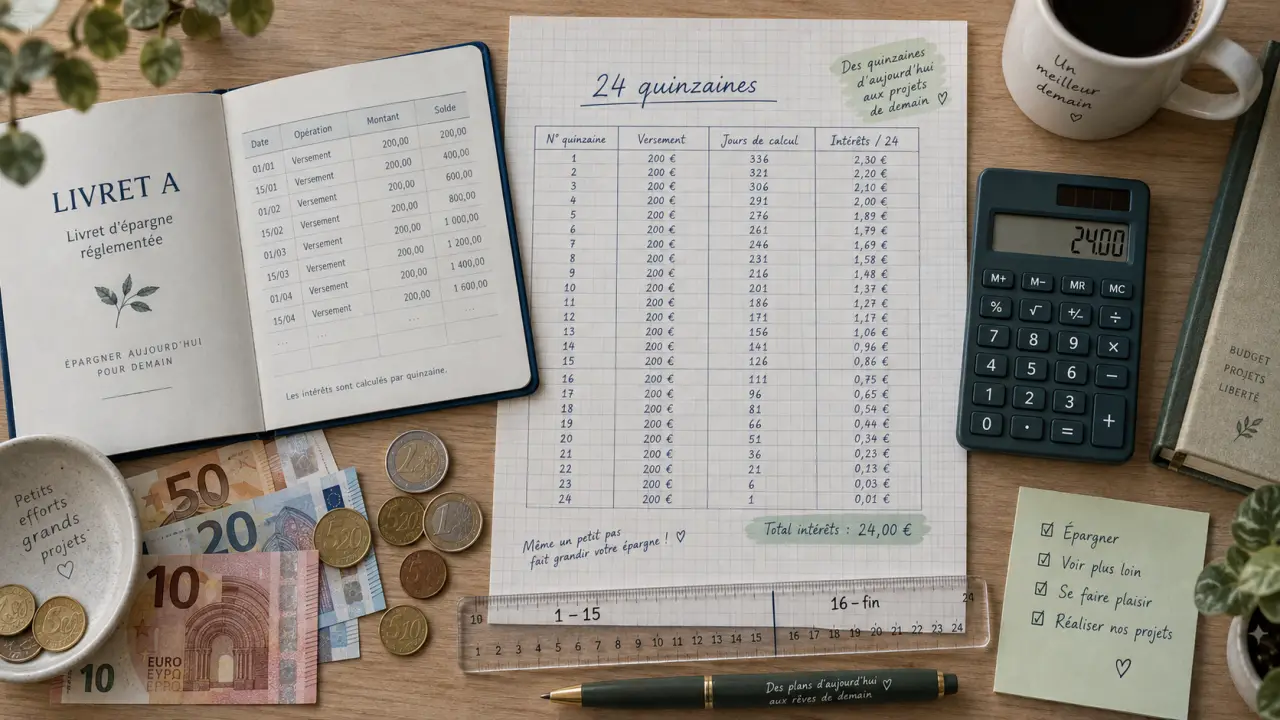
Les intérêts du Livret A ne sont pas calculés chaque jour. Ils sont déterminés selon 24 quinzaines réparties sur l’année. La date à laquelle un dépôt ou un retrait est pris en compte peut donc modifier la rémunération du livret. Pour éviter de perdre une quinzaine, faites créditer un dépôt avant le 16 ou avant le 1er du mois suivant, et programmez plutôt un retrait le 1er ou le 16.
Les intérêts du Livret A sont calculés sur 24 quinzaines
L’année est divisée en 24 quinzaines : la première va du 1er au 15, la seconde du 16 au dernier jour de chaque mois. Ce découpage détermine le nombre de périodes rémunérées. La durée exacte pendant laquelle l’argent apparaît sur le livret ne suffit donc pas à calculer les intérêts.
Un dépôt effectué entre le 1er et le 15 commence à produire des intérêts le 16. Un dépôt réalisé entre le 16 et la fin du mois est rémunéré à partir du 1er du mois suivant. Pour un retrait, la date de valeur est fixée au début de la quinzaine en cours. Les intérêts cessent alors de courir pour cette période.
| Période de l’opération | Date de valeur d’un dépôt | Date de valeur d’un retrait | Effet sur les intérêts |
|---|---|---|---|
| Du 1er au 15 inclus | Le 16 du même mois | Le dernier jour du mois précédent | Le versement est rémunéré à la quinzaine suivante ; le retrait prive d’intérêts pour la première quinzaine du mois. |
| Du 16 au dernier jour du mois | Le 1er du mois suivant | Le 15 du même mois | Le versement attend le mois suivant ; le retrait prive d’intérêts pour la seconde quinzaine. |
Les intérêts sont donc calculés par quinzaine, mais ils ne sont pas versés deux fois par mois. Ils s’accumulent pendant l’année avant d’être inscrits sur le Livret A lors de la capitalisation annuelle.
Le bon calendrier pour verser ou retirer de l’argent
Pour un dépôt : viser le 15 ou le dernier jour du mois
Pour qu’un dépôt commence à produire des intérêts dès la quinzaine suivante, il doit être crédité le 15 ou le dernier jour du mois. Un versement crédité le 15 est pris en compte le 16. Un versement crédité à la fin du mois est pris en compte le 1er du mois suivant.
L’objectif est de réduire la période pendant laquelle l’argent reste sur un compte courant non rémunéré. Cette recommandation concerne la date de crédit effective, et non simplement la date à laquelle l’ordre de virement est saisi.
Par exemple, un versement crédité le 4 avril et un autre crédité le 15 avril ont la même date de valeur : le 16 avril. Si l’argent est déjà disponible, le dépôt du 15 évite donc de le laisser plus longtemps sur le compte courant sans rémunération.
Pour un retrait : privilégier le 1er ou le 16
Pour conserver les intérêts de la quinzaine qui vient de s’achever, mieux vaut effectuer un retrait le 1er ou le 16. Un retrait réalisé le 1er est valorisé au dernier jour du mois précédent. Les intérêts de la seconde quinzaine du mois écoulé restent ainsi pris en compte. De même, un retrait effectué le 16 conserve les intérêts de la première quinzaine du mois.
À l’inverse, un retrait réalisé le 14 reçoit une date de valeur fixée au dernier jour du mois précédent. Les intérêts de toute la première quinzaine sont alors perdus, même si l’argent est resté sur le Livret A presque jusqu’à la fin de cette période.
Ne confondez pas date d’ordre, date d’exécution et date de valeur
Le calendrier des quinzaines n’est utile que si le virement est effectivement crédité à temps. La date à laquelle vous donnez l’ordre, celle à laquelle la banque traite l’opération et la date de valeur peuvent être différentes.
Un virement externe lancé un week-end, un jour férié ou après l’heure limite de traitement peut être reçu plusieurs jours plus tard. La banque applique alors la date correspondant à la prise en compte réelle des fonds, pas nécessairement celle de la demande.
Le compte courant peut servir de réserve temporaire dans ce type de situation. Il permet de conserver une marge de liquidité sans retirer précipitamment de l’argent du Livret A le 14 ou le 30. Cette précaution est utile pour les prélèvements imprévus, les virements entrants incertains et les dépenses à échéance fixe.
À quelle date les intérêts sont-ils versés ?
Les intérêts du Livret A sont capitalisés une fois par an, le 31 décembre. La banque additionne les intérêts acquis au cours des 24 quinzaines, puis les inscrit sur le livret. Le montant ainsi ajouté au capital produira lui-même des intérêts l’année suivante.
Il faut distinguer cette date de versement annuel des dates de calcul. Les 1er et 16 sont les repères utilisés pour déterminer les périodes rémunérées. Le 31 décembre correspond à la capitalisation : c’est à ce moment que les intérêts cumulés deviennent visibles comme un crédit sur le Livret A.
Les intérêts capitalisés peuvent faire dépasser le plafond réglementaire sans difficulté. En revanche, lorsque le plafond de dépôt est atteint, il n’est plus possible d’effectuer de nouveaux versements, hors ajout des intérêts annuels.
Calculer les intérêts selon le capital et le nombre de quinzaines
Pour estimer les intérêts d’un Livret A, utilisez la formule suivante :
Intérêts = capital × taux annuel × nombre de quinzaines rémunérées / 24
Cette formule convient lorsqu’un même capital reste présent pendant toute la période étudiée. Lorsqu’un versement ou un retrait intervient en cours d’année, il faut retenir uniquement les quinzaines pendant lesquelles le montant est effectivement rémunéré.
Si plusieurs opérations ont eu lieu, chaque tranche de capital doit être calculée séparément. Il suffit ensuite d’additionner les montants obtenus. Le résultat reste une estimation lorsque le taux a changé pendant l’année : le calcul doit alors être découpé entre les périodes correspondant à chaque taux.
Exemple avec 10 000 € conservés toute l’année
Avec un capital de 10 000 €, un taux annuel de 1,7 % et 24 quinzaines rémunérées, le calcul est le suivant : 10 000 × 1,7 % × 24 / 24. Les intérêts atteignent donc 170 € sur l’année.
Les intérêts du Livret A sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Dans cet exemple, les 170 € correspondent donc au montant net pour l’épargnant, avec le taux retenu pour la simulation.
Exemple d’un versement effectué en cours d’année
Supposons un versement de 6 000 € crédité le 15 juillet, avec un taux de 1,7 %. Sa date de valeur est le 16 juillet. Le capital est alors rémunéré pendant 11 quinzaines, du 16 juillet au 31 décembre.
Le calcul devient : 6 000 × 1,7 % × 11 / 24, soit environ 46,75 € d’intérêts. Si le même versement avait été crédité le 16 juillet, sa date de valeur aurait été reportée au 1er août. Il n’aurait alors produit des intérêts que pendant 10 quinzaines.
Une seule journée de décalage entre le 15 et le 16 peut donc faire perdre une période entière de rémunération. C’est pourquoi la date de crédit doit être vérifiée lorsque le versement est effectué par virement.
Les règles du Livret A à garder en tête
Le Livret A est une épargne réglementée, disponible et adaptée à l’épargne de précaution. Son plafond est fixé à 22 950 € pour un particulier, hors intérêts capitalisés. Pour les associations, le plafond indiqué est de 76 500 €. Les dépôts et les retraits sont possibles à partir de 10 €, avec un minimum de 1,50 € pour les clients de La Banque Postale.
Le taux du Livret A peut évoluer en cours d’année. Vérifiez donc le taux applicable au moment de réaliser une simulation, notamment auprès de Service-Public.fr ou du ministère de l’Économie. Si le taux change, le calcul annuel doit être séparé entre les périodes pendant lesquelles chaque taux était en vigueur.
Le plafond limite les nouveaux dépôts, mais les intérêts capitalisés peuvent le dépasser. Le montant réellement rémunéré dépend aussi du nombre de quinzaines retenues et des dates de valeur appliquées par la banque.
Enfin, l’optimisation des dates ne doit pas conduire à retarder une dépense importante ni à maintenir un solde insuffisant sur le compte courant. Gagner une quinzaine d’intérêts est utile, mais la disponibilité de l’épargne reste la fonction première du Livret A.

Partager cet article
Articles qui pourraient vous intéresser :
 Livret A ou LDDS : comment optimiser votre épargne de précaution ?
 Le transfert d’un Livret A passe par une clôture, puis une nouvelle ouverture
 Livret A à La Poste : plafond, fiscalité et retraits expliqués
 Demander une remise gracieuse de frais bancaires : les arguments qui favorisent un geste commercial