Tarif des cartes bancaires Caisse d’Épargne : jusqu’à 359,55 € par an selon la Visa choisie
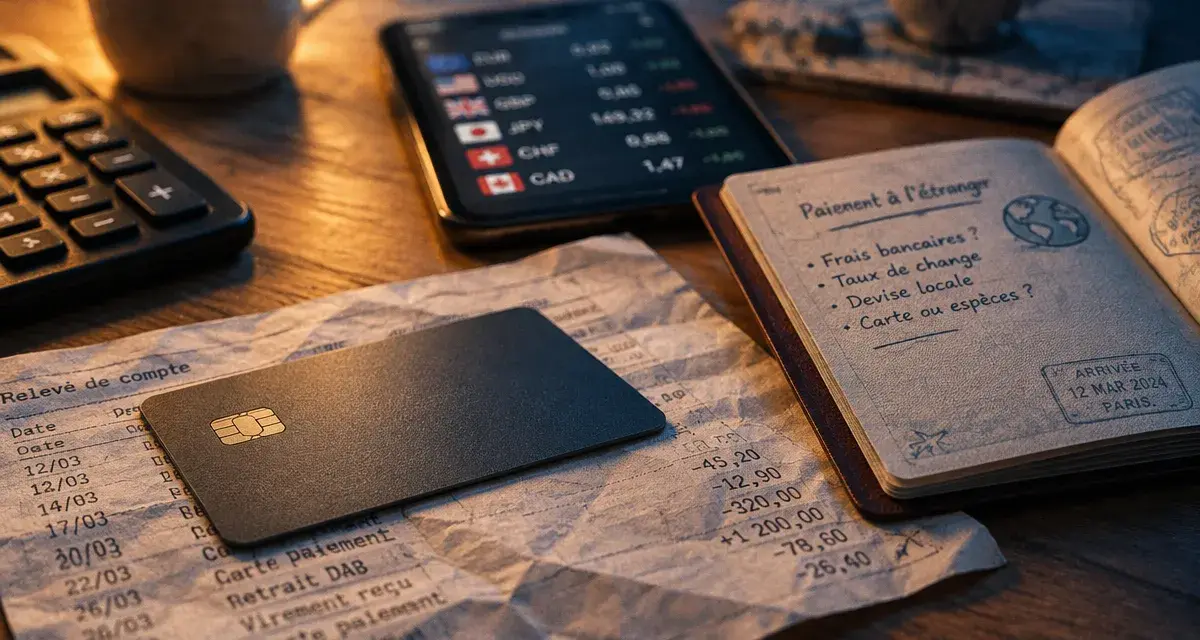
Le tarif d’une carte bancaire Caisse d’Épargne ne se résume pas à sa cotisation annuelle. Le niveau de gamme, le type de débit, l’âge du titulaire et l’utilisation à l’étranger peuvent modifier le coût réel. Les montants ci-dessous servent de repères pour comparer les cartes Visa Classic, Premier, Platinum et Infinite. Ils doivent être vérifiés dans la brochure tarifaire de votre caisse régionale, à la date de souscription.
Les cotisations annuelles des cartes Visa
La Visa Classic correspond à l’entrée de gamme. Les cartes Premier, Platinum et Infinite ajoutent progressivement des garanties d’assurance, des prestations d’assistance et des services adaptés notamment aux déplacements. La carte la moins chère n’est donc pas forcément la plus appropriée si vous voyagez souvent ou si vous avez besoin de plafonds plus élevés.
| Carte bancaire | Cotisation annuelle indicative | Positionnement |
|---|---|---|
| Visa Classic | 51,55 € | Usage quotidien |
| Visa Premier | 158,05 € | Voyages et garanties renforcées |
| Visa Platinum | 228,80 € | Services premium |
| Visa Infinite | 359,55 € | Haut de gamme et conciergerie |
Ces montants concernent la Visa Classic et la Visa Premier en débit immédiat ou différé, la Visa Platinum en débit différé et la Visa Infinite en débit différé. Une formule groupée de services, une offre jeune ou des conditions propres à votre Caisse d’Épargne peuvent modifier le montant effectivement facturé.
Quelle carte choisir selon son utilisation ?
La Visa Classic convient aux besoins courants : achats, retraits et paiements en ligne. Elle peut aussi être proposée avec une autorisation quasi-systématique, un fonctionnement qui aide à mieux maîtriser son budget. Avant de valider une transaction, le système vérifie le solde disponible sur le compte. Le paiement peut toutefois être refusé si le terminal ne parvient pas à interroger la banque ou si le solde est insuffisant.
La Visa Premier peut convenir aux personnes qui partent régulièrement en vacances, louent un véhicule ou recherchent des garanties plus étendues. La Visa Platinum ajoute un assistant personnel disponible 24 h/24 et jusqu’à 4 téléconsultations médicales à l’étranger par an. La Visa Infinite s’adresse aux clients qui recherchent des plafonds élevés et une conciergerie disponible 24 h/24 et 7 j/7.
Débit immédiat, différé ou autorisation quasi-systématique : ce qui change vraiment
Le type de débit modifie la façon de suivre ses dépenses, mais pas automatiquement les garanties associées à la carte. Il faut comparer les modalités proposées pour la carte choisie, car elles peuvent varier selon la caisse régionale et le profil du client.
- Débit immédiat : chaque achat est débité du compte peu après son enregistrement. Le solde disponible reflète alors plus rapidement les dépenses réalisées.
- Débit différé : les paiements par carte sont regroupés et prélevés à une échéance mensuelle. Les retraits d’espèces restent généralement débités immédiatement.
- Autorisation quasi-systématique : le solde est contrôlé avant la plupart des paiements et des retraits pour limiter le risque de dépassement.
Le débit différé demande une attention particulière. Le solde affiché peut sembler confortable alors que plusieurs paiements attendent encore leur prélèvement. Une méthode simple consiste à mettre de côté, après chaque achat, la somme qui sera débitée à la prochaine échéance.
Imaginez deux dépenses de 100 € réalisées le même jour à l’étranger. Pour la première, vous payez dans la devise locale. Pour la seconde, le terminal du commerçant convertit directement le montant en euros. Les sommes semblent identiques sur le ticket, mais leur conversion peut suivre des mécanismes différents. Accepter la conversion proposée par le commerçant revient à appliquer son taux de change, qui peut être moins favorable. Payer dans la devise locale laisse le réseau de la carte effectuer la conversion, puis appliquer les frais prévus par la tarification. Ce choix, souvent présenté rapidement à l’écran, peut donc modifier le montant final.
Paiements et retraits à l’étranger : les frais à anticiper
Dans la zone euro, les paiements par carte et les retraits en euros suivent généralement des règles proches de celles appliquées en France. Hors zone euro ou lors d’un règlement en devise, des commissions peuvent s’ajouter. Le repère tarifaire retenu indique 2,80 % pour un paiement par carte en devises.
Pour les retraits hors euros, ce même repère associe un forfait de 3,20 € par retrait à une commission proportionnelle de 2,80 %. Plusieurs petits retraits peuvent ainsi coûter plus cher qu’un seul retrait, à condition toutefois de ne pas transporter une somme excessive en espèces et de respecter son plafond.
| Opération | Repère tarifaire indiqué | Bon réflexe |
|---|---|---|
| Paiement en devises | 2,80 % | Privilégier les paiements par carte pour limiter les retraits |
| Retrait hors zone euro | 3,20 € + 2,80 % | Regrouper les retraits lorsque c’est pertinent |
| Retrait ou paiement en euros | À vérifier selon la grille régionale | Contrôler les éventuelles conditions du réseau utilisé |
Les plafonds de paiement et de retrait doivent aussi être vérifiés avant un départ. Ils varient selon la carte et peuvent faire l’objet d’un ajustement temporaire. Consultez-les avant de réserver un hôtel, de régler une caution de location ou d’effectuer un achat important. Une assurance incluse ne remplace pas un plafond disponible si le paiement est refusé.
Réductions jeunes et frais qui s’ajoutent à la carte
La cotisation de la carte ne représente qu’une partie du budget bancaire annuel. Les frais de tenue de compte sont annoncés à 5,05 € par trimestre, soit 20,20 € par an, avec une gratuité mentionnée pour les 12-25 ans. Certaines offres destinées aux 18-28 ans peuvent aussi prévoir une tarification spécifique. Les conditions exactes doivent être contrôlées avant la souscription.
Une réduction de 50 % est annoncée pour les Visa Infinite, Platinum et Premier chez les 18-25 ans, ainsi que pour la Visa Classic chez les 16-25 ans. L’éligibilité dépend toutefois de l’âge, de la caisse régionale et parfois de l’offre détenue. Demandez donc un tarif personnalisé plutôt que d’appliquer automatiquement la remise au prix public.
Les autres lignes à surveiller sur le relevé tarifaire
L’assurance perte ou vol est indiquée à 36 € par an. Les virements SEPA en euros réalisés via Direct Ecureuil Internet peuvent être gratuits selon les conditions applicables. Les opérations hors SEPA demandent une vérification plus attentive : les frais dépendent de la devise, du pays, des banques correspondantes et du mode d’émission. Des indications contradictoires apparaissent entre 0,10 % et 10 % pour la contrevaleur en euros d’un virement hors SEPA. Demandez confirmation à votre caisse avant d’effectuer l’opération.
Les incidents de compte peuvent aussi alourdir le coût annuel. Une commission d’intervention est annoncée à 8 € par opération, dans la limite de 80 € par mois. Le coût total d’une carte comprend donc la cotisation, les frais de tenue de compte, les services optionnels et les frais liés à vos habitudes de paiement ou de voyage.
Vérifier le tarif réellement applicable dans votre région
La Caisse d’Épargne est organisée en caisses régionales. Deux clients possédant une carte portant le même nom peuvent donc dépendre de brochures tarifaires différentes. La date d’entrée en vigueur du document compte également. Une ancienne grille peut aider à comprendre un libellé, mais elle ne permet pas de prévoir avec certitude une facturation future.
- Identifiez votre caisse régionale et la carte envisagée, en précisant son type de débit.
- Consultez la grille tarifaire en vigueur et recherchez les rubriques consacrées aux cartes bancaires, aux opérations internationales et aux jeunes.
- Vérifiez séparément la cotisation, les frais de tenue de compte, les retraits en devises et les assurances optionnelles.
- Demandez les plafonds, les exclusions d’assurance et les conditions de réduction avant de souscrire.
Cette vérification permet de comparer les offres sur leur coût global, et pas seulement sur le prix affiché de la carte. Elle est particulièrement utile pour une Visa Premier, Platinum ou Infinite choisie pour ses garanties de voyage. Leur intérêt dépend de vos déplacements, de vos moyens de paiement et du niveau de protection dont vous avez réellement besoin.

Partager cet article
Articles qui pourraient vous intéresser :
 25 € ou 20 € par mois : quel plafonnement des frais bancaires s’applique à votre situation ?
 Un paiement par carte ne s’annule pas toujours : les délais qui protègent votre remboursement
 Faire opposition à une carte bancaire : les 4 gestes à accomplir sans attendre
 Carte bancaire Cdiscount : cashback, paiement fractionné, coût, est-elle rentable ?