Paiement sans contact : NFC, plafonds de 50 € et sécurité sur carte, mobile ou montre
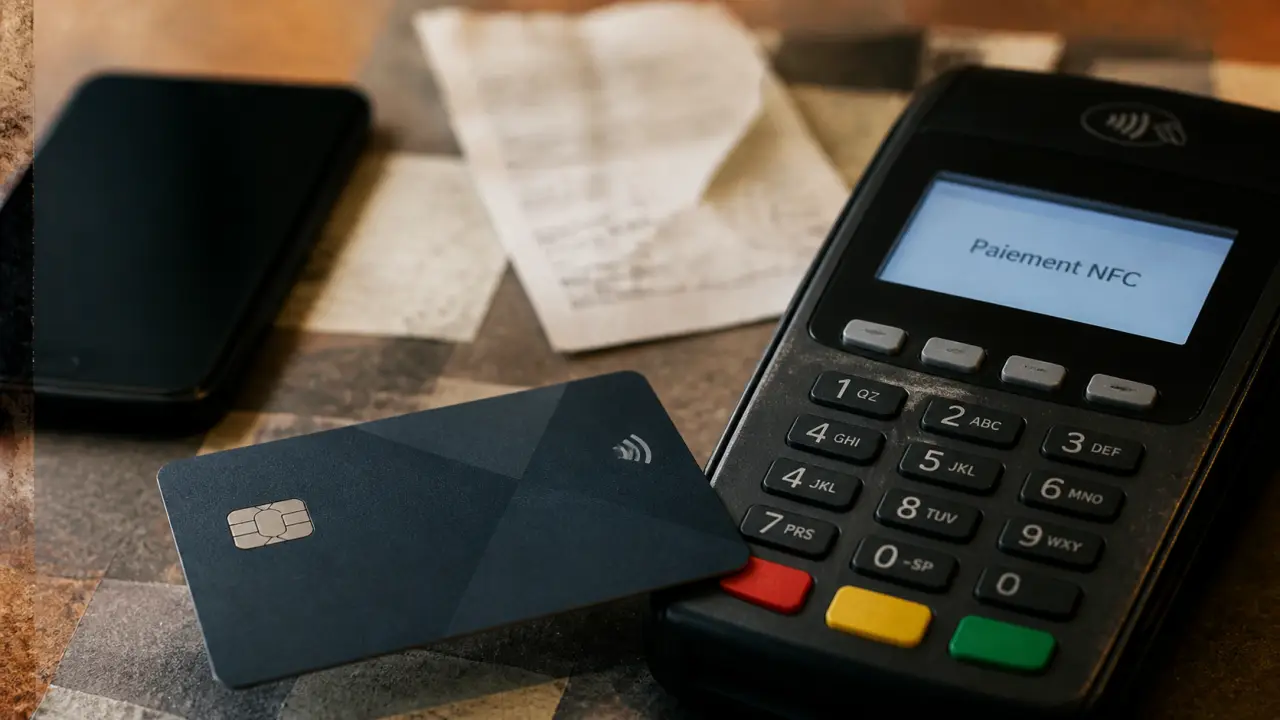
Le paiement sans contact permet de régler un achat en approchant simplement sa carte bancaire, son téléphone ou sa montre d’un terminal compatible. Le geste dure rarement plus de 2 secondes. Derrière cette simplicité, il y a une technologie précise, des plafonds, des contrôles bancaires et plusieurs niveaux de sécurité. Si vous cherchez le lien avec Safepay ou Saferpay, l’essentiel est de distinguer le support utilisé par le client et la solution qui permet au commerçant d’accepter ou de traiter la transaction.
Le principe : une communication NFC à très courte distance
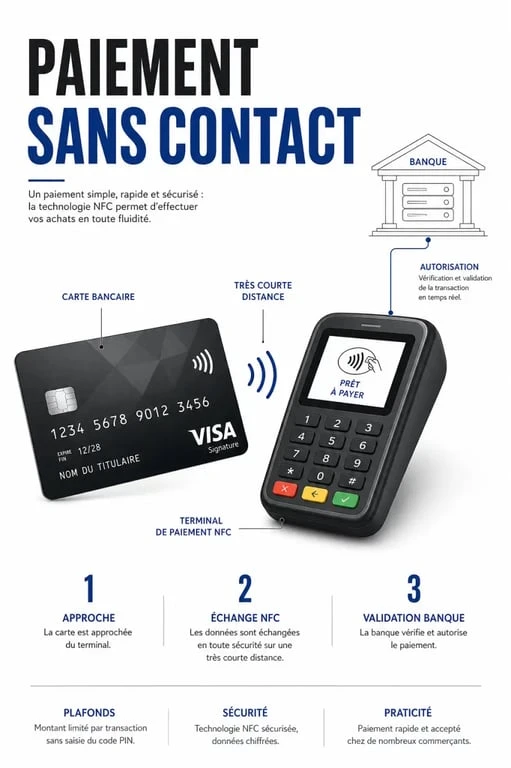
Une carte bancaire sans contact fonctionne grâce à la technologie NFC, pour Near Field Communication. Elle permet un échange d’informations par ondes radio entre la carte et le terminal de paiement, mais seulement à très courte portée. En pratique, il faut approcher la carte à quelques centimètres du lecteur, souvent à moins de 4 cm, pour que la communication démarre.
Ce qui se passe au moment du paiement
Lorsque vous présentez la carte devant le terminal, celui-ci détecte la puce NFC, vérifie que le paiement sans contact est possible, puis transmet une demande d’autorisation. La banque ou le réseau de paiement contrôle plusieurs éléments, comme la validité de la carte, le plafond disponible, la cohérence de l’opération et les signaux de risque éventuels. Si tout est conforme, la transaction est acceptée et le ticket peut être émis.
La carte n’envoie pas votre numéro bancaire en clair. Les données échangées sont protégées, notamment par des mécanismes de chiffrement. Dans les paiements mobiles, la tokenisation remplace aussi le numéro réel de carte par un jeton unique, utilisable dans un cadre précis. C’est l’une des raisons pour lesquelles payer avec un wallet peut être plus sûr qu’il n’y paraît.
Safepay, Saferpay, carte contactless : ne pas confondre les rôles
Le mot Safepay peut désigner, selon les cas, une expérience de paiement sécurisée, tandis que Saferpay est connu comme une solution de paiement utilisée par des commerçants pour accepter des transactions. Dans tous les cas, la carte contactless reste le moyen de paiement côté client, alors que la plateforme ou le terminal côté marchand sert à accepter, router et sécuriser l’opération. Autrement dit, vous n’avez pas besoin d’une carte Safepay spécifique pour utiliser le sans contact : il faut surtout une carte compatible, un terminal compatible et une autorisation bancaire.
Carte, smartphone, montre : quels supports changent l’expérience
Le sans contact ne se limite plus à la carte physique. Le même geste peut être réalisé avec un smartphone Android, un iPhone ou une montre connectée, à condition que le moyen de paiement ait été ajouté dans un portefeuille numérique compatible comme Apple Pay, Google Pay ou Samsung Pay.
| Support | Ce qu’il faut vérifier | Authentification possible |
|---|---|---|
| Carte bancaire | Symbole sans contact, activation par la banque, plafond disponible | Code PIN demandé dans certains cas |
| Smartphone Android | NFC activé, carte ajoutée au wallet, téléphone compatible | Code, empreinte digitale ou reconnaissance faciale selon l’appareil |
| iPhone | Carte ajoutée à Apple Pay, banque compatible | Face ID, Touch ID ou code de l’appareil |
| Montre connectée | Wallet configuré, verrouillage actif, modèle compatible | Déverrouillage ou code selon la montre |
La différence entre payer et encaisser sans contact
Pour un particulier, le geste consiste à payer avec une carte ou un wallet. Pour un commerçant, l’enjeu est inverse, il s’agit d’accepter le paiement. Certains services de type Tap to Pay permettent d’encaisser directement avec un smartphone compatible, sans terminal supplémentaire. Le téléphone du commerçant devient alors l’interface d’acceptation, tandis que la carte ou le téléphone du client reste le moyen de paiement.
Une bonne façon de comprendre l’ensemble consiste à imaginer une matrice simple : d’un côté, le client utilise une carte ou un mobile, de l’autre, le commerçant accepte via un TPE classique ou un smartphone compatible Tap to Pay. Cette lecture évite une confusion fréquente. Ce n’est pas parce que le commerçant utilise une solution comme Saferpay que votre carte fonctionne différemment. Ce qui change surtout, c’est le canal d’acceptation, l’orchestration de la transaction et les contrôles appliqués en arrière-plan.
Plafonds, code PIN et sans contact plus
En France, le paiement par carte sans contact sans saisie du code est généralement limité à 50 € par opération. Ce plafond vise surtout les paiements par carte sans authentification forte au moment du passage en caisse. Il ne signifie pas que tout paiement supérieur à 50 € est impossible sans insérer la carte : certains terminaux permettent le sans contact plus, avec saisie du code PIN.
Quand le code peut être demandé
Le terminal ou la banque peut demander le code dans plusieurs situations : montant supérieur au plafond autorisé, cumul de paiements sans contact successifs, contrôle aléatoire de sécurité, carte récemment renouvelée ou suspicion de risque. Dans ce cas, il suffit souvent d’insérer la carte et de saisir le code, ou de suivre les instructions du terminal si le sans contact plus est accepté.
Avec un smartphone ou une montre, le fonctionnement est différent. L’authentification peut être faite sur l’appareil avant ou pendant le paiement. Le plafond peut donc dépendre du wallet, de la banque, du terminal et du type d’authentification utilisé. Deux personnes dans la même file d’attente peuvent donc avoir une expérience différente : l’une paie 18 € par carte sans code, l’autre règle un montant plus élevé avec son mobile après validation biométrique.
Pourquoi un paiement contactless peut être refusé
Un refus ne signifie pas nécessairement que la carte est défectueuse. Les causes les plus courantes sont simples : carte trop éloignée du lecteur, terminal non compatible, plafond dépassé, solde insuffisant, carte bloquée, NFC désactivé sur mobile, batterie trop faible, wallet mal configuré ou réseau d’autorisation indisponible. Le premier réflexe consiste à rapprocher de nouveau la carte ou le téléphone, puis à essayer l’insertion avec code si le terminal le propose.
Sécurité : ce qui protège réellement la transaction
Le sans contact est conçu pour réduire l’exposition des données sensibles. La courte distance NFC limite déjà les interactions non voulues. À cela s’ajoutent le chiffrement, les contrôles bancaires, les plafonds, les demandes ponctuelles de code PIN et, sur mobile, l’authentification biométrique ou le code de l’appareil.
Tokenisation et données bancaires
La tokenisation est particulièrement importante dans les paiements mobiles. Au lieu de transmettre directement le numéro réel de la carte, le système utilise un jeton de paiement. Ce jeton est lié à un usage ou à un environnement spécifique, ce qui limite fortement l’intérêt d’une interception. Même si un élément technique était capté, il ne permettrait pas de reconstituer librement la carte bancaire complète.
Les contrôles ne s’arrêtent pas au terminal. La banque peut analyser le montant, le lieu, la fréquence des paiements et l’historique du compte. C’est ce maillage qui explique à la fois la rapidité en caisse et certains refus apparemment surprenants : le système privilégie parfois une vérification supplémentaire plutôt qu’une validation automatique.
Perte, fraude ou opération suspecte : les bons réflexes
En cas de perte de carte, il faut faire opposition rapidement auprès de sa banque ou via le serveur interbancaire d’opposition, accessible 24h/24 et 7j/7. Si une opération frauduleuse apparaît sur le compte, il faut la signaler à la banque et la contester. Pour certaines démarches en ligne, la plateforme Perceval peut être utilisée afin de déclarer une fraude à la carte bancaire.
Le délai de contestation peut aller jusqu’à 13 mois pour une opération frauduleuse, selon les conditions applicables. Il reste néanmoins préférable d’agir dès la découverte du débit : plus la réaction est rapide, plus il est facile de bloquer la carte, d’éviter d’autres opérations et de documenter la contestation.
Activer, désactiver et bien utiliser le sans contact au quotidien
Sur une carte bancaire, la fonction sans contact est généralement activée par défaut ou après une première opération avec code, selon la banque. Si vous ne souhaitez pas l’utiliser, vous pouvez demander sa désactivation ou vérifier dans votre application bancaire si l’option est disponible. Certaines banques permettent aussi de bloquer temporairement la carte depuis l’application.
Sur téléphone Android, iPhone et montre connectée
Sur Android, vérifiez d’abord que le NFC est activé dans les paramètres, puis ajoutez votre carte dans le wallet compatible. Sur iPhone, le NFC destiné au paiement fonctionne automatiquement avec Apple Pay lorsque la carte est correctement enregistrée. Dans les deux cas, une vérification par SMS, application bancaire ou authentification forte peut être demandée lors de l’ajout de la carte.
- Vérifiez que votre carte est bien compatible avec le paiement mobile.
- Activez le verrouillage de l’écran pour éviter tout usage non autorisé.
- Gardez l’application bancaire à jour pour valider les demandes de sécurité.
- Approchez le haut du téléphone ou de la montre du terminal, pas forcément le centre de l’écran.
- En cas d’échec, essayez la carte physique ou demandez au commerçant si le terminal accepte le sans contact plus.
Les habitudes qui évitent la plupart des blocages
Avant de conclure qu’un paiement ne fonctionne pas, regardez le terminal : le symbole sans contact, le montant affiché et les instructions à l’écran donnent souvent la réponse. Évitez aussi de présenter plusieurs cartes en même temps dans un portefeuille, car le terminal peut ne pas savoir laquelle lire. Enfin, pour un paiement mobile, assurez-vous que le bon wallet est défini par défaut et que l’appareil est suffisamment chargé.
Le contactless est donc simple côté utilisateur, mais très encadré côté technique. Sa fiabilité repose sur un équilibre entre un geste rapide en caisse, une communication NFC très courte, des plafonds maîtrisés et des contrôles de sécurité invisibles mais permanents.

- Frais bancaires déductibles des impôts : quels frais déclarer et pourquoi la flat tax bloque la case 2CA ? - 11 septembre 2026
- Néobanque : la définition juridique qui change votre garantie de 100 000 € - 10 septembre 2026
- Débloquer un PEE avant 5 ans : les 13 motifs et délais à vérifier - 9 septembre 2026