Livret A Caisse d’Épargne : fonctionnement, plafond et atouts de votre épargne de sécurité
Le Livret A est pour beaucoup de Français le premier réflexe d’épargne. Distribué par la Caisse d’Épargne, ce placement réglementé par l’État combine sécurité, disponibilité immédiate et avantage fiscal. Que vous souhaitiez constituer une réserve pour les imprévus du quotidien ou financer un projet à court terme, il représente une solution de référence pour gérer votre capital sans risque.
Qu’est-ce que le Livret A et pourquoi le choisir ?
Le Livret A est un produit d’épargne dont les caractéristiques sont fixées par les pouvoirs publics. En ouvrant ce livret auprès de la Caisse d’Épargne, vous bénéficiez d’une garantie totale de votre capital. Cette sécurité est le fondement de ce placement, ce qui en fait l’outil idéal pour votre épargne de précaution. Contrairement aux investissements boursiers soumis aux aléas des marchés, le Livret A protège votre argent tout en le rendant accessible à tout moment.
Calculateur d’intérêts Livret A
Le Livret A se distingue également par sa neutralité fiscale. Les intérêts générés sont totalement exonérés d’impôt sur le revenu et de prélèvements sociaux. Ce rendement net constitue un atout pour les épargnants qui souhaitent optimiser leur trésorerie sans alourdir leur fiscalité annuelle.
Caractéristiques techniques : plafond, taux et règles de détention
Pour utiliser votre Livret A, il est nécessaire de maîtriser les règles encadrant son fonctionnement. Bien que simple d’accès, ce produit répond à des normes précises :
Le plafond de dépôt est fixé à 22 950 euros. Ce montant concerne uniquement les versements ; les intérêts cumulés au fil des années peuvent porter le solde total au-delà de cette limite. La réglementation interdit la détention de plusieurs Livrets A. Cette règle s’applique à toute personne physique, qu’elle soit majeure ou mineure.
Les intérêts sont calculés par quinzaines. Pour optimiser votre rendement, effectuez vos versements avant le 15 ou le 30 du mois et évitez les retraits juste avant ces dates, afin de ne pas perdre les intérêts de la quinzaine en cours.
La dimension sociale de votre épargne
Les fonds déposés sur les Livrets A sont en grande partie centralisés par la Caisse des Dépôts et Consignations. Ils servent à financer le logement social et le renouvellement urbain sur l’ensemble du territoire. Votre épargne participe ainsi à des projets d’intérêt général tout en restant disponible pour vos besoins immédiats.
Comment ouvrir et gérer votre Livret A à la Caisse d’Épargne ?
La Caisse d’Épargne a simplifié les démarches pour permettre une gestion autonome. La souscription s’effectue directement en ligne depuis votre espace client ou via l’application mobile. Ce parcours digital permet d’ouvrir votre compte en quelques minutes.
Une fois le compte ouvert, la gestion quotidienne est facilitée par plusieurs outils :
Vous pouvez effectuer des versements libres depuis votre compte courant vers votre Livret A au rythme souhaité. La mise en place de versements permanents est une méthode efficace pour épargner sans y penser et atteindre vos objectifs progressivement. En cas d’imprévu, vous pouvez effectuer un retrait par virement ou dans un distributeur automatique sans frais ni pénalité.
Livret A ou Assurance Vie : quelle stratégie adopter ?
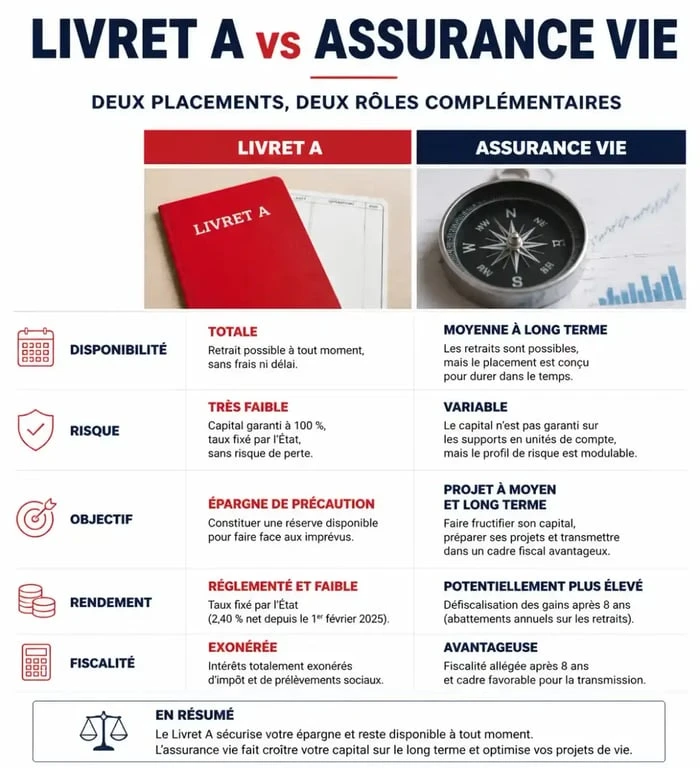
Bien que le Livret A et l’assurance vie permettent d’épargner, ils ne répondent pas aux mêmes besoins.
| Caractéristique | Livret A | Assurance Vie |
|---|---|---|
| Disponibilité | Immédiate | Sous quelques jours |
| Risque | Nul (Capital garanti) | Variable (selon support) |
| Objectif | Court terme / Imprévus | Long terme / Transmission |
Le Livret A doit être considéré comme votre première ligne de défense pour votre épargne de précaution. Une fois cette réserve constituée, généralement l’équivalent de 3 à 6 mois de dépenses courantes, l’assurance vie devient un levier pour diversifier vos placements et viser un rendement supérieur sur le long terme.
Questions fréquentes sur le Livret A
Il est possible de détenir un Livret A et un Livret de Développement Durable et Solidaire (LDDS). Ces deux produits sont complémentaires : ils offrent les mêmes avantages en termes de sécurité et de fiscalité, permettant ainsi de multiplier votre capacité d’épargne réglementée.
Une fois le plafond de 22 950 euros atteint, vous ne pouvez plus effectuer de nouveaux versements. Toutefois, votre épargne continue de générer des intérêts chaque année. Votre solde peut donc dépasser le seuil des 22 950 euros grâce à la capitalisation des intérêts, sans démarche particulière.
La clôture d’un Livret A est une opération gratuite et sans contrainte de durée. Si vous souhaitez fermer votre compte, contactez votre conseiller Caisse d’Épargne ou effectuez la demande via votre espace de gestion en ligne. Les fonds seront alors virés sur votre compte de dépôt principal.

- Livret A Caisse d’Épargne : fonctionnement, plafond et atouts de votre épargne de sécurité - 20 septembre 2026
- Paiement mobile CMB : Apple Pay, Google Pay, Garmin Pay, comment savoir ce qui marche avec votre carte - 19 septembre 2026
- Frais bancaires Banque Populaire : la caisse régionale détermine la bonne grille - 18 septembre 2026