Néobanque : la définition juridique qui change votre garantie de 100 000 €
Une néobanque est un service financier conçu pour être utilisé principalement depuis une application mobile, sans agence physique. Mais le mot ne désigne pas un statut juridique précis : derrière une même interface peuvent se trouver un établissement de crédit, un établissement de paiement ou un établissement de monnaie électronique. Cette différence détermine les services accessibles, la protection de l’argent déposé et les vérifications à faire avant d’ouvrir un compte.
Une néobanque n’est pas toujours une banque au sens juridique
Un terme commercial pour des services bancaires mobiles
Le terme « néobanque » désigne couramment un acteur financier numérique proposant un compte de paiement, une carte, des virements et un suivi instantané des dépenses. L’ouverture se fait généralement à distance, après vérification de l’identité, et la gestion quotidienne passe par le smartphone : notification de paiement, blocage de carte, catégorisation des achats ou modification des plafonds.
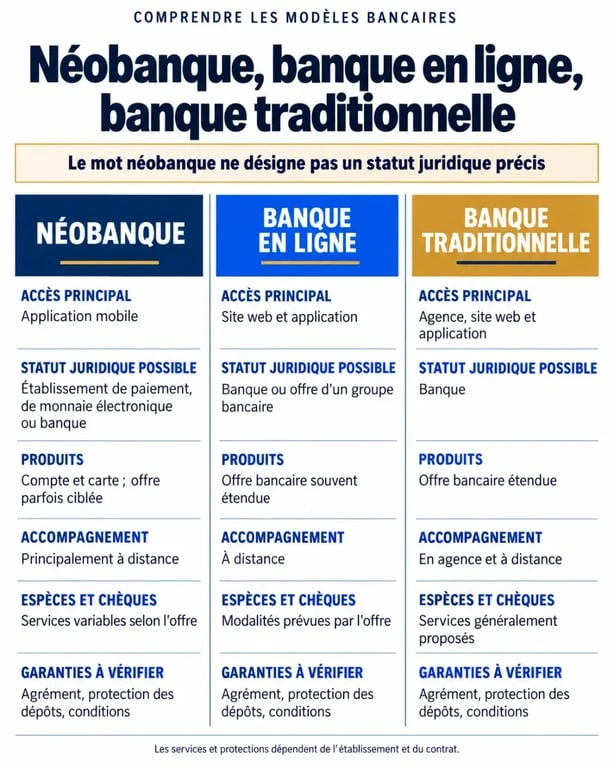
Cette appellation ne suffit pas à connaître les droits du client. En France, l’usage du mot « banque » est encadré par l’article L.511-8 du Code monétaire et financier. Il faut donc identifier l’entité qui fournit réellement le compte et son agrément, plutôt que de se fier à la présentation commerciale de l’application.
Établissement de crédit, de paiement ou de monnaie électronique
Un établissement de crédit peut recevoir des dépôts et accorder des crédits, sous réserve de ses conditions commerciales et de l’accord du client. Il peut donc proposer une gamme plus large : compte courant, crédit, épargne ou découvert autorisé. Un établissement de paiement fournit principalement des services de paiement : carte, virements, prélèvements et compte de paiement. Il ne peut pas utiliser les fonds des clients pour accorder des crédits. L’établissement de monnaie électronique émet, quant à lui, de la monnaie électronique utilisable pour régler des achats.
En pratique, une néobanque peut aussi distribuer l’offre d’un partenaire bancaire. Le bon réflexe consiste à rechercher, dans les conditions générales, le nom de l’établissement qui détient les fonds et émet la carte. C’est lui qui porte le cadre de protection applicable.
Ce qui distingue une néobanque d’une banque en ligne
La différence ne tient pas seulement à l’absence d’agence. Une banque en ligne est généralement une banque à distance adossée à un groupe bancaire traditionnel ; elle propose souvent une offre plus complète. La néobanque privilégie une expérience mobile et des parcours simplifiés, avec des services parfois plus restreints.
| Critère | Néobanque | Banque en ligne | Banque traditionnelle |
|---|---|---|---|
| Accès principal | Application mobile | Site et application | Agence, site et application |
| Statut possible | Paiement, monnaie électronique ou crédit | Le plus souvent établissement de crédit | Établissement de crédit |
| Produits proposés | Compte, carte et paiements, selon l’offre | Compte, cartes, épargne et crédit selon l’établissement | Gamme bancaire plus étendue |
| Accompagnement | Support à distance | Support à distance | Conseiller et agence |
| Espèces et chèques | Fonctions parfois limitées | Variables selon la banque | Habituellement disponibles |
Le parcours de paiement forme une boucle : une dépense déclenche une notification, celle-ci permet de contrôler immédiatement le débit, puis d’ajuster un plafond ou de bloquer la carte avant le prochain achat. Cette continuité rend la néobanque pratique pour piloter un budget serré ou suivre des frais à l’étranger. Elle ne remplace pas pour autant les besoins plus ponctuels, comme déposer régulièrement des espèces, encaisser des chèques ou financer un projet par crédit.
Les atouts et les limites à évaluer selon votre usage
Une gestion rapide et souvent accessible
Les néobanques séduisent par la simplicité de leur interface et l’ouverture de compte à distance. Elles peuvent convenir à une personne qui veut une carte dédiée aux voyages, un compte pour séparer ses dépenses quotidiennes ou une solution de paiement sans condition de revenus. Les alertes en temps réel réduisent aussi le délai entre un paiement et sa vérification.
Leur adoption le confirme : plus de 20 millions d’utilisateurs de comptes en ligne ou de néobanques sont recensés en France, contre 16 millions en 2020. Ce succès ne rend cependant pas toutes les offres équivalentes : la gratuité peut dépendre du type de carte, du nombre de retraits ou des opérations en devise.
Des services qui peuvent manquer au quotidien
Avant de basculer vers une néobanque comme compte principal, vérifiez les besoins que vous avez réellement. Le découvert autorisé, le chéquier, l’encaissement de chèques, les dépôts d’espèces ou l’accès à un conseiller ne sont pas systématiques. Des plafonds de retrait, de paiement ou de virement peuvent également s’appliquer.
- Consultez le prix des retraits, surtout hors zone euro.
- Vérifiez les conditions de blocage et de remplacement de la carte.
- Contrôlez les plafonds initiaux et la procédure pour les augmenter.
- Assurez-vous que l’IBAN convient à vos prélèvements et versements. Un IBAN non français ne peut pas être refusé au seul motif de son pays d’émission dans l’espace SEPA, mais des difficultés pratiques subsistent parfois.
Pour comparer les tarifs et les services standardisés, le comparateur public tarifs-bancaires.gouv.fr est un point de départ utile.
La sécurité : vérifier le statut avant de déposer son argent
La garantie de 100 000 € dépend de l’établissement
La garantie des dépôts du FGDR peut couvrir jusqu’à 100 000 € par déposant et par établissement en cas de défaillance d’un établissement éligible. Elle est liée au statut de l’entité qui reçoit les dépôts : elle ne s’applique pas automatiquement parce qu’une application est connue ou parce qu’elle est appelée néobanque.
Les établissements de paiement et de monnaie électronique doivent protéger les fonds des clients selon des règles spécifiques de cantonnement ou de couverture, mais ce mécanisme n’est pas identique à la garantie des dépôts. Lisez la rubrique relative à la protection des fonds et identifiez, le cas échéant, la banque partenaire. Ne laissez pas une somme importante sur un compte de paiement sans avoir compris cette organisation.
Trois vérifications simples contre les faux sites
- Recherchez l’établissement dans le registre REGAFI, qui répertorie les agents financiers autorisés à exercer en France. Pour les produits d’assurance associés, consultez également REFASSU.
- Comparez la dénomination légale, l’adresse du site et les coordonnées avec celles figurant au registre. Une légère variation de nom ou une adresse web inhabituelle peut signaler une usurpation.
- Consultez la liste noire de l’ABEIS avant d’envoyer des fonds. Ne communiquez jamais vos codes de validation ou vos identifiants après un appel, un SMS ou un courriel non sollicité.
L’Autorité de contrôle prudentiel et de résolution (ACPR) supervise les établissements concernés en France. Une société étrangère peut aussi exercer légalement grâce au passeport européen : elle n’a alors pas nécessairement un agrément français propre, mais doit être autorisée dans son pays d’origine et déclarée pour intervenir en France.
Choisir le bon compte et ne pas oublier la fiscalité
Une néobanque est particulièrement adaptée comme compte d’appoint si vous recherchez une carte mobile, des paiements à l’étranger ou une lecture instantanée de votre budget. Pour un compte principal, évaluez d’abord la réception de salaire, les prélèvements importants, l’accès au liquide, les solutions de secours et la protection des sommes conservées. Comparer le statut, les frais et les limites est plus pertinent que comparer uniquement le design de l’application.
Enfin, un compte ouvert hors de France doit en principe être déclaré à l’administration fiscale, y compris lorsqu’il est géré depuis une application disponible en français. La déclaration s’effectue avec le formulaire n°3916. L’absence de déclaration peut entraîner une amende de 1 500 € par compte. Les modalités sont détaillées sur Service-Public.fr. Conservez les relevés, l’identifiant du compte et les informations sur l’établissement pour remplir cette formalité correctement.

- Frais bancaires déductibles des impôts : quels frais déclarer et pourquoi la flat tax bloque la case 2CA ? - 11 septembre 2026
- Néobanque : la définition juridique qui change votre garantie de 100 000 € - 10 septembre 2026
- Débloquer un PEE avant 5 ans : les 13 motifs et délais à vérifier - 9 septembre 2026