Le Livret A plafonne à 22 950 €, mais ses intérêts continuent de s’accumuler
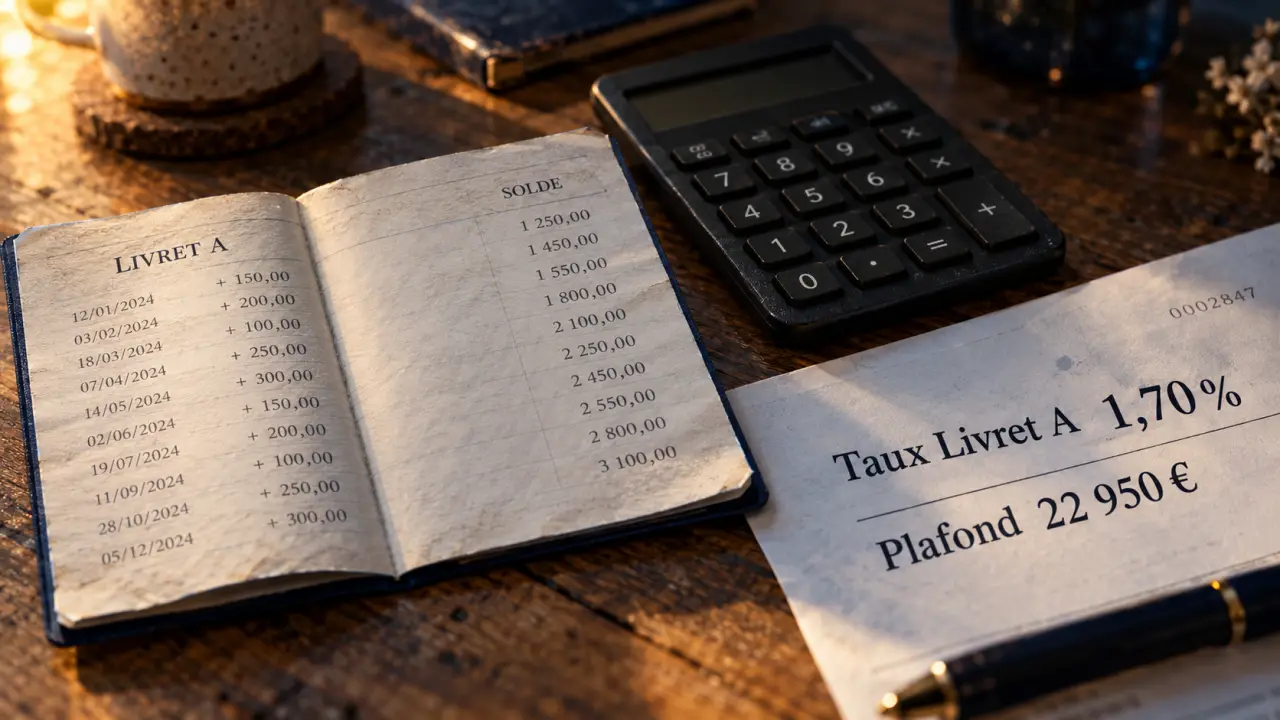
Pour un particulier, le plafond de versement du Livret A est fixé à 22 950 €. Son taux de rémunération s’établit à 1,70 % depuis le 1er août 2026. Cette épargne réglementée reste disponible à tout moment, sans frais, avec un capital garanti. Les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
Les chiffres à connaître avant de remplir un Livret A
Le plafond et le taux du Livret A ne répondent pas à la même question. Le premier limite les dépôts, tandis que le second détermine la rémunération de l’épargne déjà placée. Le taux affiché est un taux annuel net, ce qui facilite la comparaison avec des placements dont les intérêts sont fiscalisés.
| Élément | Montant ou règle applicable |
|---|---|
| Plafond de versement pour un particulier | 22 950 € |
| Taux du Livret A | 1,70 % depuis le 1er août 2026 |
| Intérêts annuels théoriques au plafond | 390,15 € |
| Fiscalité | Exonération d’impôt et de prélèvements sociaux |
| Disponibilité des fonds | À tout moment |
| Révision du taux | Habituellement les 1er février et 1er août |
Le Livret A est accessible aux particuliers, y compris aux mineurs. Une même personne ne peut en détenir qu’un seul. Le versement minimal est généralement de 10 €, avec une exception à 1,50 € à La Banque Postale. Les associations disposent d’un plafond de 76 500 €, distinct de celui des particuliers.
Pourquoi le solde peut dépasser 22 950 € sans autoriser de nouveau dépôt
La distinction entre plafond de versement et solde créditeur est souvent mal comprise. Une fois 22 950 € déposés, la banque refuse tout versement supplémentaire. En revanche, les intérêts produits par le livret continuent de s’ajouter au capital chaque année. Le solde peut donc dépasser le plafond réglementaire sans que cette situation soit anormale.
Les intérêts ne sont pas concernés par la limite de versement
Au 31 décembre, les intérêts annuels sont capitalisés. Ils augmentent le solde du compte et produisent eux-mêmes des intérêts l’année suivante. Avec un Livret A rempli pendant une année entière au taux de 1,70 %, les intérêts théoriques atteignent 390,15 €. Le solde passe alors à 23 340,15 €, mais aucun nouveau versement personnel n’est possible tant qu’il reste supérieur à 22 950 €.
Le plafond concerne donc les sommes versées, pas les intérêts ajoutés par la banque. Lorsqu’un retrait réduit le solde, une nouvelle capacité de versement peut apparaître. Pour suivre cette capacité, il faut regarder le montant des versements cumulés et non le seul solde affiché sur le relevé.
La règle des quinzaines change le rendement réel de vos versements
Le calcul des intérêts du Livret A ne se fait pas jour par jour. Il repose sur la règle des quinzaines : les sommes placées commencent à produire des intérêts le 1er ou le 16 du mois, selon leur date de dépôt. Les intérêts sont calculés par quinzaine, puis crédités une fois par an.
Les bonnes dates pour verser et retirer
Pour qu’un versement soit pris en compte dès la quinzaine suivante, il est préférable de le réaliser avant le 15 du mois ou avant le dernier jour du mois. Un dépôt effectué le 14 commence ainsi à produire des intérêts le 16. Un dépôt réalisé le 16 ne sera généralement rémunéré qu’à partir du 1er du mois suivant.
À l’inverse, un retrait est idéalement effectué après le 1er ou après le 16. Retirer des fonds le 2 fait perdre les intérêts de la quinzaine commencée le 1er. Cette règle compte surtout pour un montant élevé ou pour des mouvements ponctuels. Pour une épargne versée chaque mois, elle aide à limiter les périodes pendant lesquelles les sommes ne sont pas rémunérées.
Un taux qui peut évoluer pendant l’année
Le taux du Livret A est réglementé. Il est généralement révisé deux fois par an, le 1er février et le 1er août. Sa formule tient notamment compte de l’inflation et des taux interbancaires. Si le taux évolue en cours d’année, chaque période est rémunérée avec le taux applicable à ce moment-là. Il ne faut donc pas appliquer un seul pourcentage à l’ensemble du solde sans tenir compte des dates.
Après le plafond : dans quel ordre placer son épargne disponible ?
Un Livret A plein ne doit pas conduire à conserver automatiquement tout surplus sur un compte courant. Le choix dépend de votre situation, de vos revenus et du niveau de disponibilité recherché.
| Solution | Taux ou plafond | À privilégier si… |
|---|---|---|
| LEP | 2,50 % ; plafond de 10 000 € | Vous êtes éligible selon vos revenus |
| LDDS | 1,70 % ; plafond de 12 000 € | Votre Livret A est rempli et vous voulez garder une disponibilité totale |
| Livret jeune | Plafond de 1 600 € | Vous avez entre 12 et 25 ans |
| Livret bancaire | Taux variable, souvent promotionnel | Vous comparez le rendement net après fiscalité |
| Assurance-vie | Selon le support choisi | Votre horizon est plus long et votre épargne n’est pas immédiatement nécessaire |
Le LEP mérite d’être vérifié en premier. À 2,50 %, il offre une rémunération supérieure au Livret A, sous conditions de revenus. Le LDDS peut ensuite le compléter. Les deux livrets peuvent être cumulés pour atteindre 34 950 € de versements défiscalisés, soit 22 950 € sur le Livret A et 12 000 € sur le LDDS.
Les livrets bancaires peuvent afficher un taux d’appel attractif, mais leurs intérêts sont en principe soumis au prélèvement forfaitaire unique de 30 %, sauf option pour le barème progressif. La comparaison doit porter sur le taux net, la durée de la promotion et le taux appliqué ensuite. Pour un projet plus éloigné, l’assurance-vie peut compléter les livrets. Sa disponibilité et son niveau de risque varient selon les supports choisis.
Un plafond stable, un taux historiquement mouvant
Le plafond actuel de 22 950 € est en vigueur depuis le 1er janvier 2013. Cette stabilité contraste avec l’évolution du taux, qui dépend du cadre réglementaire et de la conjoncture économique. Le Livret A a connu un plancher historique de 0,50 % et un record de 8,50 % en 1981. Plus récemment, son taux est resté à 3,00 % de 2023 à janvier 2025.
Le Livret A n’est donc pas un placement à taux fixe sur plusieurs années. Son intérêt tient à l’équilibre entre sécurité du capital, disponibilité immédiate et rendement net d’impôt. Il fournit une base pour l’épargne de précaution, avant une diversification adaptée à vos projets, à votre horizon et à votre tolérance au risque.

Partager cet article
Articles qui pourraient vous intéresser :
 Livret A ou LDDS : comment optimiser votre épargne de précaution ?
 Le transfert d’un Livret A passe par une clôture, puis une nouvelle ouverture
 Livret A à La Poste : plafond, fiscalité et retraits expliqués
 Demander une remise gracieuse de frais bancaires : les arguments qui favorisent un geste commercial