Carte bancaire noire : conditions, coûts, plafonds et services premium
Une carte bancaire noire ne se résume pas à une couleur. Dans l’univers bancaire, elle renvoie à une carte haut de gamme, avec des plafonds plus élevés, des assurances renforcées et des services pensés pour les voyageurs fréquents, les clients qui dépensent beaucoup ou les professionnels. Mais toutes les cartes noires ne se valent pas : certaines appartiennent à Visa Infinite, Mastercard World Elite ou American Express Centurion, d’autres n’ont que le noir pour signature visuelle.
Ce qu’une carte bancaire noire signifie vraiment
La carte noire, parfois appelée black card, se situe au sommet de la gamme des cartes de paiement. Elle se place généralement au-dessus des cartes Classic, Visa Premier, Mastercard Gold ou Platinum, avec une promesse simple : plus de souplesse, plus de garanties et plus de services. La plus connue reste l’American Express Centurion, popularisée à partir de 1999, devenue un symbole de prestige bancaire.
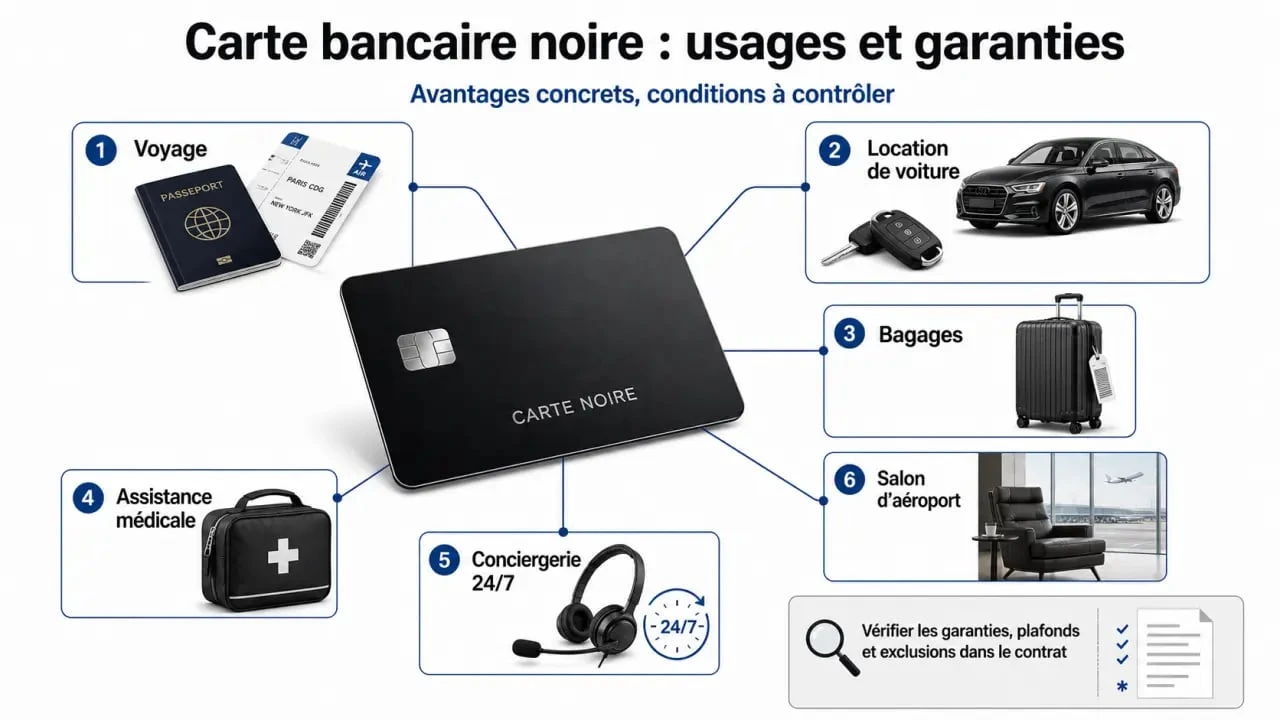
En pratique, une carte bancaire noire peut prendre plusieurs formes. Une Visa Infinite ou une Mastercard World Elite est souvent considérée comme une vraie carte noire, car elle donne accès à un niveau de garanties et de services supérieur. Certaines banques traditionnelles, banques en ligne ou néobanques proposent aussi des cartes au visuel noir, mais avec des prestations plus limitées. Ici, la différence se lit dans le contrat, pas dans la couleur.
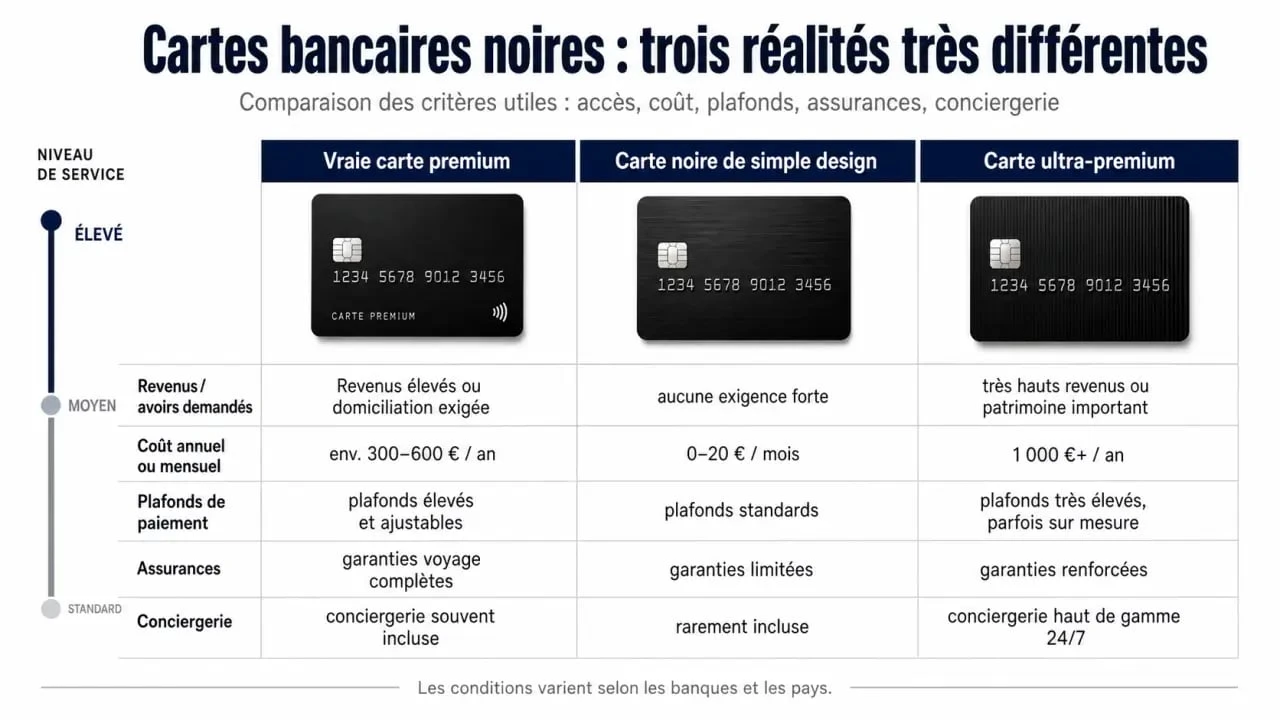
Vraie carte noire ou simple carte noire de design ?
Le premier réflexe consiste à vérifier quatre points : les plafonds de paiement, les assurances, l’assistance et les services inclus. Une vraie carte premium propose souvent une assurance voyage, une assistance médicale, des garanties sur les bagages, l’annulation, la location de voiture ou la responsabilité civile. Elle peut aussi inclure une conciergerie disponible 24 heures sur 24 et 7 jours sur 7, ainsi que l’accès à certains salons d’aéroport.
À l’inverse, une carte noire d’entrée ou de milieu de gamme peut offrir une excellente expérience mobile, des cartes virtuelles ou des paiements internationaux avantageux, sans atteindre le niveau de protection d’une Visa Infinite ou d’une Mastercard World Elite. Elle peut rester intéressante, mais il faut la juger pour ce qu’elle apporte vraiment : une carte pratique et moderne, pas forcément une carte de prestige.
Conditions d’accès : revenus, avoirs, dossier et type de débit
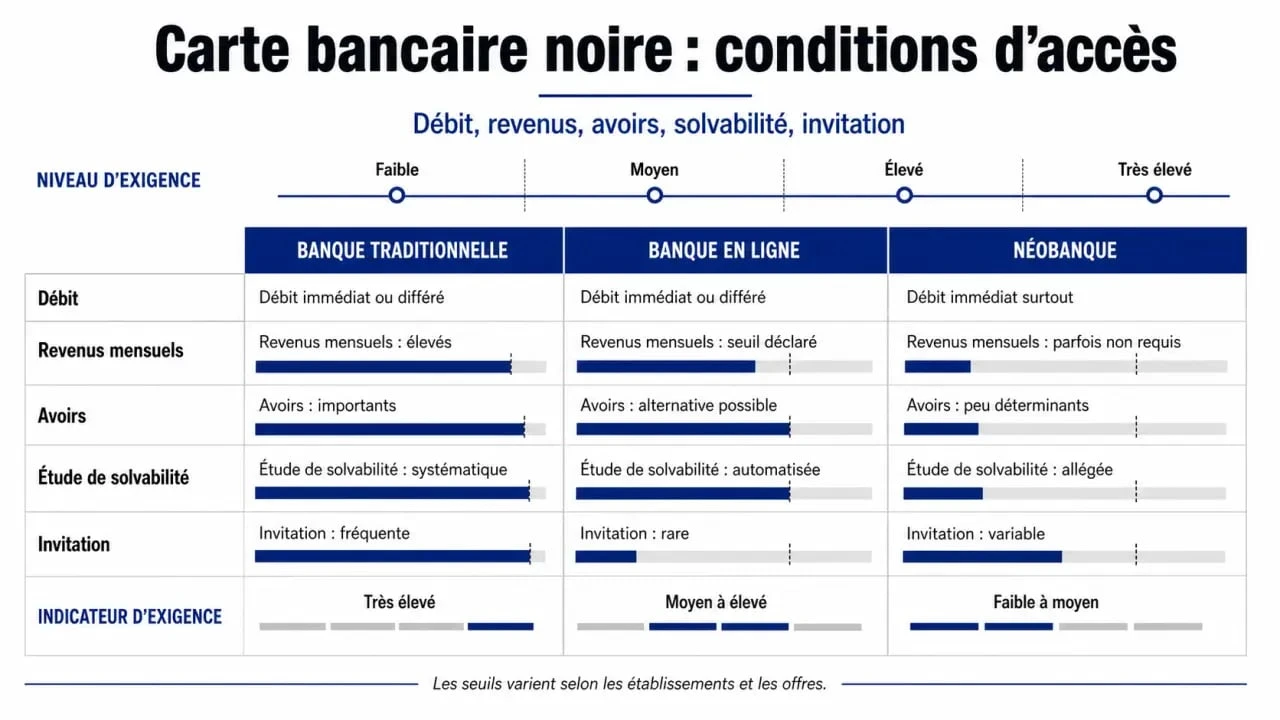
L’image de la carte noire laisse penser qu’elle serait réservée à une poignée de clients très fortunés. Ce n’est plus toujours le cas. Les conditions varient fortement selon l’établissement, le type de carte et le mode de débit. Une banque traditionnelle peut demander des revenus élevés, des avoirs importants ou une relation bancaire solide. Une banque en ligne peut rendre l’accès plus simple, avec des conditions de revenus ou d’utilisation. Une néobanque peut proposer une carte noire sans exigence de revenus, mais avec un niveau de services différent.
Le débit immédiat rend certaines offres plus accessibles
Le débit immédiat limite le risque pour la banque : chaque paiement est prélevé rapidement sur le compte. C’est pourquoi certaines cartes noires ou assimilées deviennent accessibles avec moins de conditions. Le débit différé, lui, fonctionne davantage comme une avance de trésorerie sur le mois : les paiements sont regroupés puis prélevés en une fois. Il s’accompagne donc souvent d’une étude de solvabilité plus stricte.
On rencontre ainsi des seuils très différents : certaines offres haut de gamme évoquent 4000€ de revenus mensuels, d’autres 2400€ de revenu mensuel net, ou encore 6000€ d’avoirs. Dans les offres les plus exclusives, l’accès peut dépendre d’une invitation, d’une étude de dossier ou d’un niveau de dépenses élevé, avec des références pouvant atteindre 100 000€ à l’année.
Les profils qui ont le plus intérêt à regarder ce type de carte
Une carte bancaire noire devient pertinente si vous voyagez souvent, si vous réglez régulièrement des montants importants, si vous louez des voitures, si vous achetez des billets d’avion pour plusieurs personnes ou si vous souhaitez une assistance réactive à l’étranger. Elle peut aussi convenir aux indépendants et dirigeants qui ont besoin de plafonds élevés, d’un débit différé ou d’une meilleure séparation entre dépenses courantes et dépenses professionnelles.
Pour un étudiant, un jeune actif avec peu de déplacements ou une personne qui utilise peu sa carte, le bénéfice est moins évident. Une bonne carte Gold, une carte premium en ligne ou une offre sans frais à l’international peut suffire. Le bon choix dépend moins du prestige affiché que de vos usages réels sur douze mois.
Prix et plafonds : ce que vous payez réellement
Le prix d’une carte noire peut aller de 0€ à 4000€ par mois selon la nature de l’offre, la banque et le niveau d’exclusivité. Dans les banques traditionnelles, une Visa Infinite ou une Mastercard World Elite coûte fréquemment 300€ à 400€ de cotisations annuelles. Certaines offres en ligne peuvent être gratuites sous conditions, par exemple avec un niveau de revenus, d’avoirs ou une utilisation au moins une fois par mois. D’autres abonnements premium se situent autour de 28€/mois, soit 336€ par an.
Les plafonds sont l’autre grand argument. Certaines cartes permettent 3000€ par semaine, d’autres montent à 50 000€ par mois, 100 000€/mois, voire davantage sur accord personnalisé. Ces montants ne doivent pas être lus comme une promesse automatique : ils dépendent souvent du profil du client, de ses revenus, de son historique bancaire et de la politique de l’établissement.
| Type d’offre | Accès habituel | Coût courant | Intérêt principal |
|---|---|---|---|
| Visa Infinite ou Mastercard World Elite en banque traditionnelle | Revenus élevés, avoirs ou étude de dossier | 300€ à 400€ de cotisations annuelles | Assurances, conciergerie, plafonds négociables |
| Carte noire en banque en ligne | Conditions de revenus, d’avoirs ou d’utilisation | Parfois gratuite sous conditions | Bon compromis entre coût, plafonds et services |
| Carte noire de néobanque | Souvent plus souple, parfois sans revenus minimums | Abonnement mensuel possible | Application mobile, paiements internationaux, cartes virtuelles |
| American Express Centurion | Invitation et profil très haut de gamme | Très élevé, avec références à 65 000 dollars ou 100 000 dollars | Prestige, services exclusifs, expérience sur mesure |
Avantages concrets : voyages, assurances et conciergerie
Le principal avantage d’une carte bancaire noire apparaît en déplacement. Les garanties peuvent couvrir l’annulation de voyage, les frais médicaux, le rapatriement, les bagages, la location de voiture ou la responsabilité civile à l’étranger. Selon les contrats, on peut voir des plafonds comme 10 000€ / assuré / an ou 5 000€ / assuré / an pour certaines garanties, 1 900€ / bagage ou 850€ / bagage, ainsi que des couvertures de responsabilité civile pouvant atteindre 5 M€, 10 M€ ou 4,5 M€.
Ces montants sont attractifs, mais les exclusions comptent autant que les plafonds. Il faut vérifier qui est couvert, dans quelles conditions le voyage doit être payé avec la carte, quels justificatifs sont demandés, quelles franchises s’appliquent et quelles activités sont exclues. Une carte noire mal utilisée peut offrir moins de protection qu’attendu.
La conciergerie : utile si vous l’utilisez vraiment
La conciergerie 24 heures sur 24 et 7 jours sur 7 peut réserver un restaurant, trouver un cadeau, organiser un transfert, rechercher des billets ou aider à gérer un imprévu. Son intérêt dépend de votre mode de vie. Pour une personne qui voyage pour affaires, manque de temps ou doit organiser des demandes de dernière minute, le service peut devenir un vrai gain de confort. Pour quelqu’un qui réserve tout lui-même et voyage peu, il risque de rester un avantage théorique.
Pensez la carte noire comme une marge de sécurité plus qu’un objet de statut. Elle sert à absorber un vol annulé, une valise perdue, une avance de frais médicaux à l’étranger ou un besoin urgent de réservation. C’est souvent dans ces moments-là, loin de l’image qu’elle renvoie au terminal de paiement, que sa valeur devient concrète.
Choisir la bonne carte noire selon votre usage
Avant de demander une carte bancaire noire, comparez les offres sur vos besoins réels plutôt que sur leur image. Une carte très chère n’est pas forcément meilleure pour vous si vous ne voyagez pas, si vos paiements restent modestes ou si vous possédez déjà une assurance voyage performante. À l’inverse, une carte gratuite sous conditions peut devenir très rentable si elle vous offre des paiements et retraits gratuits à l’international, des plafonds suffisants et des garanties correctes.
Les repères pour arbitrer sans se tromper
Si votre priorité est le voyage, regardez d’abord les assurances, l’assistance médicale, la location de voiture, les bagages et les frais à l’étranger. Si votre priorité est la capacité de paiement, comparez les plafonds et la possibilité de les ajuster. Si vous voulez surtout une carte statutaire, vérifiez que les services suivent : conciergerie, salons d’aéroport, avantages VIP, programmes comme Mastercard Priceless Cities ou services associés aux réseaux premium.
- Voyageur fréquent : privilégier les garanties, l’assistance et les frais réduits à l’international.
- Gros dépensier ponctuel : vérifier les plafonds de paiement, les retraits et la négociation possible.
- Client attentif au prix : regarder les banques en ligne et les offres gratuites sous conditions.
- Profil mobile et digital : comparer les néobanques, les cartes virtuelles et la compatibilité avec le paiement mobile.
- Recherche de prestige : distinguer la vraie carte premium de la simple carte noire visuelle.
Les noms à connaître sont Visa Infinite, Mastercard World Elite et American Express Centurion pour les cartes noires de référence. Des acteurs comme Fortuneo, BoursoBank, Revolut ou Nickel peuvent aussi apparaître dans les comparatifs, mais avec des positionnements différents : banque en ligne, néobanque, carte premium accessible ou carte au design noir. Le bon réflexe consiste à lire la grille tarifaire, les plafonds, les notices d’assurance et les conditions d’éligibilité avant de souscrire.
En résumé, une carte bancaire noire vaut le coup si ses avantages remplacent des frais que vous auriez payés ailleurs, vous protègent mieux en voyage ou vous donnent réellement plus de flexibilité. Si elle sert seulement à afficher une couleur dans votre portefeuille, une carte moins chère fera probablement aussi bien.

- Frais bancaires déductibles des impôts : quels frais déclarer et pourquoi la flat tax bloque la case 2CA ? - 11 septembre 2026
- Néobanque : la définition juridique qui change votre garantie de 100 000 € - 10 septembre 2026
- Débloquer un PEE avant 5 ans : les 13 motifs et délais à vérifier - 9 septembre 2026