Remises & Réductions : résilier l’abonnement, stopper les prélèvements et agir pendant les 30 jours d’essai
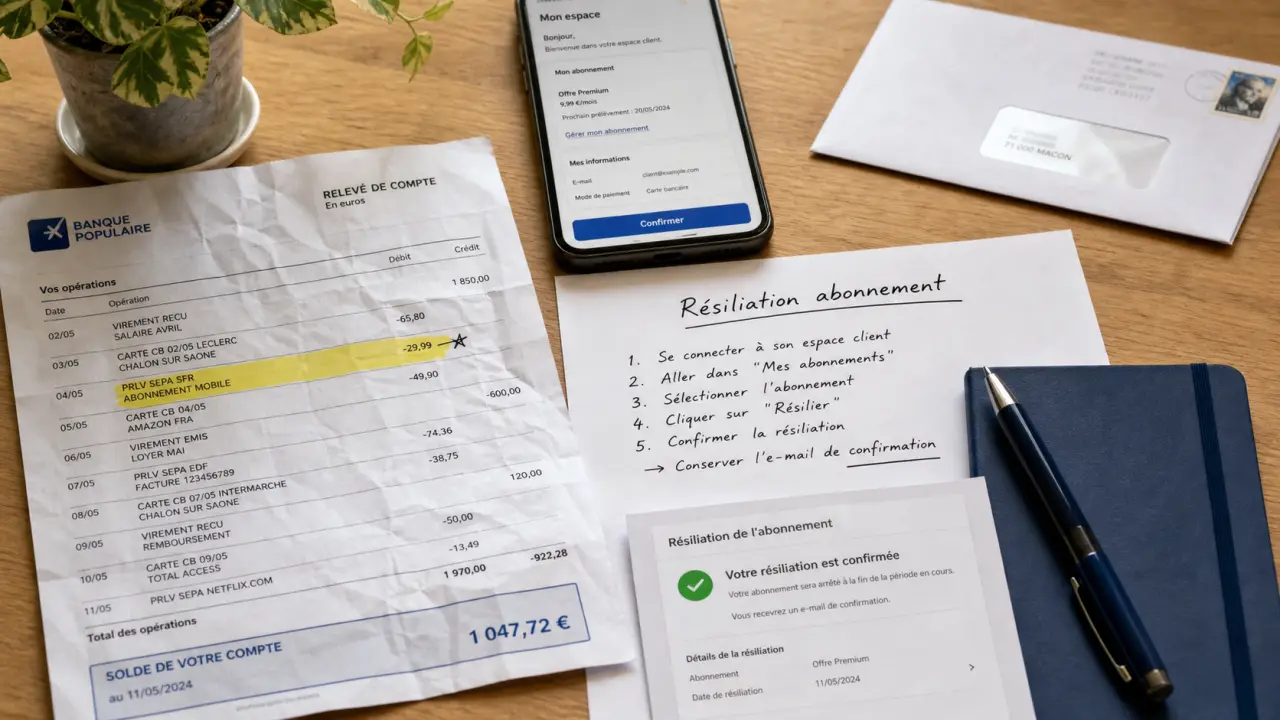
Un prélèvement d’environ 18 € par mois au nom de Remises & Réductions surprend souvent après un achat en ligne. La priorité est simple : identifier l’abonnement, arrêter le renouvellement automatique et garder une preuve de la demande. La résiliation peut se faire à tout moment, sans justification, depuis l’espace membre, par téléphone ou par écrit.
Comprendre l’abonnement avant de le résilier
Remises & Réductions est un programme de cashback et d’avantages lié à des achats réalisés chez des marchands partenaires. Après une commande, l’internaute peut être invité à rejoindre le service pour bénéficier de remises ou de remboursements partiels sur ses prochains achats. Le programme annonce notamment un cashback minimum garanti de 15%, mais il fonctionne avec une adhésion payante après la période d’essai.
Pourquoi un prélèvement peut apparaître sur votre compte
Le cas le plus fréquent est celui d’une inscription validée à la fin d’un parcours d’achat, parfois sans que l’utilisateur mesure immédiatement qu’il s’agit d’un abonnement indépendant du site marchand initial. Après une période d’essai gratuite de 30 jours, l’abonnement est renouvelé automatiquement tous les 30 jours. Le prélèvement mensuel est d’environ 18 € tant que l’adhésion reste active.
Le commerçant chez qui vous avez acheté n’est pas toujours l’interlocuteur à contacter pour arrêter le paiement. Si le libellé bancaire mentionne Remises & Réductions ou Webloyalty, la demande doit viser le service client du programme, pas seulement le site marchand où l’achat de départ a été effectué.
Résiliation ou rétractation : ne pas confondre
La résiliation met fin à l’abonnement pour l’avenir. Elle sert à stopper les prochains prélèvements et à désactiver les avantages associés. La rétractation concerne une souscription récente. Le Code de la consommation prévoit un délai légal de 14 jours minimum, notamment à l’article L 121-21-4. Si vous êtes encore dans ce délai, formulez clairement une demande de rétractation et, si un paiement a déjà été encaissé, demandez aussi le remboursement correspondant.
Les moyens concrets pour arrêter l’abonnement
La résiliation est possible à tout moment. L’essentiel est de garder une trace de la date, du canal utilisé et du contenu de la demande. Sans preuve, un prélèvement ultérieur se conteste plus difficilement.
Résilier depuis l’espace membre
Si vous avez accès à votre compte, commencez par l’espace membre Remises & Réductions. Cherchez la rubrique de gestion de l’adhésion, de l’abonnement ou du profil, puis suivez le parcours de désabonnement. À la fin, vérifiez qu’un message de confirmation s’affiche ou qu’un email vous est envoyé. Faites une capture d’écran si possible, avec la date visible.
Avant de valider, notez les informations utiles : adresse email utilisée lors de l’inscription, numéro de membre ou de contrat s’il apparaît, date du dernier prélèvement et montant débité. Ces éléments facilitent l’identification de votre dossier si vous devez ensuite contacter le service client.
Contacter le service client par téléphone
Pour une démarche rapide, le service client peut être joint au 0800 908 444. Lors de l’appel, demandez explicitement la résiliation de votre adhésion et l’arrêt du renouvellement automatique. Notez l’heure de l’appel, le nom ou l’identifiant de votre interlocuteur si celui-ci vous le communique, ainsi que la réponse obtenue.
Le téléphone est pratique lorsque vous ne retrouvez pas vos identifiants ou que vous voulez comprendre l’origine de l’inscription. En revanche, demandez ensuite une confirmation écrite par email. Sans trace écrite, il devient plus difficile de contester un débit ultérieur.
Envoyer une demande écrite
Une demande par email ou par courrier permet de formaliser votre position. Elle doit être courte, précise et sans ambiguïté. Indiquez que vous souhaitez résilier votre abonnement Remises & Réductions, arrêter tout prélèvement à venir et recevoir une confirmation de prise en compte.
Vous pouvez utiliser cette trame simple : Je vous demande de résilier immédiatement mon abonnement Remises & Réductions rattaché à l’adresse email suivante : [votre email]. Merci de confirmer par écrit la date effective de résiliation et l’arrêt des prélèvements automatiques. Ajoutez votre nom, prénom, coordonnées et, si disponible, votre numéro de membre.
Délais, coûts et preuves à conserver
La période d’essai gratuite de 30 jours est le repère central. Si vous résiliez pendant cette période, l’objectif est d’éviter le passage à l’abonnement payant. Si elle est dépassée, la résiliation sert à empêcher les renouvellements suivants, l’abonnement étant reconduit automatiquement tous les 30 jours.
| Situation | Action à privilégier | Point de vigilance |
|---|---|---|
| Inscription récente | Demander la rétractation | Vérifier le délai légal de 14 jours minimum |
| Période d’essai de 30 jours en cours | Résilier avant la fin de l’essai | Conserver la confirmation écrite |
| Prélèvement mensuel déjà constaté | Résilier et demander des explications | Contrôler le prochain relevé bancaire |
| Nouveau débit après résiliation | Contacter le service client avec vos preuves | Demander le remboursement du prélèvement contesté |
Les frais et conséquences de la résiliation
La résiliation ne demande pas de motif. Elle entraîne surtout la perte des avantages du programme : cashback, remises, offres réservées aux membres et accès au compte associé. Si une demande de cashback est déjà en cours, vérifiez les conditions applicables avant de fermer l’accès ou demandez au service client si le traitement peut continuer.
Bloquer une carte ou faire opposition peut aider en urgence, mais cela ne remplace pas une résiliation propre. Le bon réflexe consiste à demander d’abord l’arrêt de l’abonnement, à obtenir une preuve, puis à surveiller les mouvements bancaires si le débit continue. Cette suite d’actions évite de traiter le symptôme sans couper la cause.
La preuve de résiliation, votre meilleure protection
Conservez tous les éléments pendant plusieurs mois : email de confirmation, capture d’écran, accusé de réception, date d’appel, relevés bancaires avant et après la demande. En cas de litige, ces pièces montrent que vous avez agi à une date précise et que le prélèvement contesté est intervenu après votre désabonnement.
Que faire si le prélèvement continue ou si l’inscription semble involontaire ?
Si un nouveau débit apparaît après votre demande, ne repartez pas de zéro. Répondez au service client en joignant votre preuve de résiliation et demandez l’annulation du prélèvement concerné. Mentionnez la date de votre première demande et le canal utilisé. Plus votre message est factuel, plus il est facile à traiter.
Demander un remboursement
Lorsque vous estimez ne pas avoir consenti clairement à l’abonnement, ou lorsque vous avez agi dans le délai de rétractation, formulez une demande de remboursement en plus de la résiliation. Restez précis : date de souscription supposée, date du prélèvement, montant, adresse email concernée, copie du relevé si nécessaire en masquant les autres opérations.
Il est utile de distinguer deux demandes dans votre message : d’un côté l’arrêt immédiat de l’abonnement, de l’autre le remboursement du ou des montants contestés. Cela évite qu’une réponse confirme seulement la résiliation sans traiter la partie financière.
Escalader en cas de réponse insuffisante
Si le service client ne répond pas ou refuse sans explication claire, vous pouvez solliciter votre banque pour connaître les options de contestation du prélèvement. Vous pouvez aussi vous rapprocher d’associations de consommateurs comme l’UFC-Que Choisir ou signaler une difficulté à la DGCCRF si vous estimez que la pratique commerciale vous a induit en erreur.
Webloyalty a déjà été sanctionné à l’étranger, avec une amende de 800 000 euros en Italie en 2014. Cette information ne remplace pas l’analyse de votre dossier, mais elle rappelle l’intérêt de conserver vos preuves d’inscription et de vérifier que le consentement était clair.
Checklist rapide pour sécuriser votre désabonnement
Avant de considérer le dossier clos, vérifiez quelques points simples. Cela prend peu de temps et réduit le risque de mauvaise surprise au renouvellement suivant.
- Identifiez le compte : email utilisé, nom, numéro de membre ou référence disponible.
- Choisissez un canal traçable : espace membre avec capture, email ou courrier.
- Demandez une confirmation : date effective de résiliation et arrêt du renouvellement automatique.
- Surveillez le relevé bancaire : contrôlez au moins le mois suivant, puisque le cycle est de 30 jours.
- Relancez avec vos preuves : en cas de nouveau débit, joignez la confirmation ou la copie de votre demande initiale.
La démarche la plus sûre est d’agir vite, par écrit si possible, puis de vérifier l’arrêt des prélèvements. Tant que vous n’avez pas de confirmation, considérez que la demande doit être suivie. Une résiliation bien documentée reste le meilleur levier pour obtenir une correction rapide en cas d’erreur.

- Payer avec une application mobile : fonctionnement, choix et sécurité - 21 septembre 2026
- Paiement mobile BNP : 300€ de plafond, sécurité par tokenisation et activation Android - 20 septembre 2026
- Livret A Caisse d’Épargne : fonctionnement, plafond et atouts de votre épargne de sécurité - 20 septembre 2026