Carte bancaire qui expire bientôt : renouvellement automatique, fin de mois et activation
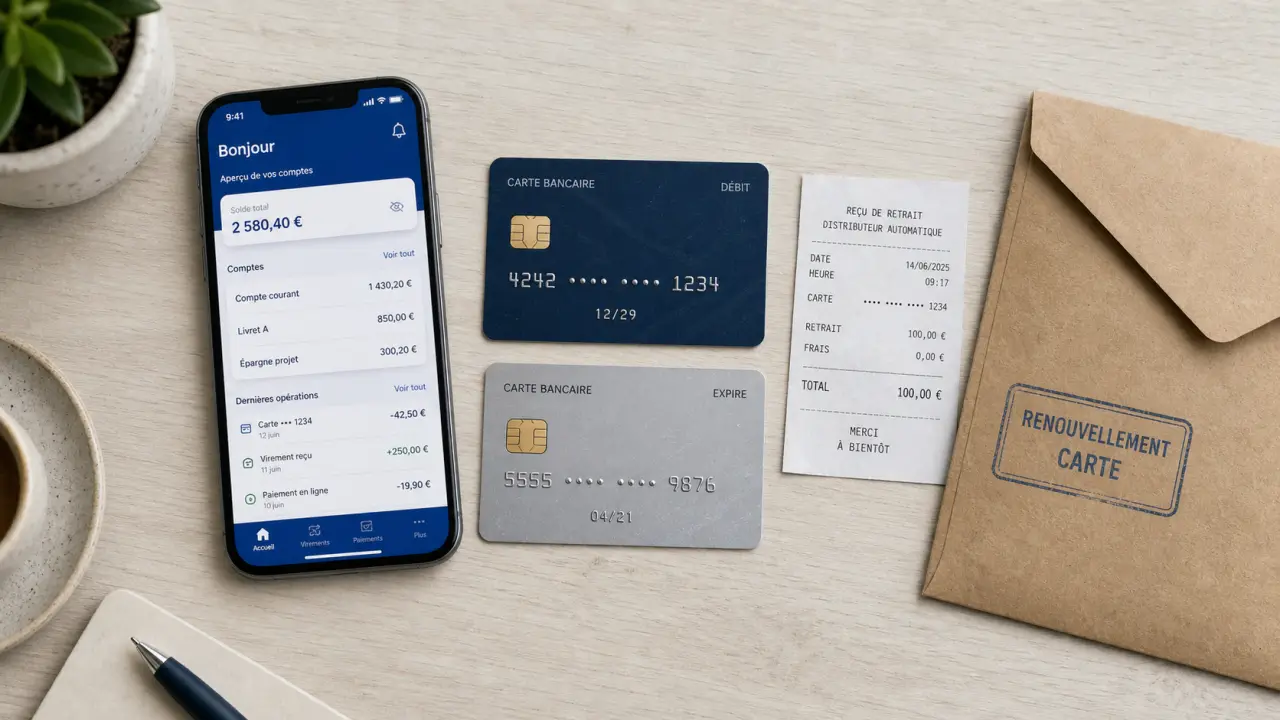
Si votre carte bancaire arrive à expiration, la démarche est souvent simple : dans la plupart des cas, la banque renouvelle automatiquement la carte avant la fin de validité. Vous n’avez donc rien à commander. Les points utiles à vérifier restent la date exacte d’expiration, la réception de la nouvelle carte, son activation et les frais possibles en cas de remplacement anticipé.
Ce qui se passe quand une carte bancaire approche de son expiration
Une carte bancaire n’est pas valable sans limite de temps. Sa durée de validité est généralement de 2 à 4 ans selon le type de carte et l’établissement. Certaines cartes durent 2 à 3 ans, d’autres 4 à 5 ans. Cette durée permet à la banque de renouveler le support physique, la puce et les éléments de sécurité associés à la carte.
Le renouvellement est généralement automatique
Quand la carte approche de sa date de fin, la banque prépare en principe une nouvelle carte sans démarche de votre part. C’est le renouvellement automatique. Il s’applique au cas standard, lorsque la carte est simplement en fin de validité, qu’elle n’a pas été perdue, volée ou bloquée, et que le contrat bancaire continue normalement.
La banque anticipe ensuite la fabrication, l’envoi ou la mise à disposition de la carte. Il est donc possible de recevoir la nouvelle carte alors que l’ancienne reste encore utilisable. Ce chevauchement est normal. Il évite une interruption entre les deux cartes et vous laisse le temps de vous organiser.
Ce qui change sur la nouvelle carte
Une nouvelle carte s’accompagne souvent de nouvelles données de paiement. Les 16 chiffres du numéro changent généralement, tout comme le CVC, le cryptogramme visuel à 3 chiffres. En revanche, le code confidentiel peut parfois rester identique selon les banques et selon le motif du remplacement.
Ce point a une conséquence pratique : les abonnements et les paiements enregistrés sur des sites marchands peuvent devoir être mis à jour. Cela concerne par exemple les plateformes de streaming, les péages, les applications de transport, les services cloud, certaines assurances ou tout paiement enregistré par carte. Les prélèvements SEPA sur votre compte bancaire ne sont pas concernés, car ils ne dépendent pas du numéro de carte.
La date d’expiration ne veut pas dire blocage immédiat
La date inscrite sur la carte est le plus souvent présentée au format mois/année. Elle ne correspond pas au premier jour du mois indiqué, mais à la fin de ce mois. Si votre carte affiche par exemple 09/26, elle reste utilisable jusqu’au dernier jour du mois de septembre, sauf opposition, blocage ou incident particulier.
La règle du dernier jour du mois
Cette règle évite bien des confusions. Une carte n’expire pas brutalement au début du mois affiché. Elle peut encore servir pour les paiements, les retraits et parfois les achats en ligne jusqu’au dernier jour du mois. Après cette date, elle devient inutilisable, même si elle est encore en bon état.
Il reste toutefois préférable de ne pas attendre la toute dernière minute pour activer la nouvelle carte. Si vous partez en voyage, si un paiement important est prévu ou si vous utilisez votre carte au quotidien, mieux vaut anticiper dès réception. Vous gardez ainsi une marge de sécurité en cas de problème de courrier, d’activation ou de code.
Pourquoi les banques renouvellent avant l’échéance
Le renouvellement avant l’expiration sert à la fois la continuité d’usage et la sécurité. Une carte peut s’user, devenir moins lisible, moins bien passer dans certains terminaux ou perdre en fiabilité après de nombreuses manipulations. Le remplacement périodique limite aussi l’exposition des anciennes données de carte utilisées sur internet.
On peut comparer une carte bancaire à un objet du quotidien que l’on utilise sans y penser, jusqu’au jour où il montre des signes de fatigue. La puce, la bande magnétique, le sans contact et les données enregistrées supportent des milliers d’utilisations. Renouveler avant la rupture permet d’éviter de découvrir le problème au moment de payer, devant une caisse, un distributeur ou une borne automatique.
Délais, réception et coût : les repères utiles
Les délais varient selon les banques, le type de carte, le lieu de résidence et le mode d’envoi. Certaines banques lancent le renouvellement 1 à 2 mois avant l’échéance. D’autres indiquent un envoi environ 1 mois avant le mois d’expiration ou jusqu’à 15 jours avant le début du mois d’expiration.
| Situation | Délai fréquent | Frais possibles | Action conseillée |
|---|---|---|---|
| Renouvellement automatique à l’échéance | Avant la fin de validité, souvent plusieurs semaines avant | Souvent inclus dans la cotisation de carte | Surveiller le courrier, l’agence ou l’application bancaire |
| Nouvelle carte non reçue | À vérifier si rien n’arrive à l’approche de l’échéance | Variable selon le motif | Contacter rapidement le service client |
| Refabrication anticipée | Souvent 5 à 10 jours ouvrés, parfois 3 à 15 jours ouvrés | Des frais peuvent s’appliquer, parfois autour de 10 € ou 15 € à 20 € | Demander le tarif avant validation |
| Envoi vers certains territoires éloignés | Peut atteindre 1 mois dans les DROM-TOM | Selon les conditions de la banque | Anticiper avant un déplacement ou une échéance importante |
Renouvellement gratuit ou payant ?
Le renouvellement normal à l’échéance est souvent compris dans le prix de la carte ou dans l’offre bancaire. En revanche, une demande anticipée, une refabrication pour carte abîmée, une carte perdue ou une réédition hors cycle peut entraîner des frais. Les montants varient fortement selon les établissements et les formules de compte.
Avant de demander une nouvelle carte alors que l’ancienne fonctionne encore, vérifiez les conditions tarifaires. C’est particulièrement utile si vous voulez seulement changer de visuel, passer d’une carte à autorisation systématique à une carte classique, modifier le débit immédiat ou différé, ou obtenir une carte de gamme supérieure.
Activer la nouvelle carte sans perdre l’usage de l’ancienne
Recevoir une nouvelle carte ne suffit pas toujours à la rendre utilisable immédiatement. Selon les banques, l’activation se fait par un premier retrait au distributeur, un paiement avec saisie du code confidentiel, ou depuis l’application mobile. Le paiement sans contact peut rester désactivé tant qu’un premier paiement avec code n’a pas été effectué.
Les méthodes d’activation les plus courantes
La méthode la plus classique consiste à effectuer un retrait d’espèces dans un distributeur ou un paiement chez un commerçant en composant le code. Cette opération confirme que vous êtes bien en possession de la carte. Certaines banques permettent aussi d’activer la carte dans l’espace client ou dans l’application, parfois avec une validation renforcée.
Si le code confidentiel reste le même, l’activation est souvent plus simple. Si un nouveau code vous est envoyé séparément, attendez de l’avoir reçu avant de tenter plusieurs opérations. Des essais erronés répétés peuvent bloquer la carte et vous obliger à contacter la banque.
Que faire de l’ancienne carte ?
Une fois la nouvelle carte activée et l’ancienne arrivée à expiration, détruisez l’ancienne correctement. Coupez la puce, la bande magnétique et les chiffres visibles. Ne la jetez pas entière dans une poubelle domestique. Même expirée, une carte contient des informations personnelles qu’il vaut mieux rendre illisibles.
Pensez aussi à enregistrer la nouvelle carte dans vos portefeuilles numériques si vous utilisez le paiement mobile, par exemple avec Apple Pay ou une solution équivalente proposée par votre banque. Selon l’établissement, la mise à jour peut être automatique ou nécessiter un nouvel enrôlement.
Perte, vol, carte abîmée : quand il faut agir avant l’expiration
Le renouvellement automatique concerne une carte qui arrive simplement en fin de validité. Si votre carte est perdue, volée, avalée, abîmée ou utilisée frauduleusement, il ne faut pas attendre l’échéance. La procédure devient alors une opposition ou une refabrication anticipée.
En cas de perte ou de vol
En cas de perte ou de vol, faites opposition immédiatement via votre application bancaire, votre service client ou le numéro d’opposition interbancaire 0 892 705 705, accessible 7j/7 et 24h/24. L’opposition bloque la carte concernée. Si vous la retrouvez ensuite, elle ne doit plus être utilisée.
Après opposition, la banque lance généralement une nouvelle carte avec de nouveaux identifiants. Le délai de réception dépend alors du circuit de fabrication et d’envoi. Cette situation peut entraîner des frais selon les conditions de votre contrat, mais elle reste indispensable pour limiter le risque d’opérations frauduleuses.
En cas de carte muette, cassée ou de changement de besoin
Si la carte est abîmée, ne fonctionne plus correctement ou devient muette dans les terminaux, contactez la banque avant l’expiration. Elle peut proposer une refabrication. Si votre besoin change, par exemple passage à une carte premium, choix d’une carte à autorisation systématique, modification du plafond ou changement de débit, il s’agit plutôt d’une nouvelle demande commerciale qu’un simple renouvellement.
Dans tous les cas, la bonne démarche consiste à distinguer l’urgence du confort. Une carte volée impose une opposition immédiate. Une carte qui expire dans quelques semaines relève souvent du renouvellement automatique. Une carte encore valable mais inadaptée à vos usages mérite une demande préparée, avec comparaison des frais, des plafonds, des assurances et des services associés.

- Frais bancaires déductibles des impôts : quels frais déclarer et pourquoi la flat tax bloque la case 2CA ? - 11 septembre 2026
- Néobanque : la définition juridique qui change votre garantie de 100 000 € - 10 septembre 2026
- Débloquer un PEE avant 5 ans : les 13 motifs et délais à vérifier - 9 septembre 2026