Un paiement par carte ne s’annule pas toujours : les délais qui protègent votre remboursement
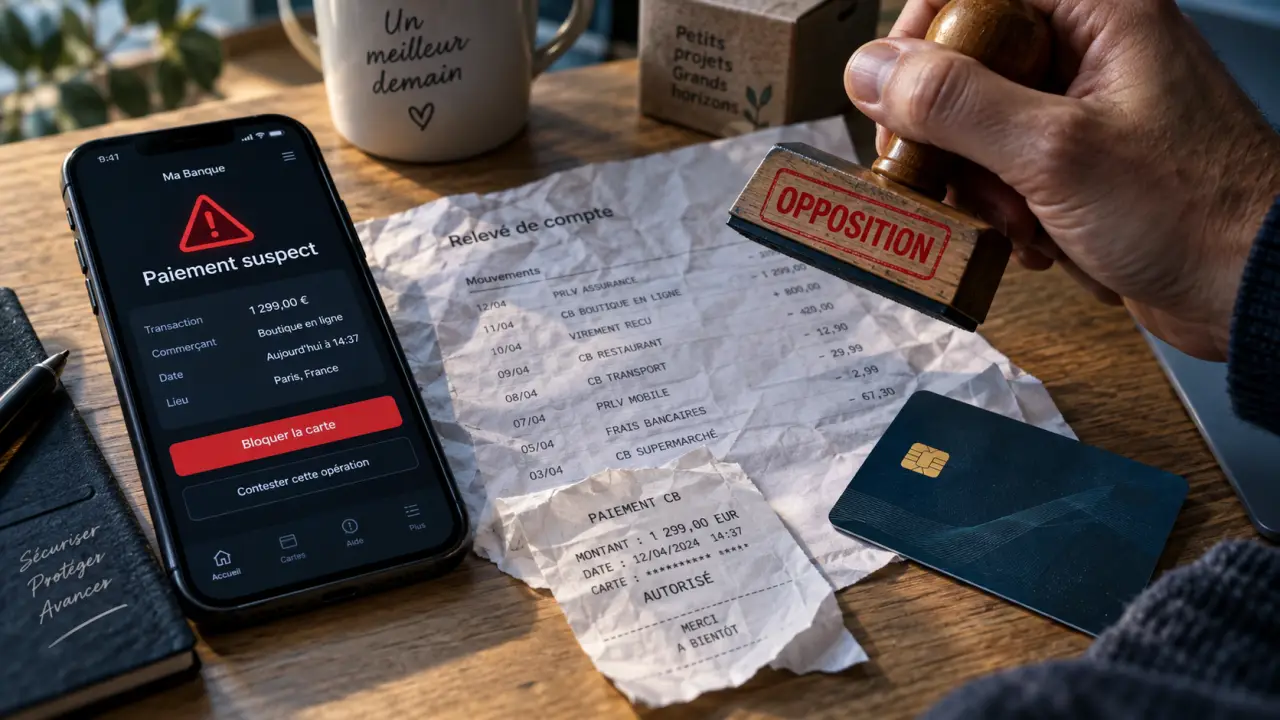
Un paiement par carte déjà validé ne s’annule généralement pas comme un virement en attente. Il peut toutefois être contesté s’il est frauduleux, non autorisé, mal exécuté ou si son montant présente une anomalie particulière. La bonne réaction dépend donc de la situation : contacter le commerçant, faire opposition à la carte ou saisir rapidement sa banque.
Annulation, opposition ou contestation : choisir la bonne action
Un paiement par carte bancaire est en principe irrévocable dès lors que vous l’avez autorisé, par la saisie du code, une validation dans l’application bancaire, un paiement sans contact ou une authentification en ligne. Si vous changez simplement d’avis après un achat, votre banque ne peut pas annuler le débit à votre demande.
La solution passe alors d’abord par le vendeur. Demandez l’annulation de la commande, un remboursement ou exercez, lorsque les conditions sont réunies, votre droit de rétractation. Un litige commercial, comme un colis non reçu, un produit décevant ou une prestation insatisfaisante, ne transforme pas automatiquement un paiement autorisé en fraude.
| Situation constatée | Action prioritaire |
|---|---|
| Vous avez payé, mais souhaitez renoncer à l’achat | Contacter le commerçant et demander une annulation ou un remboursement |
| Un débit apparaît sans que vous l’ayez effectué | Faire opposition si la fraude peut continuer, puis contester auprès de la banque |
| Carte perdue ou volée | Faire opposition immédiatement et vérifier les dernières opérations |
| Montant débité différent de celui annoncé | Réunir les preuves et contester l’opération ou réclamer auprès du commerçant |
| Paiement effectué deux fois ou crédité au mauvais destinataire | Signaler sans tarder l’opération mal exécutée à la banque |
Pourquoi un paiement peut parfois sembler encore annulable
Une transaction par carte comporte plusieurs étapes : l’autorisation donnée au moment de l’achat, une éventuelle pré-autorisation, puis la présentation du paiement et son débit définitif. Dans un hôtel, une station-service ou lors d’une location, une somme peut ainsi être réservée avant d’être réellement encaissée. Si vous intervenez très tôt, le commerçant peut parfois libérer cette empreinte bancaire ou annuler l’opération avant sa finalisation. Une fois le débit comptabilisé, il ne s’agit plus d’une simple annulation technique : il faut obtenir un remboursement du commerçant ou engager une contestation bancaire fondée.
Les paiements par carte qui peuvent être contestés
Débit non reconnu, fraude et utilisation de carte volée
Une opération est dite non autorisée lorsque vous n’avez jamais donné votre accord au paiement. Cela couvre notamment l’utilisation de vos coordonnées bancaires à votre insu sur internet, un paiement effectué après le vol de la carte ou un débit que vous ne reconnaissez pas sur votre relevé de compte.
Ne supprimez pas simplement l’alerte bancaire. Vérifiez le nom du commerçant, le montant, la date et les éventuels paiements proches. Certains libellés diffèrent de l’enseigne connue. Cette vérification évite de déclarer frauduleux un abonnement, une réservation ou un achat réalisé par un proche. Si le doute subsiste, faites opposition sans attendre lorsque vos données de carte risquent encore d’être utilisées.
Erreur d’exécution ou montant anormal
Vous pouvez également signaler une opération mal exécutée : double débit, montant différent de celui convenu, erreur de devise ou paiement présenté plusieurs fois. Conservez la confirmation de commande, le ticket, les échanges avec le vendeur et les captures d’écran utiles. Ces éléments permettent de comparer précisément ce qui a été accepté avec ce qui a été débité.
Un paiement pourtant autorisé peut aussi être contesté dans un cas plus restreint : lorsque le montant n’était pas connu au moment de l’autorisation et dépasse ce que vous pouviez raisonnablement prévoir. Cette situation peut concerner certains paiements avec pré-autorisation. Il ne suffit pas que la somme paraisse élevée. Vous devez pouvoir expliquer l’écart entre le montant attendu et le montant finalement prélevé.
Les délais à retenir pour préserver vos droits
La rapidité est déterminante. Dès la découverte d’un débit suspect, signalez-le à votre banque, même si vous n’avez pas encore réuni tous les justificatifs. Attendre pour voir si l’opération se reproduit augmente le risque financier et complique la reconstitution des faits.
- 13 mois : pour signaler une opération non autorisée ou mal exécutée lorsque le prestataire de paiement est situé dans l’Espace économique européen. Le délai court à compter du débit, sous réserve que la banque ait mis l’information à disposition.
- 70 jours : délai applicable à certaines opérations impliquant un prestataire situé hors de l’Espace économique européen. Le contrat peut le porter jusqu’à 120 jours.
- 8 semaines : pour demander le remboursement d’une opération autorisée dont le montant n’était pas déterminé à l’avance et qui dépasse ce qui était raisonnablement attendu.
- 10 jours ouvrables : délai dans lequel la banque doit rembourser une demande fondée dans ce dernier cas ou justifier son refus.
Le délai de 13 mois ne doit pas vous inciter à patienter. L’expression « sans tarder » reste essentielle, notamment en cas de fraude. Faire opposition rapidement limite les débits ultérieurs et montre que vous avez réagi dès la découverte de l’anomalie.
La marche à suivre dès qu’un débit paraît suspect
- Bloquez le risque en cours. En cas de perte, de vol ou d’utilisation frauduleuse probable, faites opposition sur votre carte par le canal prévu par votre banque. L’opposition bloque les paiements futurs, mais n’efface pas les opérations déjà débitées.
- Relevez les informations exactes. Notez le libellé du débit, sa date, son montant, le numéro de carte concerné et toute opération associée. Téléchargez votre relevé d’opérations si nécessaire.
- Déclarez la contestation à la banque. Utilisez l’espace client, le service dédié ou un écrit permettant de conserver une trace. Indiquez clairement si vous contestez une fraude, une erreur de montant ou une opération mal exécutée.
- Conservez les preuves. Gardez les confirmations de commande, les échanges avec le commerçant, le récépissé d’opposition, les captures d’écran et, si nécessaire, le dépôt de plainte ou le signalement via Perceval.
- Suivez la réponse bancaire. Demandez le numéro de dossier et vérifiez si des documents complémentaires sont nécessaires. Une contestation précise, cohérente et chronologique facilite l’examen du dossier.
Remboursement : ce que la banque doit examiner
Pour une opération non autorisée, la banque doit en principe rembourser le montant débité et rétablir le compte dans l’état où il se serait trouvé sans cette opération. Les frais directement causés par le débit, comme certains agios ou coûts d’incident de paiement, peuvent également devoir être pris en compte.
La banque ne peut pas se contenter d’affirmer que le code confidentiel a été utilisé ou que l’opération a été techniquement authentifiée pour prouver que vous l’avez autorisée. Elle doit examiner l’authentification, l’enregistrement de l’opération et l’éventuelle défaillance du dispositif de sécurité. La charge de la preuve lui impose de vérifier ces éléments.
Un refus peut toutefois intervenir si la banque établit une fraude de votre part ou une négligence grave, par exemple la communication volontaire de vos codes de sécurité. En cas de carte perdue ou volée utilisée avant opposition, une part de responsabilité peut, selon les circonstances, rester à votre charge dans la limite de 50 €. Après opposition, vous n’êtes en principe plus responsable des nouveaux paiements frauduleux.
Distinguez enfin le remboursement bancaire du remboursement commercial. Si vous avez volontairement réglé un achat, mais que le vendeur ne livre pas ou refuse de rembourser, commencez par lui adresser une réclamation écrite. La contestation d’un paiement par carte ne permet pas de contourner un désaccord ordinaire. Elle protège avant tout contre une opération non autorisée, anormale ou incorrectement exécutée.

Partager cet article
Articles qui pourraient vous intéresser :
 Code carte bancaire oublié : évitez 3 erreurs avant de bloquer votre carte
 Plafond de carte bancaire : le calcul sur 30 jours et les solutions en cas de refus
 Paiement mobile Caisse d’Epargne : dépasser 50 € avec l’authentification du smartphone
 25 € ou 20 € par mois : quel plafonnement des frais bancaires s’applique à votre situation ?