25 € ou 20 € par mois : quel plafonnement des frais bancaires s’applique à votre situation ?
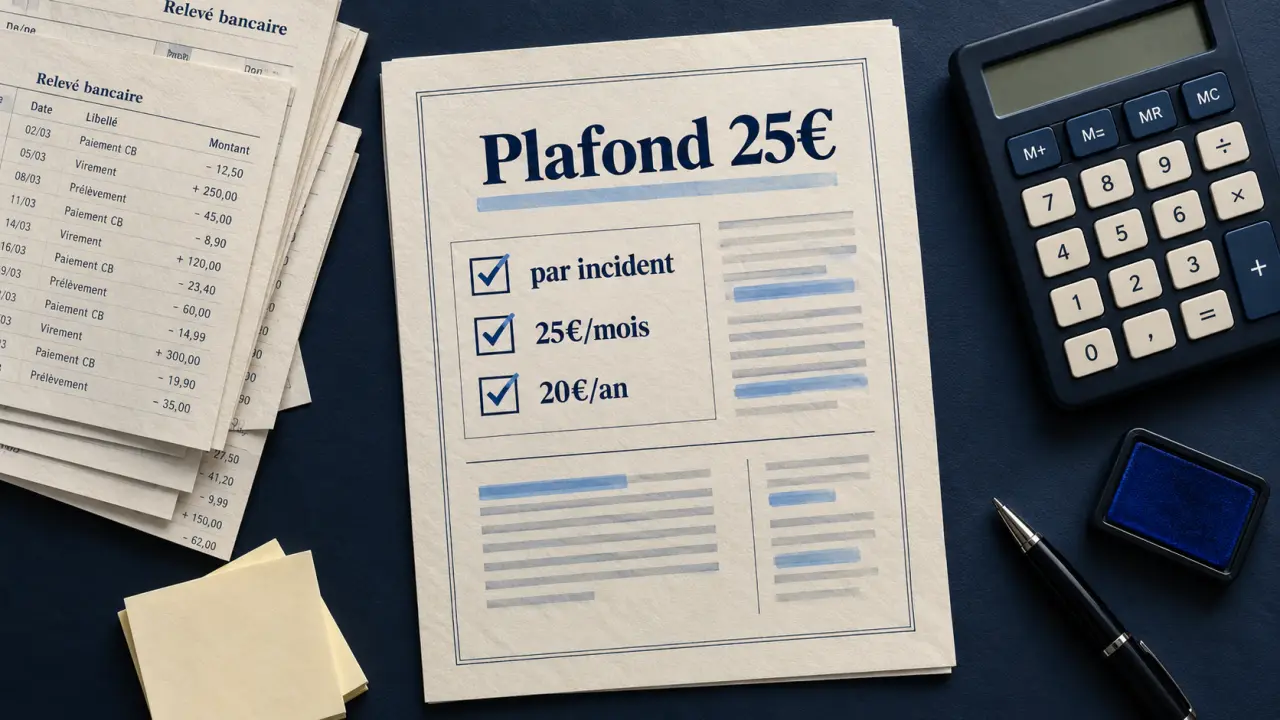
Le plafonnement des frais bancaires limite l’accumulation de frais liée aux incidents de paiement. Plusieurs protections existent toutefois : des plafonds appliqués à chaque incident, un plafond global de 25 € par mois pour certains clients financièrement fragiles et une offre spécifique limitée à 20 € par mois et 200 € par an. La différence concerne les frais pris en compte, les conditions d’accès et les démarches à effectuer.
Trois plafonds à ne pas confondre
Les frais bancaires ne relèvent pas tous de la même règle. Certains plafonds s’appliquent à une opération précise, tandis que d’autres encadrent le total des frais d’incidents sur un mois ou une année. Le tableau suivant permet d’identifier le dispositif correspondant à votre situation.
| Dispositif | Personnes concernées | Plafond principal | Fonctionnement |
|---|---|---|---|
| Plafonds légaux par incident | Tous les titulaires d’un compte | Variable selon le type d’incident | Limite un frais précis, comme un rejet ou une commission d’intervention. |
| Plafonnement global pour clientèle fragile | Clients identifiés comme financièrement fragiles | 25 € par mois | Limite le cumul de neuf catégories de frais d’incidents. |
| Offre spécifique pour clientèle fragile | Clients éligibles qui souscrivent l’offre | 20 € par mois et 200 € par an | Associe des services bancaires adaptés à une protection tarifaire renforcée. |
Le plafonnement global de 25 € par mois est distinct de l’offre spécifique. La banque peut l’appliquer automatiquement lorsqu’elle identifie une situation de fragilité financière. L’offre spécifique nécessite, elle, une souscription. Elle prévoit un plafond plus bas et des services conçus pour limiter les difficultés ponctuelles et les rejets successifs.
Quels frais d’incidents sont réellement encadrés ?
Les plafonds applicables à tous les clients
Certains frais sont limités même si vous ne relevez pas de la clientèle fragile. Les commissions d’intervention, facturées lorsqu’une opération est examinée alors que le compte ne dispose pas de la provision nécessaire, sont plafonnées à 8 € par opération et 80 € par mois. Un rejet de chèque ne peut pas coûter plus de 30 € lorsque le montant du chèque est inférieur ou égal à 50 €, ni plus de 50 € au-delà de ce montant.
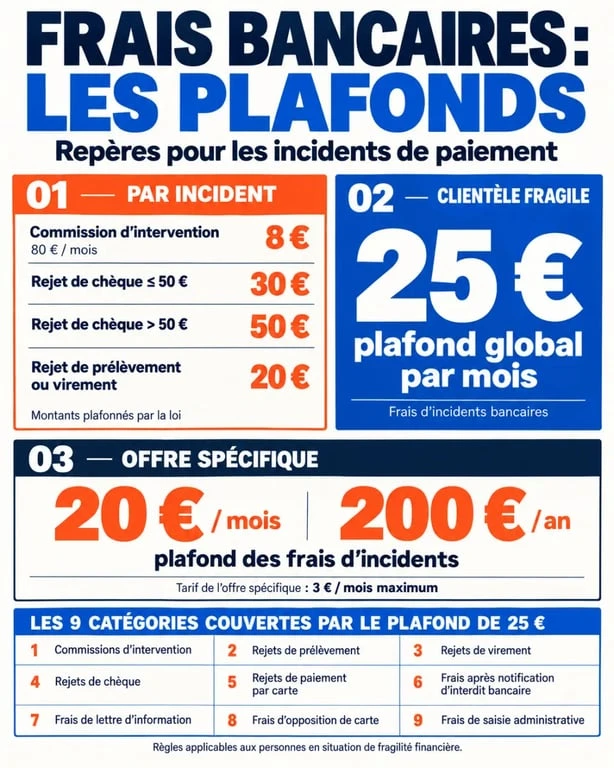
Les frais de rejet d’un prélèvement ou d’un virement sont également encadrés. Ils ne peuvent pas dépasser le montant de l’ordre rejeté, dans la limite de 20 €. Un compte inactif ne peut pas générer plus de 30 € de frais par an. Les frais liés à une saisie administrative à tiers détenteur sont eux aussi réglementés, mais ils ne sont pas inclus dans le plafonnement global des incidents bancaires.
Les neuf catégories comprises dans le plafond de 25 €
Pour les clients financièrement fragiles, le plafond mensuel de 25 € couvre neuf familles de frais : les commissions d’intervention ; les lettres d’information en cas de chèque sans provision ; les frais de rejet de chèque ; les frais de rejet de prélèvement ; les frais de rejet de virement ; les lettres d’information préalables au rejet d’un prélèvement ; les frais de non-exécution d’un virement permanent faute de provision ; les frais liés à une notification d’interdiction d’émettre des chèques ; et les frais de déclaration à la Banque de France après une décision de retrait de carte bancaire.
Le point à surveiller est le cumul mensuel. Même si plusieurs incidents surviennent, le total des frais relevant de ces neuf catégories ne doit pas dépasser 25 €. Des frais qui ne figurent pas dans cette liste, comme ceux liés à une saisie sur compte, peuvent toutefois apparaître séparément sur le relevé.
Qui peut bénéficier de la protection pour clientèle fragile ?
La banque doit repérer les situations de fragilité financière à partir de critères réglementaires. Elle peut aussi retenir des critères complémentaires. Une inscription au FCC ou au FICP, une procédure de surendettement ou des incidents de paiement répétés peuvent conduire à cette détection. Cinq incidents de paiement au moins au cours d’un même mois constituent notamment un signal à examiner.
La fragilité financière ne se résume pas à un découvert. Elle peut aussi résulter d’une répétition de rejets, d’un solde durablement insuffisant ou d’un événement qui réduit fortement les ressources disponibles. Lorsque ces informations sont connues, la banque doit tenir compte de la situation du compte, mais aussi du niveau de revenus et de dépenses.
Votre historique bancaire peut aider à vérifier la situation. Rassemblez vos six derniers relevés, isolez les commissions, les rejets et les lettres facturées, puis notez la date de chaque incident. Cette chronologie permet souvent de repérer un enchaînement : un prélèvement rejeté réduit le solde, les frais aggravent le découvert, puis une nouvelle opération est refusée. La présenter à votre conseiller permet de discuter d’une protection durable et d’un ajustement des moyens de paiement, plutôt que de demander seulement un geste commercial.
Une durée qui dépend du motif de fragilité
La durée du plafonnement varie selon la situation. Lorsqu’il est lié à certains incidents répétés, le dispositif peut être maintenu pendant au moins 3 mois consécutifs. En cas de fichage ou de procédure de surendettement, sa durée dépend de la situation concernée. La banque doit aussi vous informer de l’offre spécifique lorsqu’elle estime qu’elle correspond à votre situation.
L’offre spécifique : moins de frais et 10 services minimum
L’offre spécifique pour clientèle fragile est une formule bancaire à tarif réduit. Son prix ne peut pas dépasser 3 € par mois. Elle comprend au minimum 10 services, dont la tenue de compte, une carte à autorisation systématique, des virements et prélèvements, deux chèques de banque par mois, un système d’alertes sur le solde et la possibilité d’effectuer des opérations à distance.
La carte à autorisation systématique vérifie en principe la provision disponible avant d’autoriser un paiement. Elle peut donc limiter les dépassements de découvert. Certains usages sont cependant plus contraignants, notamment les paiements différés, les cautions ou les locations. Avant de souscrire, demandez à l’établissement quels retraits, paiements, virements et chèques sont prévus dans l’offre.
Avec cette souscription, les commissions d’intervention sont limitées à 4 € par opération et 20 € par mois. Plus largement, les frais d’incidents inclus dans le dispositif ne peuvent dépasser 20 € par mois ni 200 € par an. Vous pouvez refuser l’offre ou y mettre fin. Elle n’est pas imposée, même lorsque la banque vous l’a proposée.
Comment vérifier un prélèvement et contester une erreur
La banque doit vous informer gratuitement des frais d’incident envisagés au moins 14 jours avant leur débit. Consultez le relevé mensuel, l’information préalable reçue et le document d’information tarifaire de votre établissement. Examinez la nature exacte de chaque ligne : une commission d’intervention, un rejet et une lettre d’information ne sont pas soumis au même plafond.
- Conservez les relevés et les notifications concernant les frais contestés.
- Calculez le total mensuel des neuf catégories soumises au plafonnement global.
- Écrivez à votre conseiller ou au service clientèle pour demander le détail des calculs et le remboursement des sommes dépassant le plafond applicable.
- Si la réponse ne règle pas le problème, adressez une réclamation formelle au service réclamations de la banque, puis saisissez le médiateur bancaire si nécessaire.
Dans votre courrier, indiquez les dates, les montants et le motif de chaque frais contesté. Demandez également si votre dossier a été examiné au titre de la fragilité financière et si l’offre spécifique vous a été proposée. Une réclamation précise, fondée sur les opérations du compte, facilite la correction d’un plafonnement non appliqué ou d’une facturation mal classée.

- Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum - 5 octobre 2026
- Crédit conso La Banque Postale : ce que révèle une simulation de 8 000 € sur 49 mois - 4 octobre 2026
- Demander une remise gracieuse de frais bancaires : les arguments qui favorisent un geste commercial - 3 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Code carte bancaire oublié : évitez 3 erreurs avant de bloquer votre carte
 Protège-carte bancaire : choisissez la protection adaptée à 1 à 6 cartes
 Plafond de carte bancaire : le calcul sur 30 jours et les solutions en cas de refus
 Paiement mobile Caisse d’Epargne : dépasser 50 € avec l’authentification du smartphone