Frais bancaires plafonnés : 25 € par mois pour les clients fragiles, mais pas pour tous les frais
Un rejet de prélèvement, une commission d’intervention ou une saisie ne peuvent pas être facturés sans limite. Les frais bancaires plafonnés obéissent toutefois à plusieurs règles : certaines s’appliquent par opération, d’autres par mois ou par an. Les clients identifiés comme financièrement fragiles bénéficient en plus d’une protection globale, qui ne couvre pas toutes les dépenses bancaires.
Les plafonds à vérifier selon l’opération facturée
Ces montants sont des maximums, pas des tarifs obligatoires. Si votre banque annonce un prix inférieur dans sa brochure tarifaire, elle doit respecter ce prix. Les plafonds ordinaires ci-dessous s’appliquent indépendamment de votre éventuelle reconnaissance comme client fragile.
| Frais concerné | Plafond | Condition à vérifier |
|---|---|---|
| Rejet d’un chèque de 50 € ou moins | 30 € par chèque | Forfait comprenant les frais liés au rejet |
| Rejet d’un chèque supérieur à 50 € | 50 € par chèque | Pas de nouveaux frais pour une nouvelle présentation rejetée dans les 30 jours |
| Rejet d’un prélèvement ou d’un virement pour défaut de provision | Montant de l’ordre, dans la limite de 20 € | Un ordre de 12 € ne peut donc pas entraîner 20 € de frais |
| Commission d’intervention | 8 € par opération et 80 € par mois | Les deux limites doivent être respectées |
| Saisie administrative à tiers détenteur | 10 % du montant dû, avec un maximum de 100 € | Plafond applicable par saisie administrative |
| Frais d’un compte courant inactif | 30 € par an | Sans dépasser le solde créditeur du compte |
Les articles D131-25, D133-6 et R312-4-1 du Code monétaire et financier encadrent notamment les rejets et les commissions d’intervention. Pour un chèque, le forfait englobe les frais liés à son rejet : il faut donc contrôler l’ensemble des lignes correspondantes, pas seulement celle intitulée « rejet ».
Une commission d’intervention rémunère l’examen d’une opération entraînant une irrégularité, par exemple un dépassement de découvert. Elle ne se confond pas avec les agios, qui correspondent aux intérêts débiteurs. Lorsqu’une commission se rapporte à une opération rejetée, vérifiez qu’elle ne conduit pas à dépasser le plafond global applicable à ce rejet.
Clients fragiles : distinguer les protections de 25 €, 20 € et 200 €
Le plafond de 25 € ne nécessite pas de souscrire une offre
Lorsqu’une banque vous identifie comme financièrement fragile, un plafonnement de 25 € par mois s’applique aux frais d’incidents concernés, même sans souscription à l’offre spécifique. Ce dispositif couvre notamment les commissions d’intervention, les rejets et certaines lettres liées aux irrégularités. Ce n’est pas un plafond de l’ensemble de votre facture bancaire.
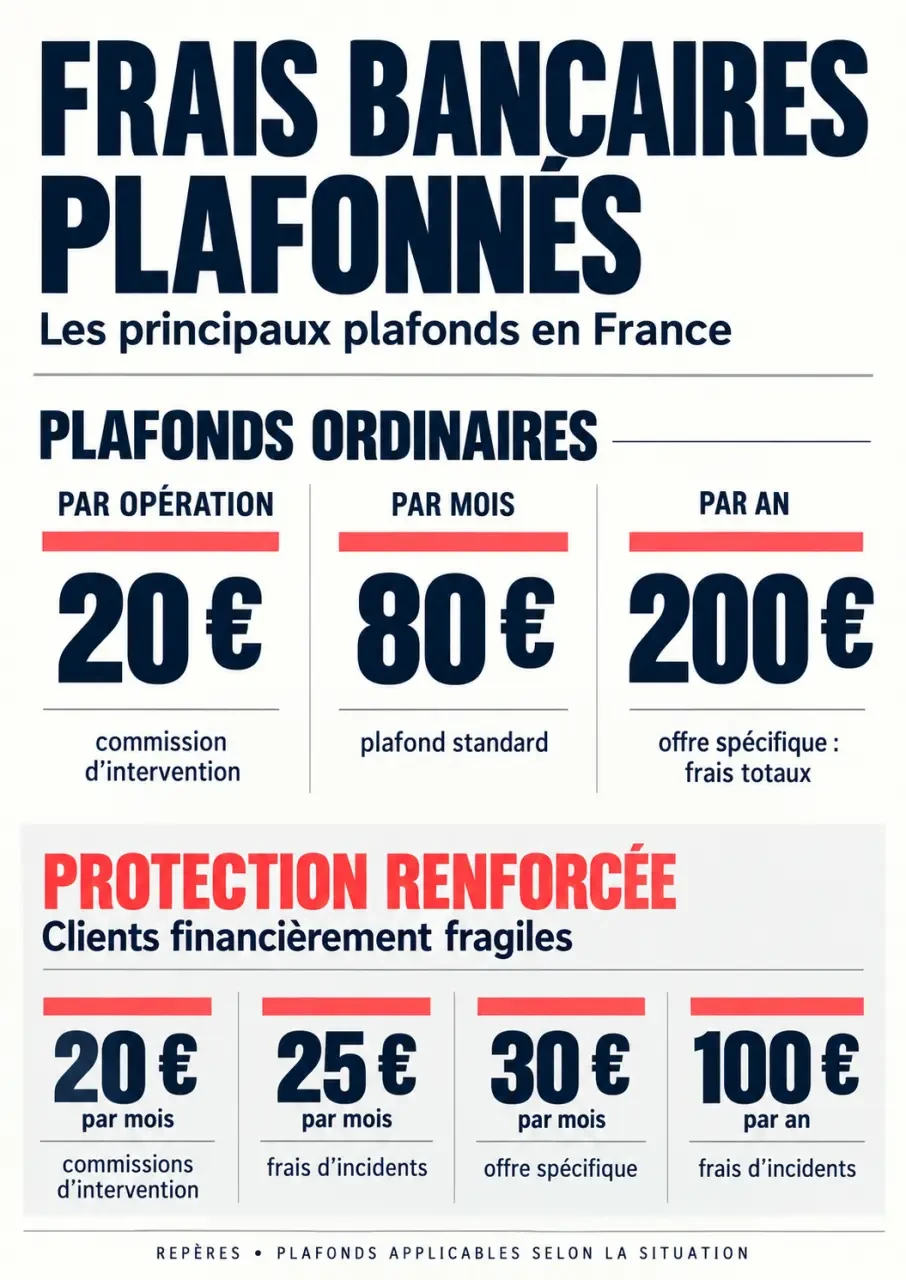
La cotisation de carte, la tenue de compte, les agios ou les frais de saisie ne sont notamment pas absorbés par cette enveloppe. Un relevé affichant plus de 25 € de frais n’est donc pas nécessairement irrégulier : il faut d’abord classer chaque prélèvement.
L’offre spécifique renforce la protection
L’offre spécifique clientèle fragile, encadrée notamment par l’article R312-4-3 du Code monétaire et financier, coûte au maximum 3 € par mois. Elle comprend des services adaptés, dont une carte à autorisation systématique et des moyens de consulter et gérer son compte. Demandez le détail des services inclus avant de remplacer votre formule actuelle.
Avec cette offre, les commissions d’intervention sont limitées à 4 € par opération et 20 € par mois. L’ensemble des frais d’incidents couverts bénéficie également d’une limite de 20 € par mois et 200 € par an. Le plafond annuel reste à surveiller même si chaque mois respecte sa limite.
Pour contrôler ces protections, changez d’échelle : examinez d’abord l’opération, puis le mois, puis l’année. Une commission peut respecter son plafond individuel tout en faisant dépasser le cumul mensuel. Et douze mois à 20 € représenteraient 240 €, alors que l’offre spécifique limite les frais couverts à 200 € annuels. Un tableau avec ces trois niveaux de contrôle révèle des dépassements invisibles à la lecture isolée d’un relevé.
Faire reconnaître sa fragilité financière auprès de la banque
La fragilité financière ne dépend pas uniquement d’un revenu faible. La banque examine notamment les ressources créditées sur le compte, les irrégularités et les incidents répétés. Certains critères sont réglementaires ; d’autres reposent sur des seuils définis par l’établissement.
- Incidents répétés : cinq incidents de paiement dans un même mois constituent un critère important de détection, selon les conditions réglementaires et l’appréciation des ressources.
- Inscription au FCC : une inscription pendant trois mois consécutifs au fichier central des chèques pour un chèque impayé ou un retrait de carte constitue une situation à examiner.
- Surendettement : la recevabilité d’un dossier ouvre également une protection dans les conditions prévues par les textes.
Une inscription au FICP, le fichier des incidents de remboursement des crédits aux particuliers, ne doit pas être assimilée automatiquement à tous les critères du FCC. De même, être étudiant, sans emploi ou bénéficiaire d’une prestation sociale ne suffit pas, à lui seul, à déterminer le dispositif applicable.
Demandez par écrit à votre conseiller si vous êtes identifié comme client fragile, depuis quelle date et pour quelle durée. Joignez vos justificatifs de ressources et signalez les incidents récents. Si vous êtes éligible, la banque doit vous proposer l’offre spécifique ; vous restez libre de l’accepter.
Saisie, inactivité, succession : les règles à ne pas confondre
Le plafond des frais de saisie administrative à tiers détenteur, ou SATD, concerne une procédure de recouvrement public. Pour une somme due de 400 €, les frais ne peuvent pas dépasser 40 €. Cette règle ne se transpose pas automatiquement à une saisie-attribution engagée par un créancier privé.
Pour un compte courant, l’inactivité s’apprécie notamment après 12 mois sans opération pertinente et sans manifestation du titulaire, selon les conditions légales. Les frais sont limités à 30 € par an et au solde disponible. Les produits d’épargne peuvent relever de règles différentes : l’absence de mouvement ne suffit pas toujours à conclure à l’inactivité.
Les frais bancaires de succession sont encadrés, hors cas de gratuité, à hauteur de 1 % des avoirs concernés, avec un maximum de 857 € au 1er janvier 2026. Ce maximum étant révisable, vérifiez le montant applicable au traitement du dossier. Certaines successions bénéficient de la gratuité selon leurs caractéristiques ; le plafond ne constitue donc pas une facturation automatique.
Enfin, un virement instantané en euros ne doit pas coûter plus cher qu’un virement classique équivalent. Il est donc gratuit lorsque le virement classique correspondant l’est, notamment dans de nombreuses offres en ligne. Parler d’une gratuité absolue, quel que soit le canal utilisé, serait trompeur.
Contrôler, contester et éviter les prochains frais
La banque doit vous informer gratuitement des frais d’irrégularité ou d’incident au moins 14 jours avant leur débit. Retrouvez cette information dans vos relevés ou votre espace client. Utilisez également le document d’information tarifaire et le relevé annuel des frais pour comparer les montants annoncés aux sommes prélevées.
- Rassemblez vos six derniers relevés et classez les frais par nature, opération et mois.
- Repérez les dépassements, les doubles facturations et les nouvelles présentations d’un même chèque.
- Adressez une réclamation écrite précisant les dates, montants, plafonds applicables et remboursements demandés.
- Saisissez le service réclamations si le conseiller ne résout pas le problème, puis le médiateur bancaire selon les conditions de saisine indiquées par la banque.
Pour réduire les frais futurs, activez les alertes de solde, ajustez si possible les dates de prélèvement à vos rentrées d’argent et comparez les services réellement utilisés avec le comparateur officiel des tarifs bancaires. Un plafond légal protège contre un dépassement ; il n’empêche pas de négocier un tarif inférieur ou un remboursement commercial.

- Article L111-1 du Code de la consommation : les 6 informations à fournir avant l’engagement - 1 novembre 2026
- Rachat de crédit conso Crédit Agricole : mensualité en baisse, coût total en hausse ? - 30 octobre 2026
- Frais bancaires plafonnés : 25 € par mois pour les clients fragiles, mais pas pour tous les frais - 29 octobre 2026