Baisse du Livret A : ce que 0,2 point change pour votre épargne
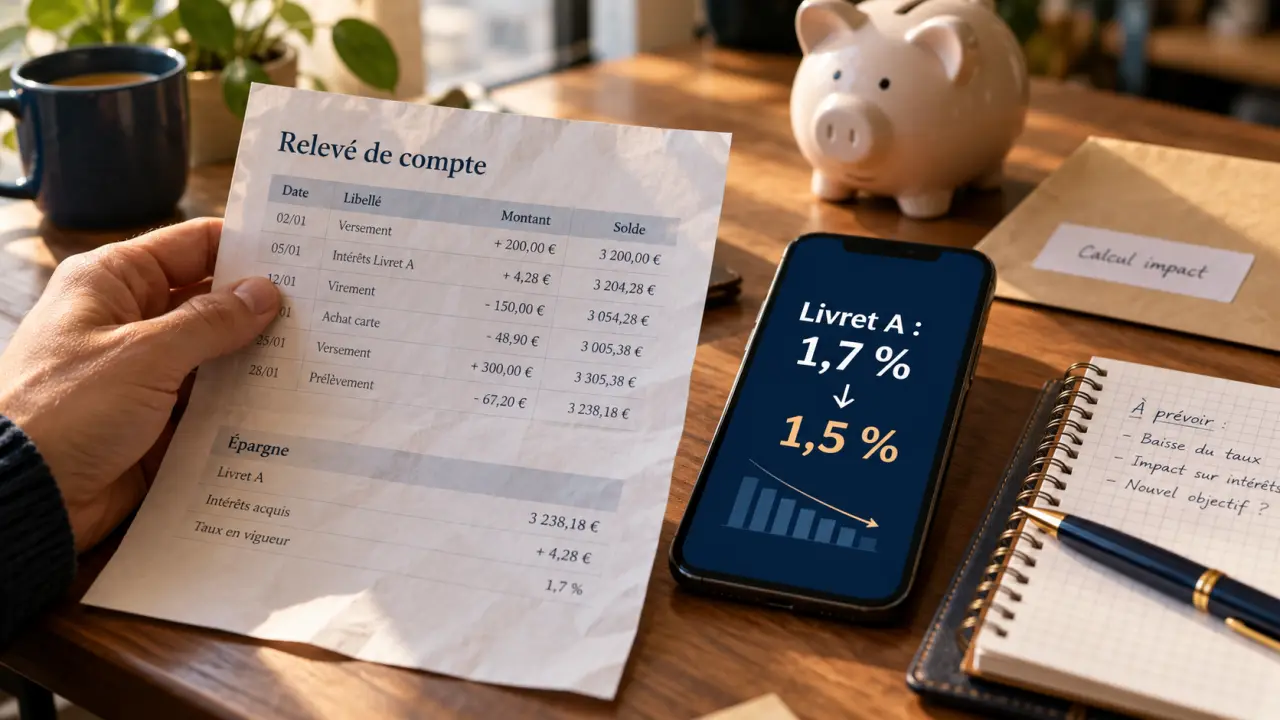
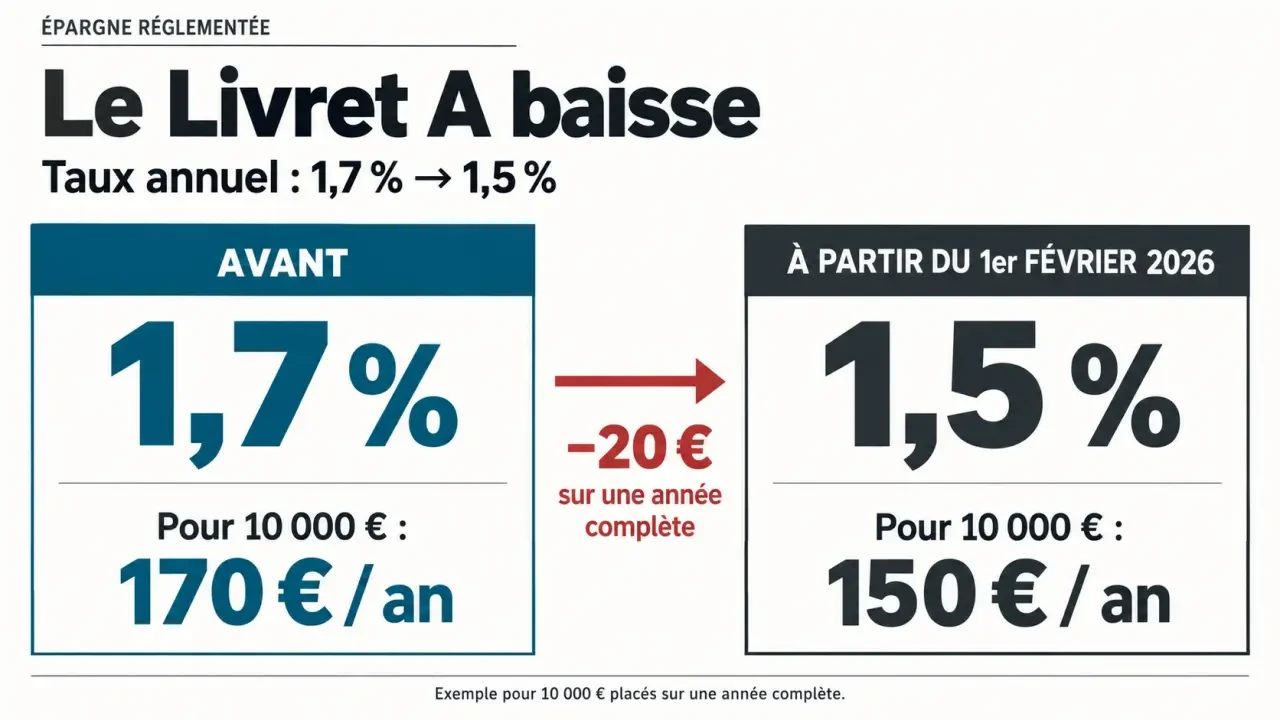
Une baisse du Livret A réduit les intérêts à venir, pas l’argent déjà déposé. Le taux passe de 1,7 % à 1,5 % au 1er février 2026, soit une diminution de 0,2 point. Pour 10 000 € laissés sur le livret pendant une année entière à ce nouveau taux, la rémunération représente 150 €, contre 170 € à l’ancien taux. Avant de déplacer votre épargne, il faut donc mesurer la perte réelle et préserver l’argent dont vous pourriez avoir besoin rapidement.
Un taux réduit à 1,5 %, sans changement pour votre capital
Le taux de 1,5 % s’applique à compter du 1er février 2026, pour la période allant jusqu’au 31 juillet 2026. Il s’agit d’un taux d’intérêt annuel : cela ne signifie pas que le livret rapporte 1,5 % sur ces six mois. La rémunération effective dépend du temps pendant lequel les sommes restent placées et des éventuelles révisions suivantes.
Le changement concerne tous les détenteurs d’un Livret A, quelle que soit leur banque. Aucune démarche n’est nécessaire : l’établissement applique automatiquement le nouveau taux. Les intérêts acquis avant son entrée en vigueur restent calculés selon le taux applicable à leur période.
Les autres caractéristiques du produit demeurent essentielles : le capital bénéficie de la garantie de l’État, les retraits restent possibles et les intérêts sont exonérés d’impôt sur le revenu comme de prélèvements sociaux. Le taux affiché correspond donc au rendement net fiscal, contrairement à celui de nombreux livrets bancaires.
Le plafond de versement reste de 22 950 € pour un particulier. Les intérêts capitalisés peuvent porter le solde au-delà de ce montant : une baisse du taux n’oblige ni à retirer cet excédent ni à clôturer le livret.
Pourquoi la rémunération diminue lorsque l’inflation ralentit
Le taux du Livret A ne dépend pas d’une décision commerciale de votre banque. Sa formule réglementaire combine l’inflation hors tabac et les taux monétaires à court terme de la zone euro, observés sur le semestre précédent. Elle repose sur la moyenne de ces deux composantes, avec des règles d’arrondi et un plancher réglementaire.
Lorsque la hausse des prix ralentit et que les taux monétaires reculent, le résultat de la formule tend à diminuer. La Banque de France intervient dans le processus de calcul et de proposition ; la décision relève des pouvoirs publics. Une dérogation peut être décidée : la formule ne suffit donc pas, à elle seule, à annoncer avec certitude un futur taux.
Les rendez-vous de février et d’août ne préjugent pas du résultat
Les révisions ordinaires interviennent au 1er février et au 1er août. Il faut distinguer une estimation, une recommandation et une décision officiellement arrêtée. Pour anticiper les intérêts d’une année entière, mieux vaut ne pas prolonger automatiquement le taux d’un semestre sur les douze mois.
Moins d’intérêts ne signifie pas forcément moins de pouvoir d’achat
Le rendement réel tient compte de l’inflation. Un livret moins rémunérateur peut mieux préserver le pouvoir d’achat si les prix ralentissent davantage que son taux. Inversement, une rémunération positive ne garantit pas une protection intégrale contre l’inflation. Le bon repère n’est donc pas seulement le nombre d’euros reçus, mais aussi ce qu’ils permettront d’acheter.
Mesurer le manque à gagner sans confondre année et semestre
Pour estimer l’effet d’une baisse, multipliez le capital par l’écart de taux exprimé en décimal. Une diminution de 0,2 point correspond à un coefficient de 0,002. Sur une année complète, 10 000 € produisent ainsi 20 € d’intérêts en moins, à capital constant.
| Somme placée | Intérêts annuels à 1,7 % | Intérêts annuels à 1,5 % | Écart annuel |
|---|---|---|---|
| 5 000 € | 85 € | 75 € | 10 € |
| 10 000 € | 170 € | 150 € | 20 € |
| 22 950 € | 390,15 € | 344,25 € | 45,90 € |
Ces calculs illustrent deux taux maintenus chacun pendant douze mois, sans versement ni retrait. Ils ne constituent pas une prévision des intérêts effectivement versés pour l’année. Si la différence de taux ne s’applique que pendant six mois, son effet représente approximativement la moitié de l’écart annuel.
Le calcul bancaire fonctionne par quinzaines. Les dates de dépôt et de retrait influencent donc la rémunération : les sommes versées commencent généralement à produire des intérêts au début de la quinzaine suivante. Avant un transfert, vérifiez les dates de valeur des deux produits. Pour un faible avantage de taux, perdre une période de rémunération peut réduire sensiblement le bénéfice espéré.
LEP, LDDS, assurance-vie : comparer des usages, pas seulement des taux
Le premier placement à examiner est le livret d’épargne populaire, si vous y êtes éligible. Son taux maintenu à 2,5 % pour la période considérée dépasse celui du Livret A. Son ouverture dépend notamment du revenu fiscal de référence et de la composition du foyer : vérifiez les seuils applicables avant de demander son ouverture.
| Produit | Rémunération et fiscalité | Disponibilité et plafond |
|---|---|---|
| Livret A | 1,5 %, sans impôt ni prélèvements sociaux | Disponible ; versements plafonnés à 22 950 € |
| LDDS | Même taux et même exonération que le Livret A | Disponible ; versements plafonnés à 12 000 € |
| LEP | 2,5 %, sans impôt ni prélèvements sociaux, sous conditions d’éligibilité | Disponible ; versements plafonnés à 10 000 € |
| Fonds en euros d’assurance-vie | Rendement variable selon le contrat ; fiscalité lors des retraits | Rachat non instantané ; conditions contractuelles à examiner |
Déplacer l’argent vers un LDDS ne permet pas d’échapper à la baisse : son taux suit celui du Livret A. Il constitue surtout une enveloppe complémentaire pour conserver une épargne disponible et exonérée.
Un fonds en euros peut répondre à un horizon différent. Comparez son rendement après frais et prélèvements, les conditions de garantie et les délais de rachat. Après huit ans, l’assurance-vie bénéficie, sous conditions, d’un abattement annuel sur les gains retirés de 4 600 € pour une personne seule ou de 9 200 € pour un couple soumis à imposition commune. Cet avantage ne rend pas tous les retraits entièrement exonérés.
Garder une réserve disponible, puis arbitrer le surplus
La bonne décision commence par votre budget, pas par le taux. Isolez les dépenses prévisibles, puis une réserve pour les imprévus. Son montant dépend de vos charges, de la stabilité de vos revenus et des personnes à votre charge. Cette somme n’a pas la même fonction qu’une épargne destinée à un projet lointain.
Pensez à votre trésorerie comme à un soufflet : elle doit pouvoir se déployer lorsqu’une réparation ou une baisse de revenus survient, puis se reconstituer. Immobiliser toute votre réserve pour gagner quelques euros supplémentaires supprime cette amplitude. Le coût d’un découvert ou d’un crédit pris dans l’urgence peut alors dépasser le supplément d’intérêts obtenu.
Pour passer à l’action sans décision précipitée :
- Conservez votre réserve immédiatement mobilisable sur un support adapté.
- Vérifiez votre éligibilité au LEP et la place disponible sur celui-ci.
- Calculez le gain net attendu avant tout transfert, en intégrant fiscalité, frais et dates de valeur.
- N’envisagez des placements moins disponibles ou risqués que pour l’argent compatible avec leur horizon.
La baisse du Livret A justifie un bilan de votre épargne, pas nécessairement un retrait massif. Pour l’argent de précaution, la sécurité et la disponibilité restent des avantages concrets. Pour le surplus, la comparaison mérite d’être menée en euros nets et selon vos projets.

- Article L111-1 du Code de la consommation : les 6 informations à fournir avant l’engagement - 1 novembre 2026
- Rachat de crédit conso Crédit Agricole : mensualité en baisse, coût total en hausse ? - 30 octobre 2026
- Frais bancaires plafonnés : 25 € par mois pour les clients fragiles, mais pas pour tous les frais - 29 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Demander une remise gracieuse de frais bancaires : les arguments qui favorisent un geste commercial
 Frais bancaires Caisse d’Épargne : 3,20 € et 2,80 % pour un retrait hors zone euro
 Fiscalité du Livret A : intérêts exonérés, déclaration inutile
 Taxe sur le Livret A : dépasser 22 950 € ne rend pas vos intérêts imposables