Frais bancaires maximum par mois : les 80 € ne couvrent pas tous les frais
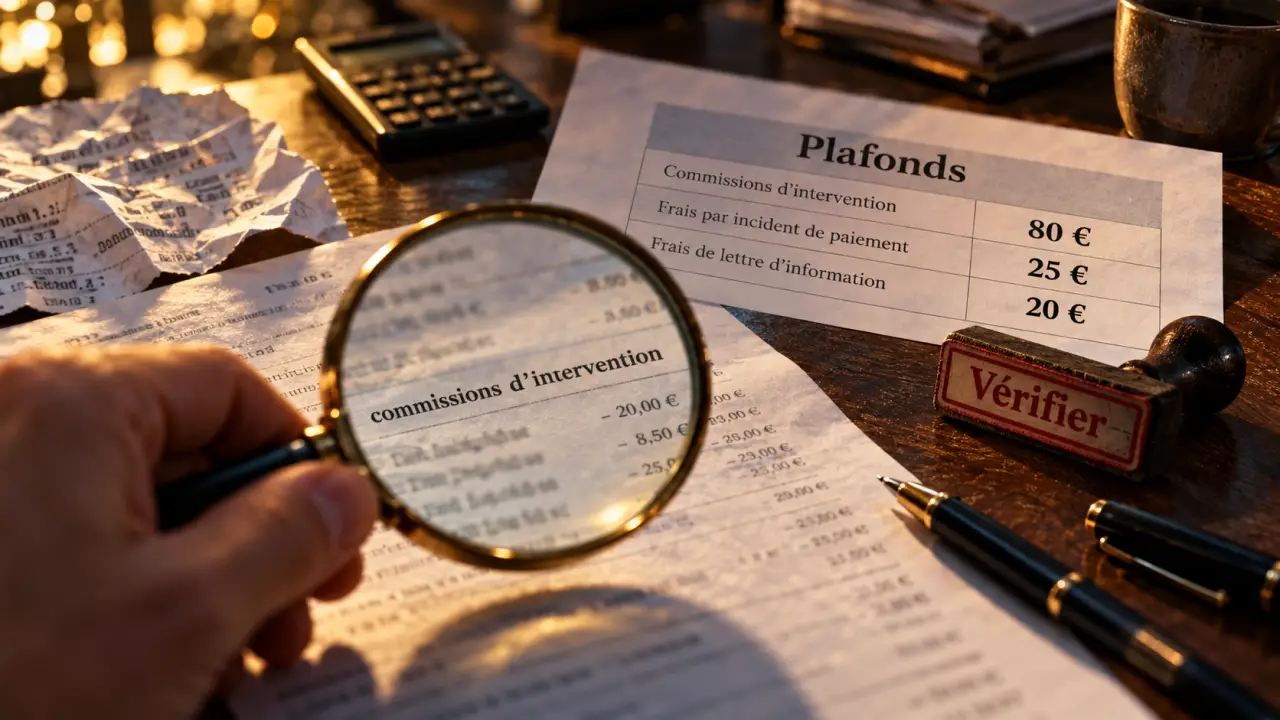
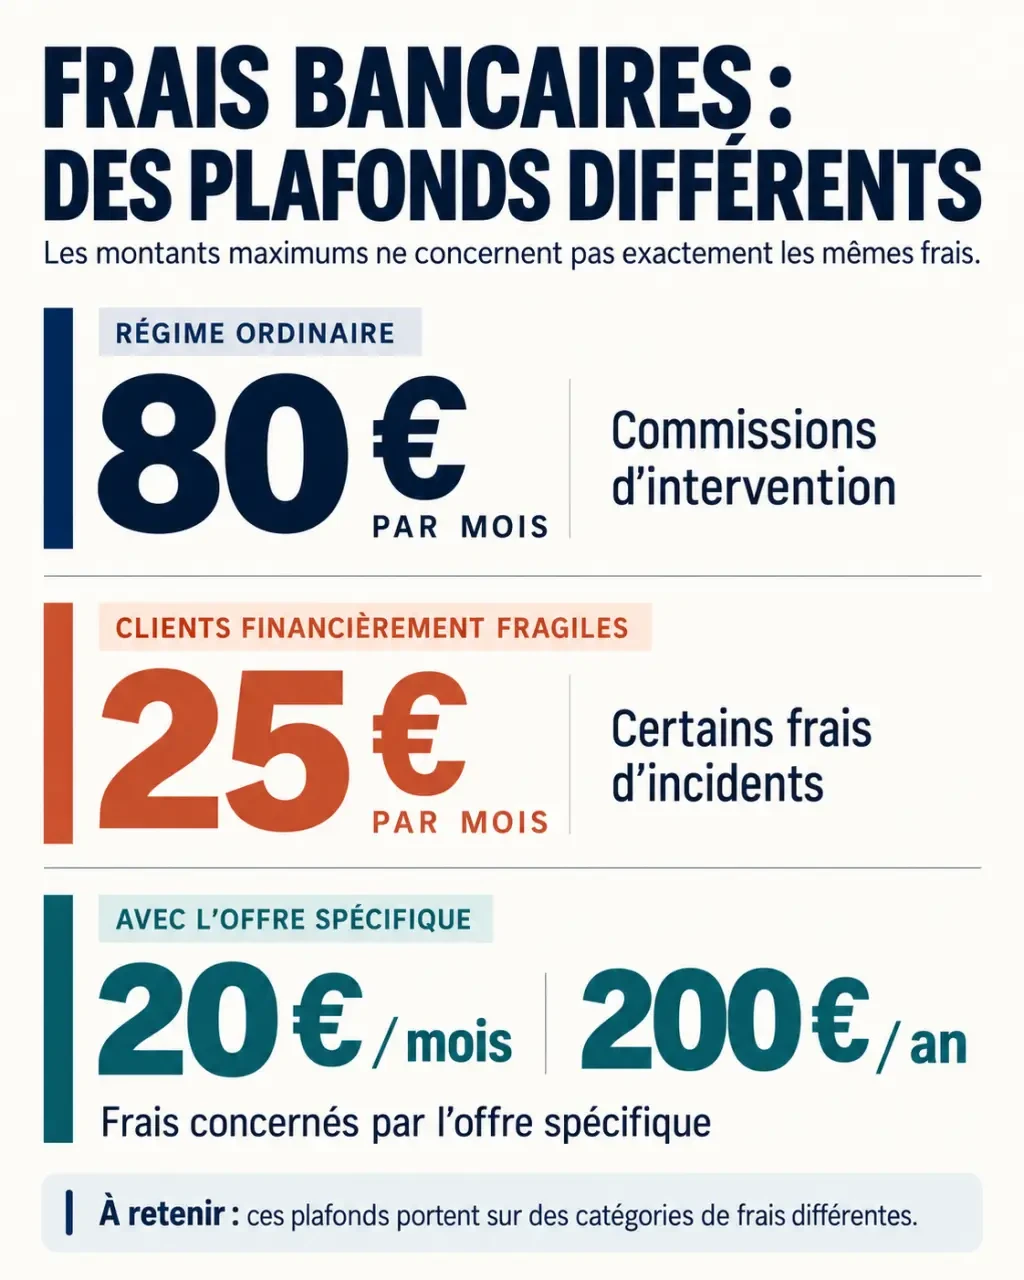
Il n’existe pas de plafond unique pour l’ensemble des frais bancaires mensuels. Les 80 € par mois concernent uniquement les commissions d’intervention. Pour les clients identifiés comme financièrement fragiles, certains frais d’incidents sont plafonnés globalement à 25 € par mois, ou à 20 € par mois et 200 € par an avec l’offre spécifique. La première vérification consiste donc à identifier la nature des sommes prélevées et la protection applicable à votre compte.
80 €, 25 € ou 20 € : repérer le plafond qui vous concerne
Ces trois montants ne portent pas sur le même périmètre. Le plafond ordinaire limite une catégorie de frais, tandis que les dispositifs destinés aux clients fragiles regroupent plusieurs frais d’incidents. Ils ne constituent jamais un forfait autorisant automatiquement la banque à facturer le maximum.
Testez vos connaissances sur les frais bancaires
Répondez aux six questions, puis validez vos réponses pour découvrir votre score et les corrections.
| Situation | Plafond par opération | Plafond mensuel | Plafond annuel |
|---|---|---|---|
| Commissions d’intervention, régime ordinaire | 8 € | 80 € | Pas de plafond annuel spécifique |
| Client identifié comme financièrement fragile, sans offre spécifique | Selon le type d’incident | 25 € pour les frais d’incidents concernés | Pas de plafond annuel propre à ce dispositif |
| Client ayant souscrit l’offre spécifique | 4 € pour une commission d’intervention | 20 € pour les frais d’incidents concernés | 200 € pour ces frais |
Une commission d’intervention rémunère le traitement d’une opération entraînant une irrégularité de fonctionnement du compte, notamment un dépassement du découvert autorisé. Les limites par opération et par mois se cumulent : une commission de 9 € est contestable même si le total mensuel reste inférieur à 80 €.
Par exemple, douze commissions facturées au tarif de 8 € représenteraient 96 €. Dans le régime ordinaire, la banque doit limiter leur total à 80 €. Des intérêts débiteurs ou d’autres frais autorisés peuvent toutefois s’ajouter : un total mensuel supérieur à 80 € n’est donc pas, à lui seul, la preuve d’une erreur.
La fragilité financière ouvre une protection plus large
Le plafond de 25 € ne nécessite pas de souscrire l’offre spécifique
Lorsqu’une banque vous identifie comme financièrement fragile, elle doit appliquer le plafonnement de 25 € par mois aux frais d’incidents concernés. Cette protection ne dépend pas de l’acceptation d’une nouvelle offre bancaire. La détection repose notamment sur les ressources et les irrégularités du compte, ainsi que sur certaines situations réglementaires.
La survenue d’au moins cinq incidents dans un même mois peut déclencher cette identification, selon les conditions applicables, notamment de ressources. Le plafonnement est alors maintenu pendant au moins trois mois. Demandez une confirmation écrite de votre statut et de sa date d’effet : avoir de faibles revenus ne permet pas, à lui seul, de déterminer le dispositif effectivement appliqué.
L’offre spécifique renforce le plafonnement
La banque doit proposer aux clients concernés une offre spécifique clientèle fragile, facturée au maximum 3 € par mois. Elle comprend des services bancaires adaptés, notamment une carte à autorisation systématique. Ses frais d’incidents concernés sont limités à 20 € par mois et 200 € par an ; les commissions d’intervention sont elles-mêmes limitées à 4 € par opération et 20 € par mois.
Le plafond annuel conserve son utilité même lorsque chaque mois respecte la limite : dix mois à 20 € atteignent déjà 200 €. La cotisation de l’offre reste distincte de ces frais. Avant de souscrire, vérifiez avec votre conseiller les services inclus et les moyens de paiement proposés.
Rejets et saisies : les limites à vérifier opération par opération
En dehors du plafond applicable à votre profil, certains frais obéissent à leur propre maximum. Pour les rejets, ces limites concernent l’ensemble des frais associés au même incident : il faut donc examiner les éventuelles commissions liées à l’opération, et pas seulement la ligne intitulée « rejet ».
| Type de frais | Maximum applicable | Point de vigilance |
|---|---|---|
| Rejet d’un chèque inférieur ou égal à 50 € | 30 € | Forfait comprenant les frais liés au rejet |
| Rejet d’un chèque supérieur à 50 € | 50 € | Le montant du chèque détermine le plafond |
| Rejet d’un prélèvement ou d’un virement pour défaut de provision | Montant de l’ordre, dans la limite de 20 € | Un ordre de 12 € ne peut entraîner plus de 12 € de frais |
| Saisie administrative à tiers détenteur | 10 % du montant dû, avec un maximum de 100 € | Plafond par saisie, distinct des plafonds mensuels d’incidents |
| Gestion d’un compte inactif | 30 € par an au maximum | Un compte simplement peu utilisé n’est pas nécessairement inactif |
Un prélèvement représenté puis rejeté à nouveau ne doit pas donner lieu à de nouveaux frais lorsqu’il s’agit de la même opération. Conservez la référence du paiement pour faire reconnaître le doublon. Pour un même chèque, les rejets intervenant dans les trente jours suivant le premier rejet constituent un incident unique.
La limite propre à la saisie administrative à tiers détenteur ne doit pas être transposée automatiquement à une saisie-attribution engagée par un créancier privé. Quant à l’inactivité d’un compte courant, elle suppose notamment une absence d’opérations et de manifestation du titulaire pendant douze mois, sous réserve des conditions légales.
Séparer les incidents, les agios et les frais courants
Les plafonds globaux de 25 € et de 20 € couvrent un ensemble défini de frais d’incidents : commissions d’intervention, rejets de chèques ou de prélèvements, certaines lettres d’information et certains frais liés au retrait de moyens de paiement. Ils n’englobent pas toutes les dépenses du compte.
- Les agios correspondent aux intérêts du découvert et restent distincts des commissions d’intervention.
- Les frais courants, comme la cotisation de carte ou la tenue de compte, ne sont pas absorbés par le plafond des incidents.
- Les frais de saisie relèvent de règles spécifiques et restent hors de ce plafonnement global.
Pour contrôler votre relevé, reconstituez le noyau de chaque incident : le paiement initial, sa date, son rejet éventuel, puis toutes les lignes tarifaires qui en découlent. Ce classement par événement, plutôt que par libellé bancaire, permet de repérer une commission et une lettre facturées autour du même rejet. Vous vérifiez ainsi le coût complet de l’incident, même lorsque ses frais sont dispersés sur le relevé.
Un client fragile peut donc payer 25 € de frais d’incidents, auxquels s’ajoutent des agios et une cotisation de carte, sans dépassement automatique du plafond. Chaque ligne supplémentaire doit néanmoins respecter le contrat et les règles qui lui sont propres.
Faire corriger une facturation et éviter sa répétition
La banque doit vous informer gratuitement des frais d’irrégularités et d’incidents au moins 14 jours avant leur débit. Rapprochez cette information du relevé mensuel et de la brochure tarifaire. Le relevé annuel des frais aide ensuite à mesurer leur accumulation.
- Relevez les anomalies : montant excessif, doublon, plafond mensuel dépassé ou protection client fragile non appliquée.
- Adressez une demande écrite au conseiller, avec les dates, les libellés, les montants et le remboursement demandé.
- Saisissez le service réclamations si la réponse ne règle pas le problème, en conservant les justificatifs.
- Sollicitez le médiateur bancaire si le différend persiste, selon les conditions de saisine indiquées par l’établissement.
Distinguez bien remboursement et geste commercial : le premier vise à corriger une facturation irrégulière, le second reste une demande lorsque les frais sont conformes. Pour limiter leur répétition, activez les alertes de solde, rapprochez si possible les dates de prélèvement de vos rentrées d’argent et demandez l’examen de votre éligibilité à l’offre spécifique si les incidents s’accumulent.

- Article L111-1 du Code de la consommation : les 6 informations à fournir avant l’engagement - 1 novembre 2026
- Rachat de crédit conso Crédit Agricole : mensualité en baisse, coût total en hausse ? - 30 octobre 2026
- Frais bancaires plafonnés : 25 € par mois pour les clients fragiles, mais pas pour tous les frais - 29 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Le transfert d’un Livret A passe par une clôture, puis une nouvelle ouverture
 LDDS ou Livret A : même taux, mais des plafonds et des usages différents
 Livret A : les dates à respecter pour éviter de perdre une quinzaine d’intérêts
 Wise banque en ligne : une solution multi-devises, pas une banque principale