Livret A Crédit Agricole : 22 950 € de plafond, mais pas de blocage de votre argent
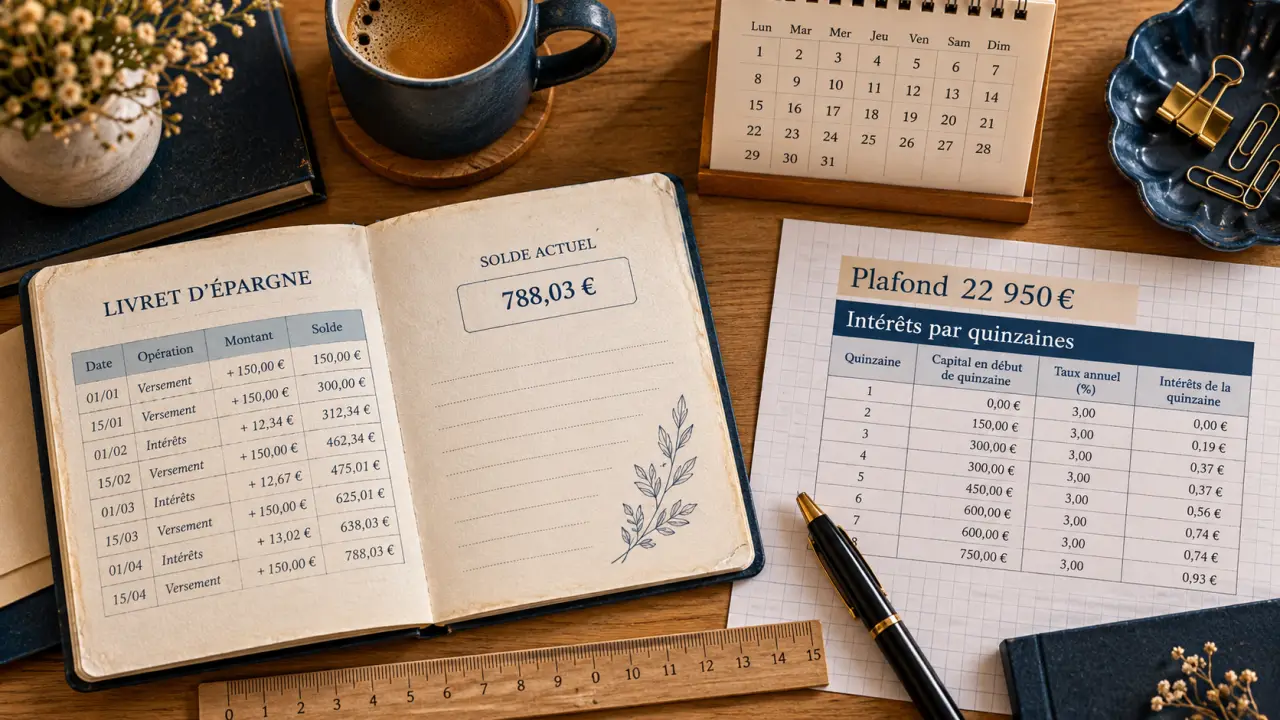
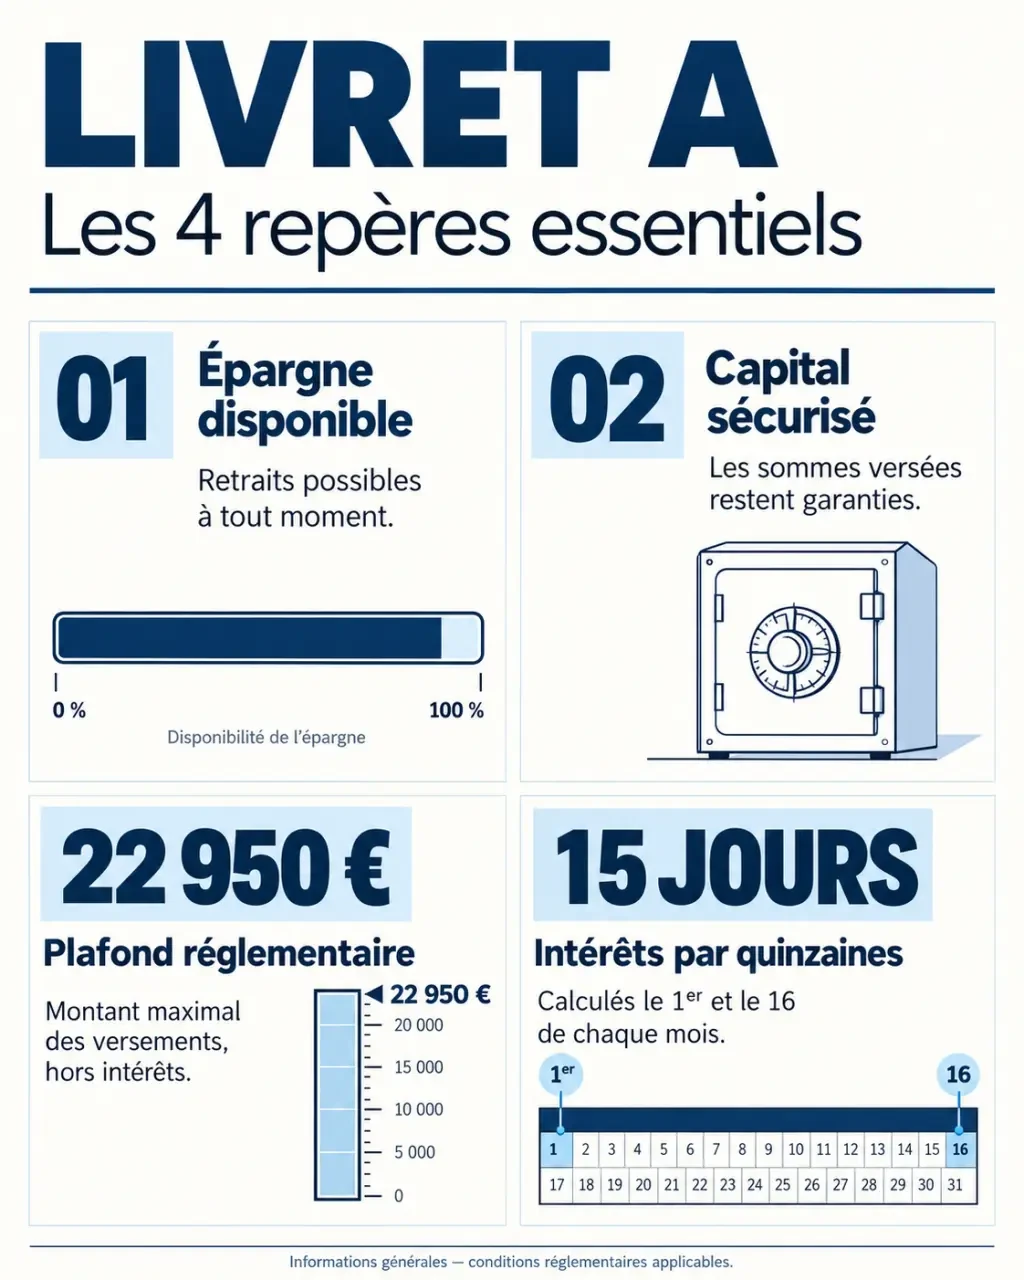
Le Livret A du Crédit Agricole permet de conserver une épargne disponible, sans risque de perte en capital et avec des intérêts exonérés d’impôt et de prélèvements sociaux. Son plafond de versement est de 22 950 € pour un particulier. Comme dans les autres banques, ses règles sont fixées par les pouvoirs publics : choisir le Crédit Agricole ne change ni son plafond ni son taux réglementé.
Un placement réglementé pour garder une réserve accessible
Le Livret A n’est pas un placement boursier ni un compte à terme. Vous pouvez y déposer de l’argent, le laisser produire des intérêts et effectuer des retraits selon vos besoins, sans attendre une échéance contractuelle. Il convient surtout à une épargne de précaution : une réparation automobile, une dépense de santé imprévue ou un équipement à remplacer.
Au Crédit Agricole, son intérêt pratique tient notamment à la possibilité de gérer cette réserve dans votre environnement bancaire habituel. En revanche, la banque ne fixe pas librement sa rémunération. Un Livret A détenu ailleurs obéit au même cadre réglementaire. Le choix de l’établissement repose donc davantage sur la facilité de gestion et l’accompagnement que sur une différence de rendement.
La sécurité du capital ne signifie toutefois pas que votre pouvoir d’achat est garanti. Si la hausse des prix dépasse le taux du livret, les intérêts ne compensent pas entièrement l’inflation. Ce produit répond d’abord à un besoin de disponibilité et de stabilité, plutôt qu’à un objectif de performance à long terme.
Dans votre budget, le Livret A peut jouer le rôle d’un rouage de sécurité entre le compte courant et les placements de long terme. Le compte courant absorbe les dépenses habituelles ; le livret prend le relais lorsqu’un imprévu dépasse cette marge. Définir un montant de réserve à reconstituer après chaque retrait évite de confondre argent disponible et argent à dépenser.
Plafond, taux et fiscalité : les repères avant de verser
| Caractéristique | Règle à retenir |
|---|---|
| Versement initial minimum | 10 € au Crédit Agricole |
| Plafond des versements | 22 950 € pour un particulier |
| Taux | Réglementé, susceptible d’évoluer |
| Fiscalité | Intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux |
| Disponibilité | Retraits possibles sans échéance de blocage |
| Intérêts | Calcul par quinzaines, capitalisation au 31 décembre |
Le plafond limite les dépôts, pas les intérêts
Les 22 950 € correspondent au plafond réglementaire des versements. Les intérêts capitalisés peuvent porter le solde au-delà de cette somme. Vous n’avez donc pas à retirer l’excédent provenant de la rémunération annuelle. En revanche, lorsque le solde atteint ou dépasse le plafond, vous ne pouvez plus effectuer de nouveau dépôt tant qu’il n’est pas redescendu sous cette limite.
Un taux à vérifier au moment de votre décision
Le taux nominal annuel brut mentionné pour ce livret est de 1,70 %. Ce taux pouvant être révisé, vérifiez celui effectivement en vigueur auprès du Crédit Agricole avant une ouverture ou un calcul de rendement. L’exonération fiscale signifie que les intérêts ne subissent ni impôt sur le revenu ni prélèvements sociaux : le taux brut correspond donc aussi au taux net de ces prélèvements.
À titre d’illustration, 10 000 € conservés pendant une année entière à un taux constant de 1,70 % produisent 170 € d’intérêts. Ce calcul suppose que la somme soit rémunérée sur toutes les quinzaines de l’année, sans retrait ni changement de taux. Il ne constitue pas une promesse de rendement pour une année future.
Les quinzaines déterminent ce que votre épargne rapporte
Les intérêts du Livret A sont calculés par quinzaines entières, et non au jour le jour. Chaque mois comporte deux périodes : du 1er au 15, puis du 16 au dernier jour du mois. Une somme déposée ne commence à produire des intérêts qu’à partir de la quinzaine suivante.
- Un dépôt effectué du 1er au 15 commence à rapporter le 16.
- Un dépôt effectué du 16 au dernier jour du mois commence à rapporter le 1er du mois suivant.
- Un retrait effectué du 1er au 15 cesse d’être rémunéré à compter de la fin du mois précédent.
- Un retrait effectué du 16 au dernier jour du mois cesse d’être rémunéré à compter du 15.
En pratique, un dépôt effectué le 14 et un dépôt effectué le 16 ne commencent pas à rapporter à la même date. Le premier produit des intérêts dès le 16 ; le second attend le 1er du mois suivant. Pour les retraits non urgents, privilégier le début d’une quinzaine permet de conserver la rémunération de la période précédente.
Le calcul d’une période à taux constant suit cette logique : capital rémunéré × taux annuel × nombre de quinzaines rémunérées ÷ 24. Si le taux change en cours d’année, chaque période doit être calculée avec le taux correspondant.
Les intérêts sont arrêtés et capitalisés au 31 décembre. Ils s’ajoutent alors au capital et produisent eux-mêmes des intérêts l’année suivante. Inutile cependant de retarder une dépense indispensable pour préserver une quinzaine : la première utilité de cette réserve reste de vous dépanner.
Ouvrir et alimenter un Livret A au Crédit Agricole
L’ouverture est possible pour un adulte comme pour un enfant, dès la naissance. La règle essentielle est individuelle : une personne ne peut détenir qu’un seul Livret A, tous établissements confondus, ou un Livret Bleu équivalent. Une famille de quatre personnes peut ainsi posséder quatre Livrets A, à condition que chacun soit ouvert au nom d’un titulaire différent.
Si vous détenez déjà un Livret A dans une autre banque, ne demandez pas une seconde ouverture en parallèle. Signalez-le au conseiller afin d’organiser la démarche appropriée. La banque vérifie l’absence de détention multiple avant de finaliser l’ouverture.
- Contactez votre caisse régionale ou consultez votre espace bancaire pour connaître le parcours proposé.
- Préparez les justificatifs demandés, notamment ceux relatifs à l’identité et au domicile.
- Pour un enfant, faites préciser les documents et les modalités applicables au représentant légal.
- Effectuez le versement initial de 10 € minimum, puis choisissez des versements libres ou programmés.
Un virement régulier à une date choisie facilite la constitution progressive d’une réserve. Fixez toutefois un montant compatible avec vos charges : multiplier les versements suivis de retraits quelques jours plus tard complique la gestion et peut réduire les intérêts.
Pour un mineur, l’argent appartient à l’enfant. Ce livret ne doit donc pas être considéré comme une réserve personnelle des parents. Faites préciser les règles de retrait et de gestion applicables selon son âge avant de l’alimenter.
Choisir le Livret A sans négliger les autres livrets
Le Livret A constitue une solution simple pour conserver de l’argent accessible, mais il mérite d’être comparé aux autres produits auxquels vous avez droit. Le bon choix dépend de votre âge, de vos revenus et du montant à placer, pas seulement de la présence du livret dans votre application bancaire.
- Le Livret d’Épargne Populaire : à examiner si vous remplissez les conditions de revenus, en comparant son taux en vigueur.
- Le Livret de Développement Durable et Solidaire : une possibilité complémentaire pour les personnes éligibles, notamment lorsque le Livret A approche de son plafond.
- Le Livret Jeune : destiné aux 12 à 25 ans, avec une rémunération à vérifier auprès de la banque.
- Le Compte sur Livret : une solution complémentaire dont le taux est fixé par la banque et dont les intérêts sont généralement fiscalisés.
Avant d’ouvrir, vérifiez donc trois points : l’absence de Livret A à votre nom ailleurs, le taux actuellement applicable et le montant dont vous souhaitez garder la disponibilité. Vous pourrez ensuite programmer vos versements sans perdre de vue l’objectif principal : disposer d’une réserve mobilisable quand vous en avez besoin.

- Livret A Crédit Agricole : 22 950 € de plafond, mais pas de blocage de votre argent - 26 octobre 2026
- Société Générale et frais bancaires abusifs : distinguer les sanctions pour réclamer à bon escient - 25 octobre 2026
- Taxe sur le Livret A : dépasser 22 950 € ne rend pas vos intérêts imposables - 24 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Le plafond du Livret A bloque les versements, mais pas les intérêts
 Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum
 Le Livret A plafonne à 22 950 €, mais ses intérêts continuent de s’accumuler
 Livret A en 2026 : 22 950 € de versements, mais un solde qui peut dépasser le plafond