Livret A enfant : qui peut ouvrir, retirer et gérer l’épargne du mineur ?
Ouvrir un livret A pour un enfant reste une solution simple pour mettre de l’argent de côté sans risque de perte en capital. En revanche, ce compte n’est pas une caisse familiale libre d’accès. Il est ouvert au nom du mineur, les sommes lui appartiennent, et les parents ne peuvent les utiliser que dans son intérêt.
Ce que signifie vraiment ouvrir un livret A à un mineur
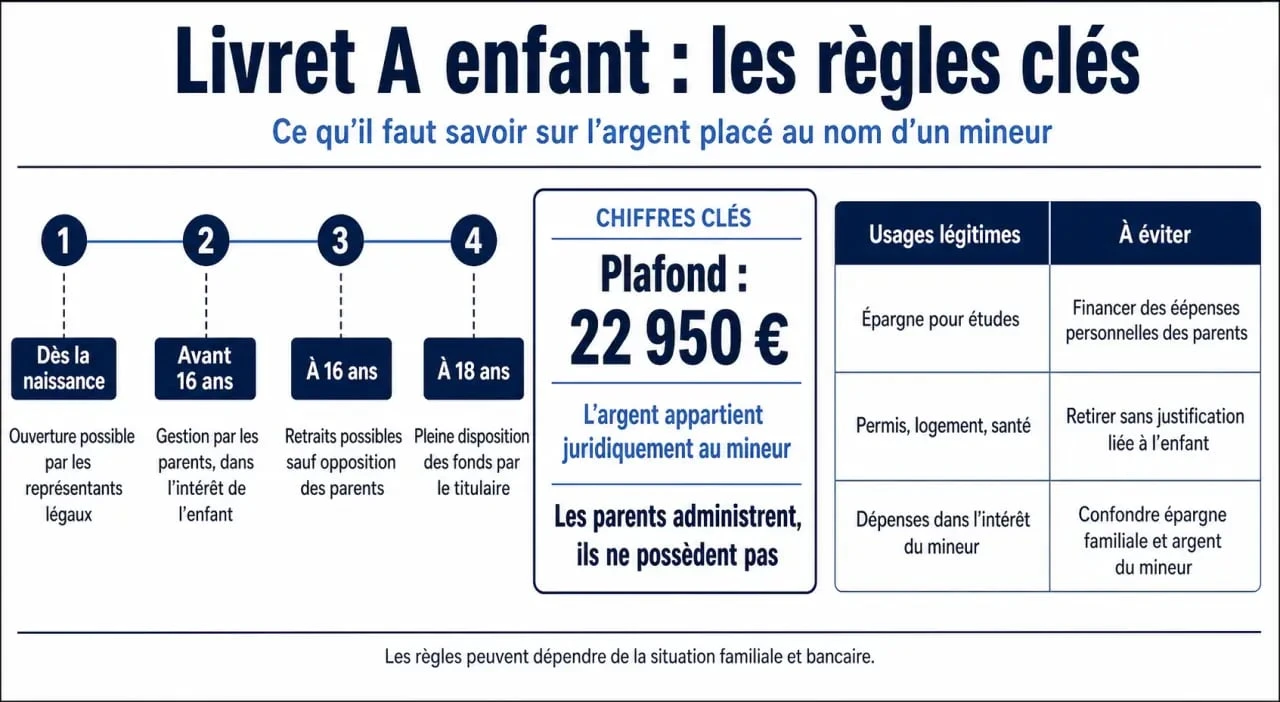
Un livret A enfant fonctionne comme un livret A classique. L’épargne reste disponible, les intérêts sont capitalisés, et le produit est réglementé. Son plafond de dépôt est de 22 950 €, hors intérêts déjà acquis. Le taux peut évoluer dans le temps ; lorsqu’il est fixé à 1,7 %, il s’applique de la même manière au livret détenu par un adulte ou par un enfant.
Vérifier les règles du livret A enfant
La différence essentielle tient au titulaire. Même si les parents effectuent les démarches, alimentent le compte ou conservent les identifiants bancaires, l’argent appartient juridiquement à l’enfant. Un versement fait par un parent, un grand-parent ou un proche devient une somme inscrite au patrimoine du mineur. Cette règle change la manière de penser le compte : il ne sert pas à “garder de l’argent de côté” pour la famille, mais à préparer l’avenir de l’enfant.
Un compte au nom de l’enfant, pas un compte pour les parents
Les représentants légaux peuvent administrer le livret tant que l’enfant est mineur, mais ils ne deviennent pas propriétaires des fonds. Leur rôle consiste à préserver une épargne destinée à l’enfant, à ses besoins ou à ses projets futurs. La nuance est importante, car elle évite de confondre gestion et propriété.
Dans la pratique, cette séparation doit rester claire. L’épargne d’un enfant peut servir à financer un ordinateur utile à la scolarité, des frais liés à la santé ou un projet cohérent avec son âge. En revanche, l’utiliser pour combler un découvert, payer des vacances des parents ou régler une dette personnelle n’entre pas dans cette logique. Le compte perd alors sa fonction de protection.
Qui peut ouvrir et alimenter un livret A pour enfant ?
Un livret A peut être ouvert dès la naissance d’un enfant par ses représentants légaux. La banque demande en général des justificatifs d’identité pour l’enfant et les parents, un livret de famille ou un acte de naissance, un justificatif de domicile et les éléments liés à l’autorité parentale.
Un mineur ne peut détenir qu’un seul livret A. Avant l’ouverture, l’établissement vérifie donc qu’il n’en existe pas déjà un à son nom. Cette règle évite le cumul de livrets réglementés identiques, même si les parents sont séparés ou si plusieurs proches souhaitent épargner pour le même enfant.
Parents, représentants légaux et proches donateurs
Les parents ou représentants légaux sont les interlocuteurs de la banque pour l’ouverture et la gestion. Les grands-parents, parrains, marraines ou autres proches peuvent généralement alimenter le livret par virement ou remise de chèque, selon les modalités acceptées par l’établissement. Ils ne disposent pas automatiquement d’un pouvoir de retrait.
Il est utile de conserver une trace des versements importants, surtout lorsque l’argent vient d’un proche. Cela permet de clarifier l’origine des sommes et d’éviter des tensions plus tard. Pour des montants élevés ou des transferts réguliers, un conseil notarial ou fiscal peut aider à distinguer cadeau d’usage, donation et stratégie patrimoniale.
À partir de 16 ans, l’enfant gagne en autonomie
À partir de 16 ans, un mineur peut, selon les règles applicables et les conditions de la banque, demander à effectuer certaines opérations lui-même. Cela ne signifie pas une liberté totale, mais un accès plus direct à son épargne. Les parents peuvent encore intervenir, notamment si une opposition ou une limitation est prévue dans la gestion du compte.
À 18 ans, le titulaire devient pleinement maître de son livret. Il peut retirer, virer, conserver ou utiliser les fonds sans autorisation parentale. Il est donc utile d’expliquer progressivement à l’adolescent l’origine de cette épargne et les projets auxquels elle pourrait servir : permis, études, premier logement, équipement professionnel ou simple réserve de sécurité.
Retraits et utilisation des fonds : les limites à ne pas franchir
Le point le plus sensible n’est pas l’ouverture du livret, mais l’usage de l’argent avant la majorité. Les parents disposent d’une forme de gestion légale, parfois rattachée à la notion de jouissance légale jusqu’à 16 ans, mais cette gestion reste encadrée. Elle ne donne pas le droit de prélever librement pour des dépenses personnelles.
Avant 16 ans : une gestion parentale contrôlée
Avant 16 ans, les opérations sont en principe réalisées par les représentants légaux. La banque peut demander des précisions si un retrait paraît inhabituel, important ou sans lien évident avec l’intérêt de l’enfant. Cette vigilance compte d’autant plus lorsque les mouvements se répètent ou que le montant est élevé.
Une dépense est plus défendable lorsqu’elle répond à un besoin du mineur : frais scolaires, équipement indispensable, activité éducative, santé, mobilité ou projet personnel cohérent avec son âge. À l’inverse, un virement vers le compte personnel d’un parent, sans justification liée à l’enfant, peut être contesté.
Usage personnel des parents : un vrai risque juridique
Utiliser le livret A d’un enfant pour soi peut entraîner un conflit familial, une demande de restitution, voire une procédure. Un arrêt de la Cour de cassation du 2 juin 2025 a rappelé l’importance de l’encadrement des opérations réalisées sur l’épargne d’un mineur et du contrôle lorsque l’utilisation des fonds est contestée.
Le risque n’est donc pas seulement moral. En cas d’abus, l’autre parent, l’enfant devenu majeur ou un représentant légal peut demander des explications, contester les retraits et solliciter le blocage de certaines opérations. Pour éviter toute ambiguïté, mieux vaut conserver les justificatifs des dépenses importantes effectuées avec l’épargne du mineur.
- À éviter : retirer pour rembourser une dette personnelle, payer des charges courantes du foyer ou financer un achat sans rapport avec l’enfant.
- À documenter : les dépenses de santé, d’études, d’équipement ou de projet personnel réglées avec le livret.
- À anticiper : les désaccords entre parents séparés, en prévoyant une communication écrite sur les retraits importants.
Livret A ou autre placement : choisir selon l’âge et l’objectif
Le livret A est souvent choisi parce qu’il est simple, plafonné, accessible et lisible. Ce n’est toutefois pas la seule solution pour épargner au nom d’un enfant. Le bon choix dépend de trois critères : l’âge du mineur, l’horizon du projet et le besoin de disponibilité des fonds.
| Produit | Âge d’accès | Plafond indicatif | Point fort | Vigilance |
|---|---|---|---|---|
| Livret A | Dès la naissance | 22 950 € | Épargne simple et disponible | Un seul livret par personne |
| Compte épargne logement | Dès la naissance | 15 300 € | Projet immobilier futur | Règles propres au produit |
| Plan épargne logement | Dès la naissance | 61 200 € | Épargne plus structurée | Versements réguliers, souvent au moins 540 € par an |
| Livret jeune | De 12 à 25 ans | 1 600 € | Taux au moins égal à celui du livret A | Réservé aux jeunes dans la tranche d’âge |
| Assurance vie | Dès la naissance avec représentant légal | Pas de plafond légal unique | Projet long terme et diversification | Fiscalité et supports à comprendre |
| Plan épargne avenir climat | Pour les moins de 21 ans | 22 950 € | Orientation long terme | Disponibilité plus encadrée |
Disponibilité immédiate ou projet de long terme
Pour une épargne de précaution ou des cadeaux d’anniversaire versés régulièrement, le livret A reste très adapté. Il permet de garder les fonds accessibles en cas de besoin réel pour l’enfant. Pour un horizon plus long, comme des études dans 10 ans ou 15 ans, une assurance vie ou un produit plus structuré peut être envisagé, à condition d’accepter davantage de règles et, selon les supports, un niveau de risque différent.
Le livret jeune devient intéressant à partir de 12 ans, notamment parce que son taux doit être au moins égal à celui du livret A. Son plafond de 1 600 € limite toutefois son usage à une poche d’épargne complémentaire, souvent utile pour responsabiliser un adolescent.
Les bons réflexes pour sécuriser l’épargne de l’enfant
La meilleure gestion consiste à traiter le livret A comme un patrimoine distinct, même lorsqu’il est alimenté par les parents. Cela suppose de fixer une intention claire : constituer une réserve pour les études, préparer l’autonomie, garder les cadeaux familiaux ou financer un projet précis.
Cette clarté aide à prendre les bonnes décisions. Quand l’objectif est défini dès le départ, il devient plus simple de savoir si un retrait a du sens ou non. Elle limite aussi les malentendus entre adultes, surtout quand plusieurs personnes contribuent à l’épargne de l’enfant.
- Nommer l’objectif : une épargne sans but défini est plus facile à détourner en cas de difficulté financière.
- Garder les preuves : conservez factures, échanges écrits et justificatifs des retraits importants.
- Informer progressivement l’enfant : dès l’adolescence, expliquez-lui le fonctionnement du livret et la valeur de l’épargne.
- Comparer avant d’empiler : livret A, livret jeune, PEL, CEL, assurance vie ou PEAC ne répondent pas au même besoin.
- Anticiper la majorité : à 18 ans, l’enfant pourra disposer seul des sommes, même si les parents les ont versées.
En cas de retrait douteux, de désaccord entre parents ou de soupçon d’usage abusif, il faut agir rapidement : demander le détail des opérations, contacter la banque, formaliser son désaccord par écrit et, si nécessaire, prendre conseil auprès d’un professionnel du droit. Le livret A enfant reste un outil simple, mais sa simplicité ne doit pas faire oublier sa règle centrale : cette épargne est réservée à l’enfant.

- Frais bancaires déductibles des impôts : quels frais déclarer et pourquoi la flat tax bloque la case 2CA ? - 11 septembre 2026
- Néobanque : la définition juridique qui change votre garantie de 100 000 € - 10 septembre 2026
- Débloquer un PEE avant 5 ans : les 13 motifs et délais à vérifier - 9 septembre 2026