Alternative au Livret A : quel placement choisir selon la sécurité, le rendement et la disponibilité ?
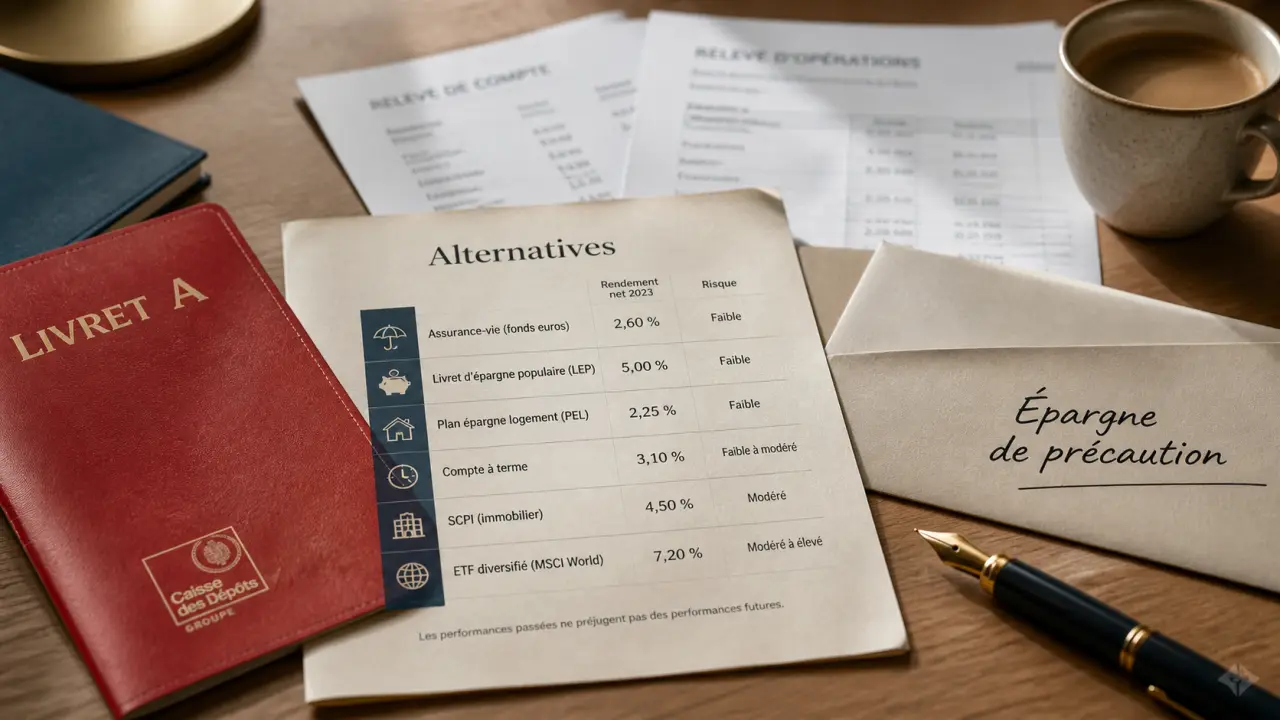
Le Livret A reste une base simple pour une épargne de précaution, avec un capital garanti, une disponibilité immédiate et une fiscalité avantageuse. Mais quand son plafond de 22 950 € est atteint, ou quand son taux de 1,5 % paraît trop faible, chercher une alternative au Livret A devient pertinent. Le bon choix dépend alors de trois critères concrets, la sécurité, la liquidité et le rendement net.
Avant de remplacer le Livret A, clarifiez ce qu’il fait très bien
Le Livret A cumule trois atouts difficiles à réunir dans un même produit : le capital est garanti, l’argent reste disponible à tout moment et les intérêts sont exonérés d’impôt sur le revenu comme de prélèvements sociaux. Pour une réserve de secours, il reste donc très adapté. Il sert à faire face à une dépense imprévue, à un travail urgent dans le logement ou à une période de transition professionnelle.
Sa limite la plus visible est son plafond de versement de 22 950 €, hors intérêts capitalisés. Sa limite la plus sensible reste son rendement réel. Même défiscalisé, un taux de 1,5 % peut paraître trop modeste si l’objectif est de faire progresser un patrimoine sur plusieurs années. Le Livret A protège la disponibilité de votre argent, il ne cherche pas à maximiser la performance.
Avant de le remplacer, il faut donc répondre à une question simple : souhaitez-vous garder la même sécurité, ou accepter davantage de contraintes pour chercher un meilleur rendement ? Cet arbitrage évite les erreurs classiques, comme placer une épargne utile à court terme sur un support bloqué, ou investir en bourse une somme dont vous pourriez avoir besoin dans six mois.
Les alternatives réglementées : proches du Livret A, mais pas interchangeables
LDDS : le complément naturel quand le Livret A est plein
Le LDDS, ou livret de développement durable et solidaire, fonctionne presque comme le Livret A : taux fixé par l’État, intérêts exonérés, capital garanti et retraits libres. Son plafond est de 12 000 €, ce qui en fait souvent la première solution pour compléter un Livret A déjà bien rempli. Il répond au même besoin de sécurité, avec une logique très proche.
Son intérêt n’est pas de rapporter davantage, mais d’augmenter votre poche d’épargne disponible dans les mêmes conditions fiscales. Pour un ménage prudent, combiner Livret A et LDDS permet de constituer une réserve liquide plus confortable sans changer de niveau de risque. C’est souvent la solution la plus simple quand on veut rester sur une épargne sans contrainte.
LEP et Livret Jeune : plus avantageux, mais sous conditions
Le LEP est l’une des alternatives les plus intéressantes pour les épargnants éligibles. Réservé aux personnes respectant un plafond de revenu fiscal de référence, il offre un taux de 2,70 % avec un plafond de 10 000 €. Les intérêts sont aussi défiscalisés et les fonds restent disponibles. Si vous y avez droit, il peut passer avant le Livret A pour la partie sécurisée de votre épargne.
Le Livret Jeune concerne les 12 à 25 ans. Son plafond de 1 600 € est faible, mais son taux ne peut pas être inférieur à celui du Livret A, avec une rémunération parfois plus favorable selon les banques. Il convient surtout aux premières économies, à l’apprentissage de la gestion d’un budget et aux projets courts, quand il faut garder une épargne simple et facile à mobiliser.
PEL et CEL : utiles surtout pour un projet immobilier
Le PEL et le CEL ne répondent pas au même besoin qu’un Livret A. Le PEL est davantage orienté vers la préparation d’un projet immobilier, avec un plafond de 61 200 € et une logique de durée. Le CEL, plafonné à 15 300 €, reste plus souple mais généralement moins rémunérateur. Ces deux produits s’utilisent moins comme réserve de secours que comme outils de préparation.
Ils peuvent avoir du sens si vous voulez structurer une épargne logement et préparer un financement. En revanche, ils sont moins adaptés à une épargne de précaution pure, car leur intérêt dépend surtout du projet, de la durée de détention et des conditions attachées au produit. Là encore, la vraie question n’est pas le taux seul, mais l’usage prévu de l’argent.
Super livrets et comptes à terme : chercher plus, mais calculer net
Super livret : attention au taux boosté temporaire
Les livrets bancaires non réglementés, souvent appelés super livrets, peuvent afficher des taux promotionnels attractifs pendant 2 à 5 mois. Certains acceptent des plafonds élevés, parfois 200 000 euros ou davantage selon les établissements, ce qui attire les épargnants qui ont dépassé les limites des livrets réglementés. Le principe est simple : une phase d’appel, puis un taux de base souvent moins séduisant.
Mais leur rémunération est généralement brute. Les intérêts sont soumis au prélèvement forfaitaire unique de 30 %, composé de 12,8 % d’impôt sur le revenu et de 17,2 % de prélèvements sociaux. Un taux affiché à 3 % ne donne donc pas le même rendement net qu’un livret réglementé défiscalisé. Avant d’ouvrir, comparez toujours le taux après fiscalité, la durée de l’offre promotionnelle et le taux de base appliqué ensuite.
Compte à terme : accepter l’immobilisation contre un taux connu
Le compte à terme convient à une épargne dont vous connaissez l’horizon : 6 mois, 12 mois, plusieurs années. Vous bloquez une somme à une échéance définie et la banque vous annonce le taux à l’avance. Le capital est généralement sécurisé, mais une sortie anticipée peut réduire les intérêts prévus. Ce produit est donc plus lisible qu’il n’y paraît, à condition d’accepter l’immobilisation.
Il devient pertinent si vous avez déjà une réserve liquide suffisante sur Livret A, LDDS ou LEP. Il permet de mieux rémunérer une somme qui n’a pas besoin d’être disponible immédiatement. En revanche, il ne faut pas y placer l’argent destiné aux imprévus. Pour ce type de besoin, la liquidité reste prioritaire sur le rendement.
Une façon simple de raisonner consiste à trier votre épargne selon sa fonction. Les sommes qui doivent circuler vite restent sur des supports liquides comme le Livret A, le LDDS ou le LEP. Les montants liés à un projet daté peuvent aller vers un compte à terme ou un PEL. Les sommes dont vous n’aurez pas besoin avant longtemps peuvent ensuite être orientées vers l’assurance-vie, le PEA ou l’immobilier. Ce tri évite de comparer seulement les taux : il classe votre argent selon son usage, son délai d’emploi et son niveau de risque.
Assurance-vie, PEA, immobilier : plus de potentiel, plus de risques
Assurance-vie : le compromis entre fonds euros et diversification
L’assurance-vie est souvent présentée comme une alternative au Livret A, mais elle joue surtout un rôle de placement patrimonial. Le fonds en euros offre une garantie du capital et une rémunération souvent supérieure aux livrets classiques, tandis que les unités de compte permettent d’investir sur les marchés financiers, avec un risque de perte en capital. L’intérêt du contrat tient à cette double possibilité.
Son avantage est la souplesse : vous pouvez combiner sécurité et dynamisme dans un même contrat. En revanche, les retraits ne sont pas aussi immédiats qu’un virement depuis un livret, et la fiscalité dépend notamment de la durée de détention. C’est une solution intéressante pour une épargne à moyen ou long terme, pas pour l’argent du quotidien. Elle convient mieux à une logique de patrimoine qu’à une simple poche de trésorerie.
PEA et immobilier : viser le long terme
Le PEA est orienté vers les actions européennes. Il peut offrir un potentiel de rendement supérieur, parfois recherché par les épargnants visant 5 à 7 % sur longue période, mais il expose à des variations de marché. Il faut accepter que la valeur du portefeuille baisse temporairement, voire durablement, selon les conditions boursières. Le gain potentiel va donc avec une volatilité réelle.
L’immobilier locatif ou les solutions immobilières indirectes peuvent aussi diversifier un patrimoine, avec des perspectives de revenus et de valorisation. Mais les contraintes sont plus fortes : frais, fiscalité, vacance locative, gestion, horizon long. Ces placements ne remplacent pas le Livret A ; ils interviennent après constitution d’une base sécurisée. Ils deviennent utiles quand la priorité n’est plus l’accès immédiat aux fonds, mais la construction d’un capital.
Tableau comparatif des principales alternatives au Livret A
| Solution | Plafond indicatif | Fiscalité | Disponibilité | Risque |
|---|---|---|---|---|
| Livret A | 22 950 € | Exonérée | Immédiate | Très faible |
| LDDS | 12 000 € | Exonérée | Immédiate | Très faible |
| LEP | 10 000 € | Exonérée | Immédiate | Très faible |
| Livret Jeune | 1 600 € | Exonérée | Immédiate | Très faible |
| PEL | 61 200 € | Selon conditions du plan | Moins souple | Faible |
| CEL | 15 300 € | Selon conditions du compte | Souple | Faible |
| Super livret | Variable, parfois élevé | PFU 30 % en général | Souple | Faible |
| Compte à terme | Variable | PFU 30 % en général | À échéance | Faible si conservé jusqu’au terme |
| Assurance-vie | Pas de plafond légal courant | Selon retraits et ancienneté | Quelques jours en pratique | Faible à élevé selon supports |
| PEA | 150 000 € pour un PEA classique | Avantageuse après 5 ans | Variable | Élevé |
Quel choix selon votre profil d’épargnant ?
Si votre priorité est la sécurité absolue et l’accès immédiat à l’argent, restez dans la famille des livrets réglementés : Livret A, LDDS, LEP si vous êtes éligible, puis éventuellement Livret Jeune pour les plus jeunes. C’est la meilleure base pour l’épargne de précaution, surtout quand chaque euro doit rester mobilisable sans délai.
Si votre Livret A est plein et que vous disposez d’une somme à placer pendant une durée connue, regardez les comptes à terme et certains super livrets, en raisonnant toujours en rendement net après fiscalité. Ils conviennent aux projets datés : apport immobilier, achat prévu, trésorerie en attente. Le bon arbitrage consiste alors à accepter une contrainte limitée pour gagner quelques points de rendement.
Si votre horizon dépasse plusieurs années, l’assurance-vie devient souvent plus pertinente, surtout avec une répartition entre fonds euros et unités de compte adaptée à votre tolérance au risque. Pour un profil plus dynamique, le PEA peut compléter cette stratégie, à condition d’accepter la volatilité des marchés. L’immobilier peut ensuite jouer un rôle de diversification, mais seulement si l’épargne de base est déjà solide.
La meilleure alternative au Livret A n’est donc pas unique. Pour beaucoup d’épargnants, la réponse efficace consiste à combiner plusieurs solutions : une poche liquide pour les imprévus, une poche sécurisée à échéance pour les projets, puis une poche de diversification pour rechercher davantage de rendement dans le temps. Cette construction par étages reste la plus cohérente quand on veut garder le contrôle sur son argent.

- Payer avec une application mobile : fonctionnement, choix et sécurité - 21 septembre 2026
- Paiement mobile BNP : 300€ de plafond, sécurité par tokenisation et activation Android - 20 septembre 2026
- Livret A Caisse d’Épargne : fonctionnement, plafond et atouts de votre épargne de sécurité - 20 septembre 2026