Livret Jeune ou Livret A : le bon choix dépend de l’âge, du plafond et du taux
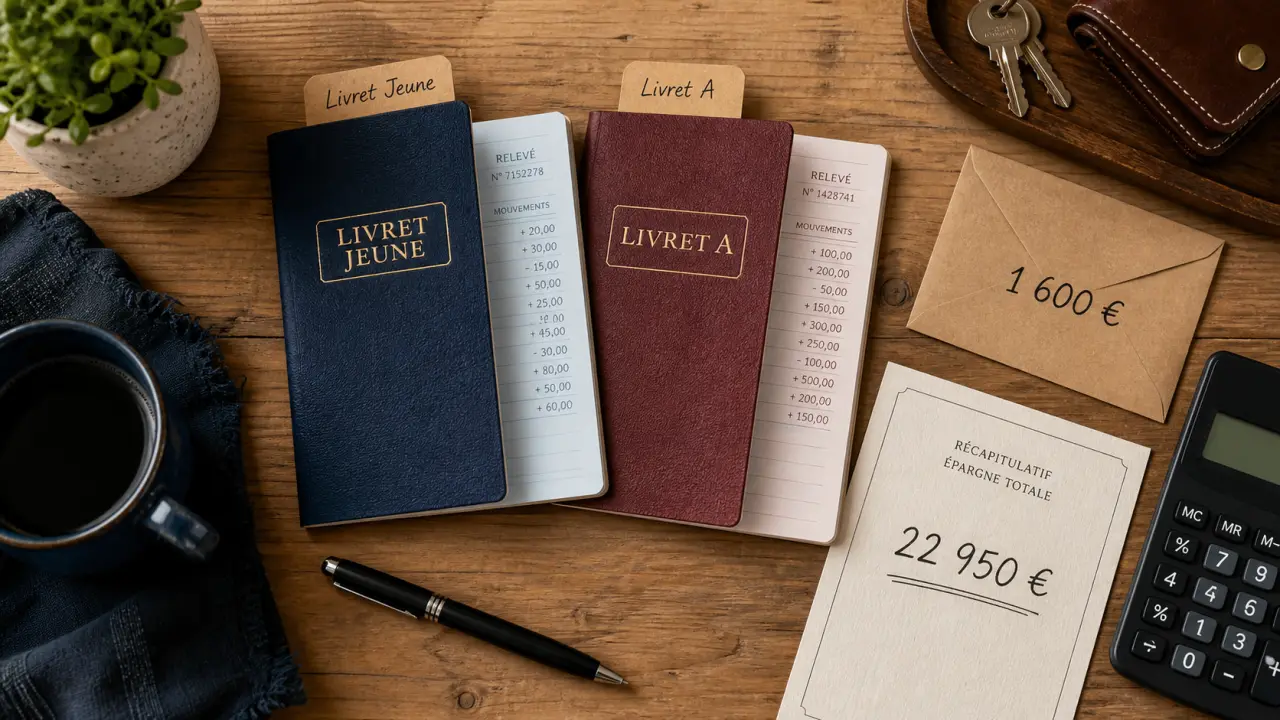
Le choix entre un Livret Jeune et un Livret A dépend surtout de l’âge, du montant à placer et du taux proposé par la banque. Entre 12 et 25 ans, le Livret Jeune est souvent le plus intéressant pour une petite épargne, car son taux ne peut pas être inférieur à celui du Livret A. Son plafond de 1 600 € limite toutefois vite son usage dès que l’épargne augmente.
La différence essentielle : le Livret Jeune récompense l’âge, le Livret A accueille tous les montants
Le Livret Jeune et le Livret A sont deux produits d’épargne réglementée, simples à comprendre et utiles pour garder une somme disponible. Leur logique n’est pourtant pas la même. Le Livret Jeune est prévu pour accompagner les premiers réflexes d’épargne, entre 12 et 25 ans. Le Livret A, lui, est un livret universel, accessible dès la naissance et sans limite d’âge.
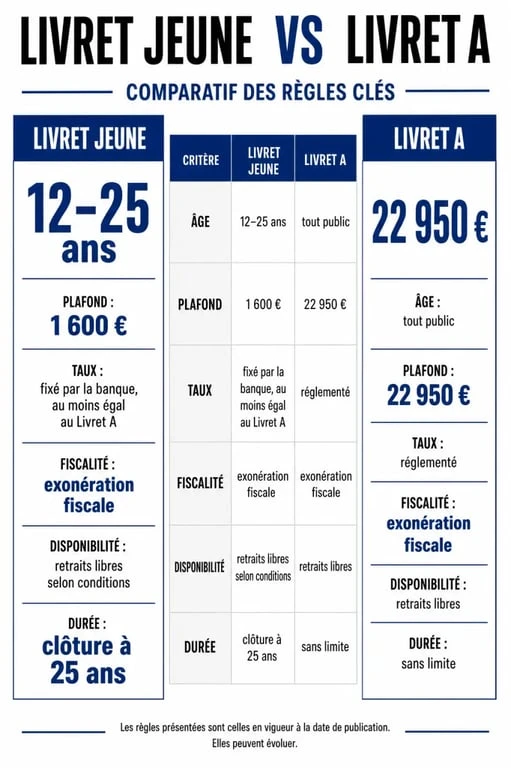
Le choix ne se résume donc pas à savoir lequel est “meilleur”, mais à voir lequel correspond à la somme à placer et au moment de vie concerné. Sur un petit capital, le Livret Jeune peut être plus rémunérateur. Sur une épargne plus importante, le Livret A devient nécessaire grâce à son plafond beaucoup plus élevé.
| Critère | Livret Jeune | Livret A |
|---|---|---|
| Âge | Réservé aux 12-25 ans | Accessible dès la naissance |
| Nombre autorisé | Un seul par personne | Un seul par personne |
| Plafond de versement | 1 600 € hors intérêts | 22 950 € |
| Taux | Fixé par la banque, au moins égal au Livret A | Taux réglementé |
| Fiscalité | Intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux | Intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux |
| Disponibilité | Argent disponible, avec des règles selon l’âge | Argent disponible à tout moment |
| Durée | Jusqu’à 25 ans, clôture au plus tard au 31 décembre de l’année des 25 ans | Pas de limite liée à l’âge |
Qui peut ouvrir quoi, et peut-on cumuler les deux ?
Le Livret Jeune : réservé aux 12-25 ans
Le Livret Jeune s’adresse aux personnes âgées de 12 à 25 ans. Il est individuel : une même personne ne peut en détenir qu’un seul. L’ouverture se fait dans une banque, avec un dépôt minimum généralement fixé à 10 €. Pour un mineur, l’intervention du représentant légal est souvent nécessaire, notamment pour encadrer les opérations.
Les retraits dépendent de l’âge du titulaire. Avant 16 ans, ils nécessitent l’autorisation du représentant légal. Entre 16 et 18 ans, le jeune peut généralement retirer seul, sauf opposition du représentant légal. À partir de 18 ans, il gère son livret comme un majeur. Cette progression en fait un support pratique pour apprendre à gérer un budget sans exposer l’épargne à un risque de perte en capital.
Le Livret A : ouvert à tous, dès la naissance
Le Livret A peut être ouvert à tout âge, y compris pour un enfant dès sa naissance. Comme pour le Livret Jeune, la règle est simple : un seul Livret A par personne. Il ne s’agit pas d’un compte joint, mais d’un livret personnel, rattaché à un titulaire identifié.
Son principal avantage est sa continuité. Il peut accompagner l’épargnant toute sa vie, sans échéance à 25 ans. Pour des parents qui souhaitent mettre de l’argent de côté pour un enfant, ou pour un jeune adulte qui commence à constituer une épargne de précaution, il offre un cadre stable, lisible et facile à suivre.
Oui, les deux livrets peuvent être détenus en même temps
Il est possible d’avoir à la fois un Livret Jeune et un Livret A, à condition de respecter les règles propres à chaque produit. C’est souvent la meilleure option pour un jeune épargnant : remplir en priorité le Livret Jeune si son taux est supérieur ou égal, puis utiliser le Livret A pour placer les sommes qui dépassent le plafond de 1 600 €.
Taux, plafond et calcul des intérêts : ce qui change vraiment le rendement
Le taux du Livret Jeune peut faire la différence
Le taux du Livret Jeune est fixé librement par les banques, mais il ne peut pas être inférieur à celui du Livret A. C’est un point décisif : à fiscalité identique, un Livret Jeune mieux rémunéré rapporte davantage sur une même somme placée. En revanche, l’avantage reste limité par son plafond de 1 600 € hors intérêts capitalisés.
Autrement dit, si vous avez 800 €, 1 000 € ou 1 600 € à placer et que vous êtes éligible, le Livret Jeune mérite d’être examiné en premier. Si vous avez déjà atteint ce plafond, le Livret A prend le relais. Le bon arbitrage consiste donc moins à opposer les deux produits qu’à les utiliser dans le bon ordre.
Le plafond transforme le choix dès que l’épargne augmente
Le Livret Jeune plafonne à 1 600 € de versements, hors intérêts capitalisés. Le Livret A monte à 22 950 €. Cette différence change complètement l’usage. Le premier correspond bien à une première réserve, par exemple les économies d’un job étudiant, un cadeau d’anniversaire ou une petite marge pour les dépenses du quotidien. Le second convient davantage à une épargne de sécurité plus large, pour le permis, les études, l’installation, un imprévu familial ou un projet à moyen terme.
La logique reste simple : le Livret Jeune sert d’abord à placer les premiers 1 600 € si vous y avez droit, puis le Livret A accueille le surplus. Quand l’épargne prend du volume, le Livret A devient le support le plus pratique parce qu’il laisse de la place sans remettre en cause la disponibilité des fonds.
Les intérêts sont calculés par quinzaine
Pour le Livret Jeune, les intérêts sont calculés le 1er et le 16 de chaque mois, puis versés annuellement. Cette règle invite à soigner le calendrier des dépôts et des retraits. Pour rester simple, mieux vaut déposer avant le 1er ou avant le 16, et éviter de retirer juste avant une date de calcul si ce n’est pas nécessaire.
Cette optimisation reste secondaire par rapport au choix du bon livret, mais elle aide à prendre de bonnes habitudes. Sur une épargne réglementée, la règle est claire : placer tôt, retirer seulement quand le besoin est réel, et garder une réserve disponible pour éviter le découvert ou le recours au crédit de trésorerie.
Fiscalité, disponibilité et sécurité : deux livrets très proches
Sur la fiscalité, il n’y a pas d’arbitrage à faire : les intérêts du Livret Jeune et du Livret A sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Le rendement affiché est donc un rendement net pour l’épargnant, ce qui rend la comparaison plus simple que pour d’autres placements.
La disponibilité de l’argent est aussi un point commun fort. Ces livrets servent d’abord à conserver une épargne accessible, pas à chercher une performance élevée sur le long terme. Ils conviennent donc à une épargne de précaution, à une somme en attente d’utilisation ou à un premier capital que l’on ne veut pas exposer aux fluctuations des marchés.
Il faut toutefois distinguer disponibilité et usage courant. Ces livrets ne remplacent pas un compte bancaire classique. Selon les établissements et les produits, les moyens de paiement, les prélèvements ou les cartes de retrait peuvent être absents ou limités. Le livret doit rester un espace de réserve, pas un compte de dépenses quotidiennes.
Quel livret choisir selon votre situation ?
Vous avez entre 12 et 25 ans et moins de 1 600 € à placer
Dans ce cas, le Livret Jeune est généralement le premier choix à examiner. Son taux étant au minimum égal à celui du Livret A, il peut offrir une meilleure rémunération sans fiscalité supplémentaire et avec une disponibilité adaptée. Pour un lycéen, un étudiant ou un jeune actif qui commence à épargner, c’est souvent le support le plus simple pour mettre de côté.
Vous avez plus de 1 600 € ou vous préparez un projet
Une fois le plafond du Livret Jeune atteint, le Livret A devient le complément naturel. Son plafond de 22 950 € permet d’accueillir une épargne bien plus importante. Il est particulièrement utile pour conserver une réserve destinée à des dépenses prévisibles : logement, mobilité, frais d’études, équipement ou transition professionnelle.
La logique pratique reste la même : Livret Jeune en priorité jusqu’à 1 600 € si vous êtes éligible, puis Livret A pour le surplus. Cette combinaison permet de profiter du meilleur taux disponible sur la première tranche, tout en gardant une capacité de placement confortable.
Vous approchez de 25 ans
Le Livret Jeune n’a pas vocation à durer indéfiniment. Il doit être clôturé à l’âge limite, au plus tard le 31 décembre de l’année des 25 ans. Si vous approchez de cette échéance, anticipez la suite : vérifiez où seront versés les fonds, assurez-vous que votre Livret A est ouvert si vous souhaitez conserver une épargne disponible, et comparez les autres solutions proposées par votre banque selon votre projet.
Au fond, il ne faut pas forcément choisir l’un contre l’autre. Pour un jeune épargnant, la meilleure décision consiste souvent à utiliser les deux : le Livret Jeune pour maximiser la rémunération des premiers 1 600 €, le Livret A pour construire une réserve plus large et durable.

- Frais bancaires déductibles des impôts : quels frais déclarer et pourquoi la flat tax bloque la case 2CA ? - 11 septembre 2026
- Néobanque : la définition juridique qui change votre garantie de 100 000 € - 10 septembre 2026
- Débloquer un PEE avant 5 ans : les 13 motifs et délais à vérifier - 9 septembre 2026