Prélèvements sociaux sur assurance vie : fonds euros, unités de compte et rachat sans mauvaise surprise
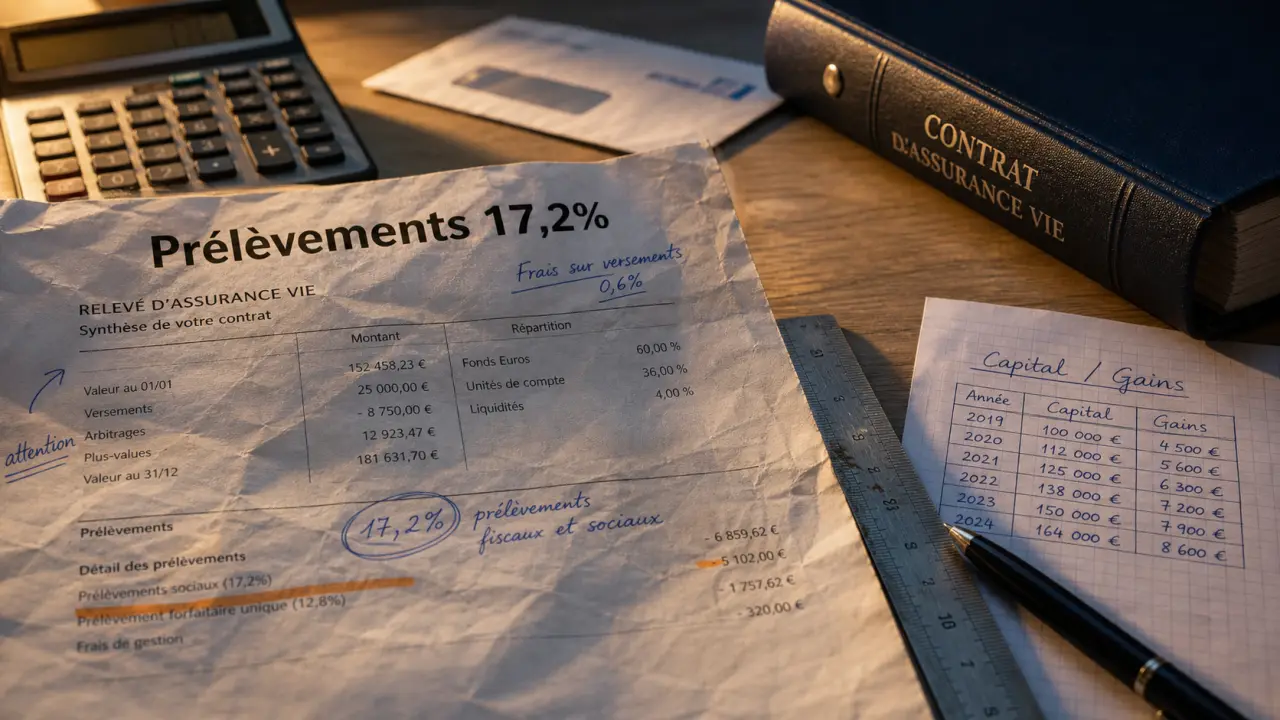
Les prélèvements sociaux sur assurance vie s’appliquent aux gains générés par le contrat, pas au capital versé. Ils sont souvent moins visibles que l’impôt sur le revenu, mais ils réduisent le rendement net, surtout au moment d’un rachat. Pour les anticiper correctement, il faut distinguer le support, le moment du prélèvement et la fiscalité propre à l’assurance vie.
Ce que les prélèvements sociaux taxent réellement
Dans une assurance vie, les prélèvements sociaux ne portent pas sur vos versements, mais sur la part d’intérêts et de plus-values comprise dans le contrat. Si vous avez versé 40 000 euros et que votre contrat vaut 46 000 euros, la base potentiellement taxable correspond aux 6 000 euros de gains, selon les modalités de sortie et les supports détenus. C’est cette distinction entre capital et produits qui change le calcul final.
Quiz : Les prélèvements sociaux en assurance vie
Le taux global est de 17,2 %. Il regroupe notamment la CSG, la CRDS et le prélèvement de solidarité. Ce taux s’ajoute à l’éventuelle imposition des gains, mais il ne fonctionne pas comme l’impôt sur le revenu. L’abattement fiscal applicable après 8 ans de détention ne réduit pas les prélèvements sociaux.
Une confusion fréquente avec la fiscalité après 8 ans
Après 8 ans, l’assurance vie bénéficie d’un abattement annuel sur les gains retirés, soit 4 600 euros pour une personne seule et 9 200 euros pour un couple soumis à imposition commune. Cet avantage concerne l’impôt sur le revenu, pas les prélèvements sociaux. Même si vos gains sont totalement couverts par cet abattement fiscal, les 17,2 % restent dus sur la part de gains retirée qui n’a pas déjà été soumise aux prélèvements.
Cette confusion revient souvent, car l’assuré regarde le montant réellement reçu sans toujours distinguer la part exonérée d’impôt et la part soumise aux prélèvements sociaux. Or les deux mécanismes sont indépendants. Le premier allège l’impôt, le second s’applique au rendement généré par le contrat.
Fonds euros, unités de compte : le moment du prélèvement change tout
Le calendrier du prélèvement est le point à surveiller. Tous les gains ne sont pas taxés au même moment. Cette différence explique pourquoi certains épargnants voient des prélèvements sociaux chaque année, tandis que d’autres les découvrent surtout lors d’un rachat. Sur un contrat multisupport, il faut donc regarder chaque poche séparément.
| Support du contrat | Moment habituel du prélèvement | Conséquence pratique |
|---|---|---|
| Fonds en euros | Chaque année, lors de l’inscription des intérêts | Le rendement annoncé est diminué des prélèvements sociaux |
| Unités de compte | Lors d’un rachat, d’un dénouement ou du décès | Les prélèvements sont calculés sur les gains effectivement sortis |
| Contrat multisupport | Selon la nature des supports détenus | Une partie peut déjà avoir été prélevée, une autre non |
Sur le fonds en euros, le prélèvement est annuel
Les intérêts du fonds en euros sont généralement soumis aux prélèvements sociaux chaque année, au moment où ils sont crédités sur le contrat. Cela signifie que vous n’attendez pas un rachat pour les payer. Le rendement net affiché après attribution tient donc compte de cette ponction sociale. C’est un mécanisme simple à lire, mais il faut garder en tête que le taux servi n’est pas le montant final conservé.
Ce fonctionnement a un avantage : au moment d’un retrait, les intérêts du fonds euros déjà soumis aux prélèvements sociaux ne sont pas taxés une seconde fois à ce titre. En revanche, les gains de l’année en cours ou certaines fractions non encore prélevées peuvent encore être concernés selon la situation du contrat. Le relevé de l’assureur reste donc utile pour vérifier ce qui a déjà été prélevé.
Sur les unités de compte, le prélèvement intervient à la sortie
Les unités de compte, investies par exemple en fonds actions, obligations, immobilier ou supports diversifiés, ne garantissent pas le capital. Leurs gains ne sont pas prélevés socialement chaque année de la même manière que le fonds en euros. Les prélèvements sociaux sont dus lorsque les gains deviennent effectivement disponibles, notamment lors d’un rachat partiel ou total.
C’est ici que la surprise peut apparaître : un contrat en plus-value depuis plusieurs années peut afficher une performance brute élevée, mais le montant réellement versé après rachat sera diminué des prélèvements sociaux sur la part de gains retirée. Plus la part d’unités de compte est importante, plus ce décalage entre valeur affichée et somme versée peut se voir.
Rachat partiel ou total : comment est calculée la part taxable
Lors d’un rachat, l’administration ne considère pas que vous retirez uniquement votre capital ou uniquement vos gains. Le retrait est ventilé entre une fraction de versements et une fraction de produits. Seule la partie correspondant aux gains supporte les prélèvements sociaux, si ceux-ci n’ont pas déjà été acquittés. Cette règle évite de taxer deux fois la même somme, mais elle impose de bien lire la composition du contrat.
Exemple simple : vous avez versé 50 000 euros et votre contrat vaut 60 000 euros. Les gains représentent donc 10 000 euros, soit un sixième de la valeur du contrat. Si vous effectuez un rachat de 6 000 euros, la part de gains comprise dans ce retrait est d’environ 1 000 euros. Les prélèvements sociaux de 17,2 % s’appliquent alors sur cette base, soit 172 euros, hors éventuelle fiscalité sur le revenu.
Le rachat total clôt le calcul
En cas de rachat total, le calcul est plus direct : on compare la valeur du contrat au total des versements réalisés, en tenant compte des éventuels retraits antérieurs. La totalité des gains non encore soumis aux prélèvements sociaux est alors imposée socialement. C’est souvent à ce moment que le poids cumulé des unités de compte devient visible, surtout quand le contrat a été alimenté sur une longue période.
Le rôle essentiel du suivi des versements
Un contrat d’assurance vie a besoin d’un suivi clair. Dates de versement, montants investis, supports choisis, rachats partiels, options fiscales retenues : ces éléments forment une base de travail simple, mais utile. Sans cette mémoire, l’épargnant regarde seulement la valeur globale du contrat et oublie la mécanique interne. Avec un tableau de suivi, même rudimentaire, il devient plus facile d’estimer la part de gains dans un retrait, de choisir le bon montant à sortir et d’éviter de perturber une stratégie patrimoniale pour un besoin ponctuel de liquidité.
Ce suivi aide aussi à relire les relevés fournis par l’assureur. Sur un contrat multisupport, un même retrait peut mêler des sommes déjà soumises aux prélèvements sociaux et d’autres qui ne le sont pas encore. Quand les opérations s’accumulent, la lecture devient moins intuitive. Un historique précis évite les erreurs d’interprétation.
Prélèvements sociaux et impôt : deux couches à ne pas mélanger
Les prélèvements sociaux sont dus en plus de la fiscalité applicable aux gains de l’assurance vie. Cette fiscalité dépend notamment de l’âge du contrat, de la date des versements et du choix entre imposition au barème ou prélèvement forfaitaire. Pour prendre une bonne décision, il faut donc raisonner en deux temps : d’abord les 17,2 % de prélèvements sociaux, puis l’impôt éventuel sur les gains.
Après 8 ans, l’assurance vie reste avantageuse
L’abattement après 8 ans demeure un atout majeur pour l’impôt, surtout pour les rachats programmés ou les compléments de revenus à la retraite. Mais il ne transforme pas les gains en revenus totalement exonérés. Une personne qui retire chaque année une somme contenant des gains peut ne pas payer d’impôt grâce à l’abattement, tout en supportant les prélèvements sociaux correspondants. Le gain net reste donc inférieur au montant retiré.
Le choix fiscal ne supprime pas les 17,2 %
Que vous optiez pour une imposition au barème ou pour un prélèvement forfaitaire, les prélèvements sociaux restent dus. Le choix fiscal peut modifier le montant d’impôt sur le revenu, mais pas le taux social de référence. C’est pourquoi il est trompeur de comparer uniquement les taux d’imposition sans intégrer les prélèvements sociaux dans le rendement net. Pour un arbitrage sérieux, il faut toujours regarder la somme qui arrive réellement sur le compte.
Les bons réflexes pour anticiper le coût réel
Pour éviter les mauvaises surprises, il faut intégrer les prélèvements sociaux dès la gestion du contrat, et pas seulement au moment de signer un ordre de rachat. Cette anticipation permet d’ajuster le montant retiré, la répartition entre fonds euros et unités de compte, ou encore le calendrier des sorties. Un retrait bien préparé est plus lisible et plus simple à arbitrer.
- Vérifier la part de plus-value avant tout rachat, surtout sur un contrat ancien ou fortement investi en unités de compte.
- Distinguer rendement brut et rendement net, car les prélèvements sociaux réduisent la performance réellement conservée.
- Utiliser l’abattement après 8 ans pour l’impôt, sans oublier qu’il ne s’applique pas aux prélèvements sociaux.
- Fractionner les rachats lorsque c’est cohérent avec vos besoins, afin de mieux piloter la fiscalité annuelle.
- Relire les informations de l’assureur sur les gains déjà soumis aux prélèvements sociaux, notamment dans les contrats multisupports.
Les prélèvements sociaux sur assurance vie ne doivent pas décourager l’épargne, mais ils doivent être intégrés au calcul. Un contrat peut rester performant, souple et fiscalement intéressant, à condition de raisonner en rendement net et de connaître le moment où les prélèvements s’appliquent. Avant un retrait important, une simulation auprès de l’assureur ou du conseiller permet souvent d’arbitrer entre besoin de liquidité, fiscalité et préservation du capital investi.

- Payer avec une application mobile : fonctionnement, choix et sécurité - 21 septembre 2026
- Paiement mobile BNP : 300€ de plafond, sécurité par tokenisation et activation Android - 20 septembre 2026
- Livret A Caisse d’Épargne : fonctionnement, plafond et atouts de votre épargne de sécurité - 20 septembre 2026