Rachat d’assurance vie : délais, fiscalité et cas de déblocage
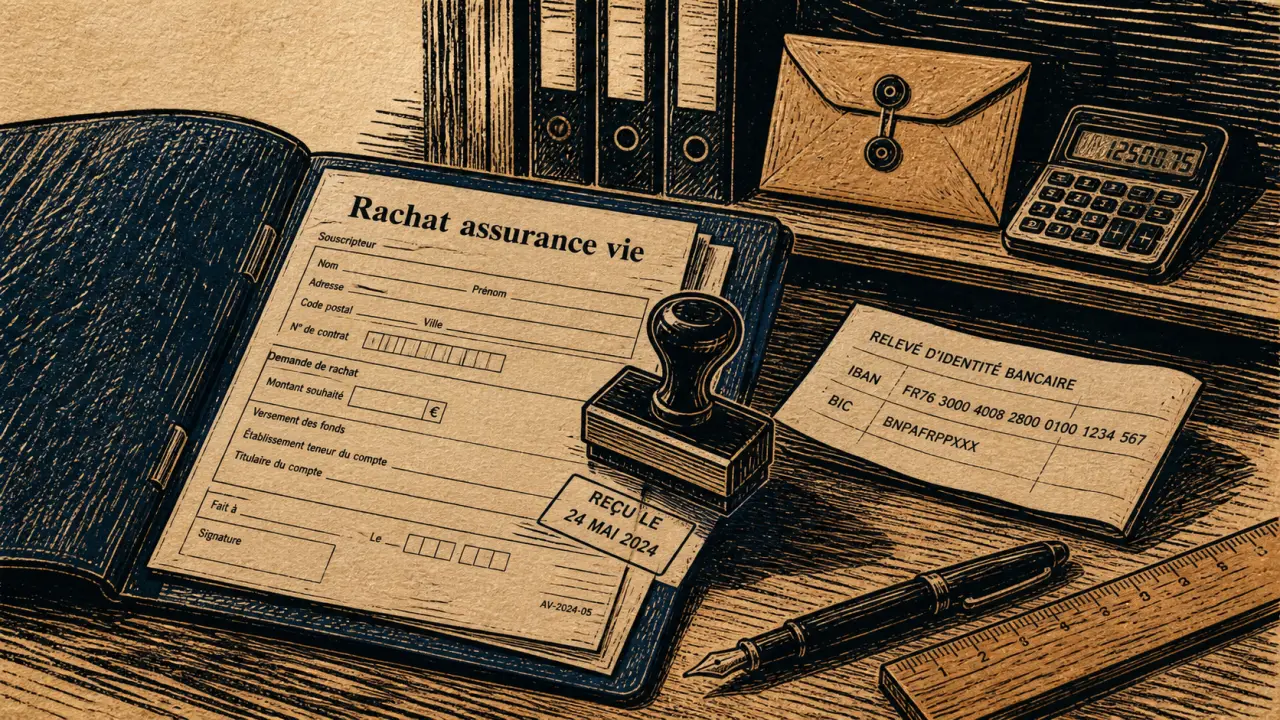
Débloquer une assurance vie revient le plus souvent à récupérer tout ou partie de l’épargne du contrat. L’argent n’est pas bloqué au sens strict, car vous pouvez demander un rachat quand vous le souhaitez, sauf cas particulier lié au contrat ou à une garantie. En revanche, le montant versé, le délai et la fiscalité dépendent de plusieurs paramètres qu’il vaut mieux vérifier avant d’envoyer la demande.
Ce que veut vraiment dire le déblocage d’une assurance vie
Dans le langage courant, le déblocage d’assurance vie désigne une sortie d’argent. Juridiquement, l’assureur parle plutôt de rachat. Ce rachat peut être partiel, total, programmé ou intervenir dans un contexte particulier, par exemple au décès de l’assuré.
Quiz : Assurance Vie et Rachat
Le rachat partiel : récupérer une somme sans fermer le contrat
Le rachat partiel consiste à retirer une partie de l’épargne disponible tout en gardant le contrat ouvert. C’est souvent la solution la plus souple si vous avez besoin de trésorerie pour financer des travaux, aider un proche, compléter un revenu ou faire face à une dépense imprévue.
L’intérêt est double : vous ne videz pas votre contrat et vous conservez son antériorité fiscale. Cette ancienneté compte notamment pour le régime fiscal plus favorable après 8 ans. Le reste de l’épargne continue à être investi selon les supports choisis, par exemple le fonds en euros ou des unités de compte.
Le rachat total : fermer définitivement l’assurance vie
Le rachat total consiste à récupérer la totalité de la valeur disponible sur le contrat. Une fois l’opération réalisée, le contrat est clôturé. Cette décision doit donc être pesée, surtout si le contrat a plus de 8 ans ou s’il comporte d’anciennes conditions avantageuses.
Avant de demander un rachat total, il faut regarder chaque élément séparément. Il y a le besoin immédiat d’argent, l’ancienneté fiscale, les bénéficiaires désignés, les frais éventuels, les supports en moins-value ou en plus-value. Cette lecture évite une erreur fréquente : sortir tout le capital pour résoudre un besoin ponctuel alors qu’un rachat partiel aurait suffi.
Les rachats programmés : transformer le contrat en revenus réguliers
Certains contrats permettent de mettre en place des rachats programmés, mensuels, trimestriels ou annuels. Cette option sert souvent à compléter une retraite ou à organiser un revenu régulier sans clôturer le contrat. Le montant retiré doit rester cohérent avec l’épargne disponible, car des retraits trop importants peuvent épuiser rapidement le capital.
Les démarches à prévoir pour demander le déblocage
La demande de déblocage se fait auprès de l’assureur, de la banque ou du courtier qui gère le contrat. Elle peut parfois être réalisée en ligne, mais certains établissements demandent encore un formulaire signé, accompagné de justificatifs.
Les informations généralement demandées
Pour traiter un rachat, l’organisme gestionnaire doit identifier le contrat, le souscripteur et le compte bancaire sur lequel verser les fonds. Il peut aussi demander de préciser l’option fiscale retenue. Dans la pratique, il faut souvent fournir :
- le numéro du contrat d’assurance vie ;
- une pièce d’identité en cours de validité ;
- un RIB au nom du souscripteur ;
- le montant souhaité en cas de rachat partiel ;
- le formulaire de rachat signé, si l’assureur l’exige ;
- le choix du mode d’imposition des gains, lorsque ce choix est demandé.
Si le contrat est nanti, donné en garantie d’un prêt ou soumis à une clause d’acceptation bénéficiaire, le rachat peut nécessiter un accord supplémentaire. C’est l’un des rares cas où le déblocage n’est pas totalement libre.
Le délai de versement des fonds
Une fois le dossier complet reçu, l’assureur calcule la valeur de rachat puis procède au versement. Le délai dépend du contrat, des supports détenus et de la rapidité de traitement de l’établissement. Les unités de compte peuvent demander un peu plus de temps que le fonds en euros, car il faut valoriser puis vendre les supports concernés.
Pour éviter un retard, le plus important est de transmettre un dossier complet dès le départ. Un RIB non conforme, une signature manquante ou une option fiscale non renseignée peut interrompre le traitement et repousser le paiement.
Fiscalité : ce qui est imposé lors d’un rachat
Lors d’un déblocage d’assurance vie, vous ne payez pas d’impôt sur toute la somme retirée. La fiscalité porte uniquement sur la part de gains incluse dans le rachat. Le capital versé n’est pas imposé une seconde fois.
Avant ou après 8 ans : une différence importante
L’ancienneté fiscale du contrat joue un rôle central. Avant 8 ans, les gains retirés sont soumis au régime fiscal applicable au moment du rachat, avec la possibilité d’intégration au barème de l’impôt sur le revenu ou d’application du prélèvement forfaitaire unique selon les cas. Les prélèvements sociaux restent également dus sur les gains.
Après 8 ans, l’assurance vie bénéficie d’un abattement annuel sur les gains retirés : 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune. Cet abattement ne concerne pas le montant total retiré, mais uniquement la fraction correspondant aux intérêts et plus-values.
| Situation | Conséquence pratique |
|---|---|
| Rachat partiel | Seule la part de gains comprise dans le retrait est fiscalisée. |
| Contrat de plus de 8 ans | Un abattement annuel peut réduire l’imposition des gains. |
| Rachat total | Le contrat est clôturé et tous les gains latents deviennent concernés. |
Pourquoi le montant retiré n’est pas le montant imposable
Un rachat mélange toujours une part de capital et une part de gains. Par exemple, si votre contrat vaut plus que les versements effectués, chaque retrait contient proportionnellement une fraction d’intérêts ou de plus-values. C’est cette fraction qui sert de base à l’imposition, pas le retrait dans son ensemble.
Cette nuance est essentielle pour estimer le coût réel d’un déblocage. Deux contrats ayant la même valeur peuvent produire une fiscalité différente si l’un contient beaucoup de gains et l’autre très peu. Avant de retirer, demandez si possible une simulation à l’assureur. Elle permet d’arbitrer entre un rachat unique, plusieurs rachats étalés ou une sortie plus limitée.
Déblocage après décès : une procédure différente
Lorsque l’assuré décède, on ne parle plus de rachat demandé par le souscripteur, mais de versement du capital aux bénéficiaires désignés. La compagnie d’assurance doit alors identifier les bénéficiaires, vérifier les pièces justificatives et appliquer le régime fiscal propre à la transmission de l’assurance vie.
Le rôle de la clause bénéficiaire
La clause bénéficiaire indique à qui l’épargne doit être versée au décès de l’assuré. Elle peut désigner une personne par son nom, un conjoint, des enfants, ou prévoir une répartition entre plusieurs bénéficiaires. Une clause claire accélère les démarches et limite les risques de contestation.
À l’inverse, une clause imprécise, ancienne ou inadaptée à la situation familiale peut compliquer le versement. Il est donc conseillé de la relire régulièrement, notamment après un mariage, un divorce, une naissance ou le décès d’un bénéficiaire désigné.
Les documents souvent nécessaires
Les bénéficiaires doivent généralement transmettre un acte de décès, une pièce d’identité, un RIB et parfois des documents fiscaux ou notariés selon la situation. L’assureur peut demander des justificatifs complémentaires s’il doit vérifier le lien avec l’assuré ou la répartition prévue par la clause.
Si vous pensez être bénéficiaire d’une assurance vie sans connaître l’assureur, vous pouvez effectuer une recherche via l’Agira, l’organisme chargé de centraliser ce type de demande en France. Cette démarche peut être utile lorsque le défunt n’a pas laissé d’informations précises sur ses contrats.
Les erreurs à éviter avant de retirer son argent
Le déblocage d’une assurance vie est simple en apparence, mais certaines décisions peuvent coûter cher ou réduire l’intérêt du contrat. La première erreur consiste à fermer un vieux contrat sans comparer avec un rachat partiel. Un contrat ancien peut avoir une valeur fiscale et patrimoniale qu’il serait dommage de perdre.
La deuxième erreur est de retirer dans l’urgence sans tenir compte des supports. Si une partie de l’épargne est investie en unités de compte, un rachat peut cristalliser une moins-value en période défavorable. Cela ne signifie pas qu’il ne faut jamais retirer, mais qu’il faut choisir quels supports vendre en priorité lorsque le contrat le permet.
La troisième erreur est d’ignorer l’impact fiscal. Un gros retrait réalisé en une seule fois peut générer plus d’imposition qu’une stratégie étalée, surtout sur un contrat de plus de 8 ans avec abattement annuel. Il peut être pertinent de débloquer en plusieurs fois si le besoin d’argent n’est pas immédiat.
- Vérifiez l’ancienneté du contrat avant toute demande.
- Demandez une simulation du montant net versé et de la fiscalité estimée.
- Privilégiez le rachat partiel si vous voulez conserver le contrat ouvert.
- Relisez la clause bénéficiaire avant un rachat total, surtout dans une logique de transmission.
- Contrôlez les supports vendus si votre contrat contient des unités de compte.
En pratique, l’assurance vie reste un placement liquide, mais son déblocage mérite une décision structurée. Le bon réflexe consiste à définir le besoin exact, vérifier la fiscalité, comparer rachat partiel et total, puis envoyer un dossier complet. Vous récupérez ainsi votre argent sans sacrifier inutilement les avantages du contrat.

- Payer avec une application mobile : fonctionnement, choix et sécurité - 21 septembre 2026
- Paiement mobile BNP : 300€ de plafond, sécurité par tokenisation et activation Android - 20 septembre 2026
- Livret A Caisse d’Épargne : fonctionnement, plafond et atouts de votre épargne de sécurité - 20 septembre 2026