Faire opposition à une carte bancaire : les 4 gestes à accomplir sans attendre
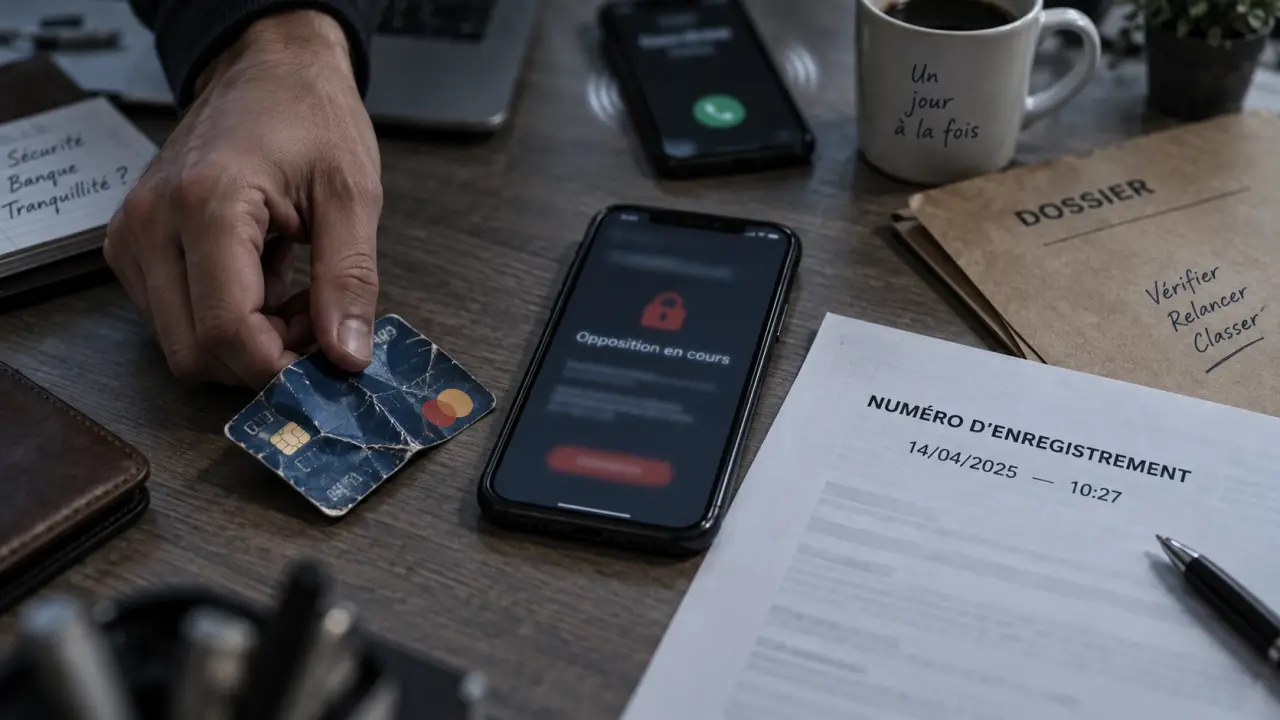
Carte perdue, volée ou utilisée sans votre accord : faites opposition le plus rapidement possible pour empêcher de nouveaux paiements. Contactez d’abord votre banque au numéro officiel indiqué dans l’application, l’espace client ou les relevés. Si vous ne parvenez pas à la joindre, le serveur interbancaire d’opposition est accessible au 0 892 705 705, 24 h/24 et 7 j/7. Notez le numéro d’enregistrement communiqué : il prouve la date et l’heure de votre démarche.
Réagir selon la situation : perte, vol ou fraude
L’opposition à une carte bancaire est justifiée lorsque vous ne la retrouvez plus, qu’elle a été volée ou qu’un paiement non autorisé apparaît sur votre compte. N’attendez pas d’avoir la certitude qu’elle a été utilisée. Une carte égarée dans un lieu public peut servir rapidement, notamment pour des paiements sans contact ou en ligne.
Si la carte est seulement introuvable chez vous et que votre banque propose cette fonction, un verrouillage temporaire depuis l’application peut être une première mesure prudente. Vous disposez ainsi d’un peu de temps pour la chercher sans la désactiver définitivement. En revanche, en cas de doute sérieux sur un vol, une perte hors de chez vous ou une compromission des données, faites opposition.
Une fraude peut aussi survenir alors que la carte se trouve toujours dans votre portefeuille. Un achat inconnu, un abonnement non souscrit ou plusieurs petites opérations peuvent révéler le détournement de vos coordonnées bancaires. Ne vous contentez pas de supprimer la carte d’un site marchand : faites opposition et contestez les opérations concernées auprès de votre banque.
Les 4 gestes à effectuer sans attendre
- Appelez votre banque ou utilisez son application. Le numéro officiel de votre banque reste le canal à privilégier. Certaines applications et certains espaces clients permettent de faire opposition à toute heure. Vérifiez que la confirmation concerne bien une opposition définitive, et non un simple verrouillage temporaire.
- Utilisez le serveur interbancaire si nécessaire. Si votre banque est injoignable, composez le 0 892 705 705. Le service est annoncé disponible 24 h/24 et 7 j/7. L’appel est facturé 0,34 euro.
- Conservez la preuve de l’opposition. Notez le numéro d’enregistrement, la date, l’heure et le canal utilisé. Faites une capture d’écran de la confirmation dans l’application ou conservez l’éventuel e-mail reçu. Ces éléments seront utiles si un paiement est débité après votre déclaration.
- Demandez le remplacement de la carte. L’opposition désactive la carte définitivement. Une nouvelle carte doit donc être commandée, avec un nouveau numéro et, selon la banque, un nouveau code confidentiel.
Depuis l’étranger, privilégiez les coordonnées de votre banque
Avant un déplacement, enregistrez dans votre téléphone le numéro international de votre banque et conservez-le séparément de votre carte. Depuis l’étranger, l’application bancaire ou l’espace client peut être le moyen le plus rapide si vous disposez d’une connexion fiable. En cas de vol, un dépôt de plainte auprès des autorités locales peut compléter votre dossier, surtout si vos papiers ont disparu en même temps.
Opposition, verrouillage et contestation : trois actions différentes
Ces démarches n’ont ni le même objectif ni les mêmes conséquences. Les confondre peut retarder le signalement d’une transaction frauduleuse à la banque.
| Action | Quand l’utiliser | Conséquence |
|---|---|---|
| Verrouillage temporaire | Carte momentanément égarée, sans indice de fraude | Réversible si la carte est retrouvée et si la banque propose cette fonction |
| Opposition définitive | Perte, vol, fraude ou données compromises | Carte désactivée de manière irréversible ; remplacement nécessaire |
| Contestation d’un paiement | Opération non autorisée déjà débitée | Demande d’examen et de remboursement auprès de la banque |
| Opposition à un prélèvement | Débit récurrent ou prélèvement à empêcher | Ne bloque pas la carte bancaire ni les paiements par carte |
Une opposition n’annule pas automatiquement les paiements déjà débités : elle bloque l’usage futur de la carte. À l’inverse, contester une opération ne remplace pas l’opposition lorsque la carte ou ses données peuvent encore être utilisées. Il faut donc souvent accomplir les deux démarches.
Pourquoi l’opposition ne s’annule pas
Une fois enregistrée, l’opposition est irréversible. Même si vous retrouvez ensuite votre carte dans une poche ou sous un siège de voiture, ne l’utilisez plus. Elle doit être détruite pour éviter toute confusion. Une carte déclarée perdue peut avoir été copiée ou photographiée avant d’être retrouvée.
Après l’opposition, surveillez le compte avec méthode
Dans les jours suivants, consultez vos opérations avec attention. Relevez les débits inconnus, leur date, leur montant, le nom affiché du commerçant et les éventuels paiements récurrents. Signalez chaque opération non autorisée à votre banque, selon la procédure prévue dans l’application, l’espace client ou par écrit.
Une petite transaction inhabituelle peut précéder une dépense plus importante. Un libellé discret peut aussi correspondre à un abonnement frauduleux. Comparez les montants, les dates et les commerçants avec vos e-mails de confirmation pour distinguer un achat oublié d’une véritable usurpation. Cette chronologie rend votre contestation plus précise et facilite son traitement par la banque.
Lorsque votre carte est toujours en votre possession, mais que ses coordonnées ont été utilisées frauduleusement en ligne, vous pouvez effectuer un signalement sur la plateforme Perceval via FranceConnect, après avoir fait opposition et contesté les opérations. Un dépôt de plainte au commissariat ou à la gendarmerie peut également être pertinent, notamment en cas de vol, d’escroquerie ou d’usurpation d’identité. Conservez les récépissés, captures d’écran, e-mails suspects et échanges avec la banque.
Pensez aussi aux conséquences pratiques du remplacement. Mettez à jour les cartes enregistrées auprès des marchands, des services de streaming, des applications de transport et des abonnements. Vérifiez vos moyens de paiement alternatifs pendant l’attente de la nouvelle carte. Le délai de réception est souvent d’environ 8 jours ouvrés, mais il peut varier selon l’établissement et le mode d’envoi.
Remboursement des paiements frauduleux : délais et franchise
Pour une opération de paiement non autorisée réalisée dans l’Union européenne ou l’Espace économique européen, vous disposez en principe de 13 mois à compter du débit pour la signaler et demander son remboursement. Hors EEE, le délai prévu ne peut pas être inférieur à 70 jours et peut atteindre 120 jours selon les conditions de la banque.
La banque doit examiner votre demande. En cas de perte ou de vol, une franchise maximale de 50 euros peut s’appliquer dans certains cas aux paiements effectués avant l’opposition. Aucune franchise ne s’applique notamment lorsque la carte a été utilisée sans que les données de sécurité personnalisées aient été utilisées, ou pour les paiements effectués après l’opposition.
Le remboursement peut toutefois être discuté si la banque estime que le titulaire a commis une négligence grave, par exemple en communiquant volontairement son code PIN, ses codes de validation ou son cryptogramme à un tiers. Aucun conseiller bancaire ne doit demander ces informations pour enregistrer une opposition. Face à un appel, un SMS ou un e-mail alarmant, raccrochez ou ne répondez pas, puis utilisez vous-même le numéro officiel de votre banque.
Pour faciliter le suivi, envoyez une demande claire avec la liste des opérations contestées, la date de découverte de la fraude, la date et le numéro d’enregistrement de l’opposition, ainsi que les justificatifs disponibles. Conservez une copie de chaque échange jusqu’au recrédit du compte et à la réception de votre nouvelle carte.

Partager cet article
Articles qui pourraient vous intéresser :
 Code carte bancaire oublié : évitez 3 erreurs avant de bloquer votre carte
 Protège-carte bancaire : choisissez la protection adaptée à 1 à 6 cartes
 25 € ou 20 € par mois : quel plafonnement des frais bancaires s’applique à votre situation ?
 Un paiement par carte ne s’annule pas toujours : les délais qui protègent votre remboursement