Société Générale et frais bancaires abusifs : distinguer les sanctions pour réclamer à bon escient
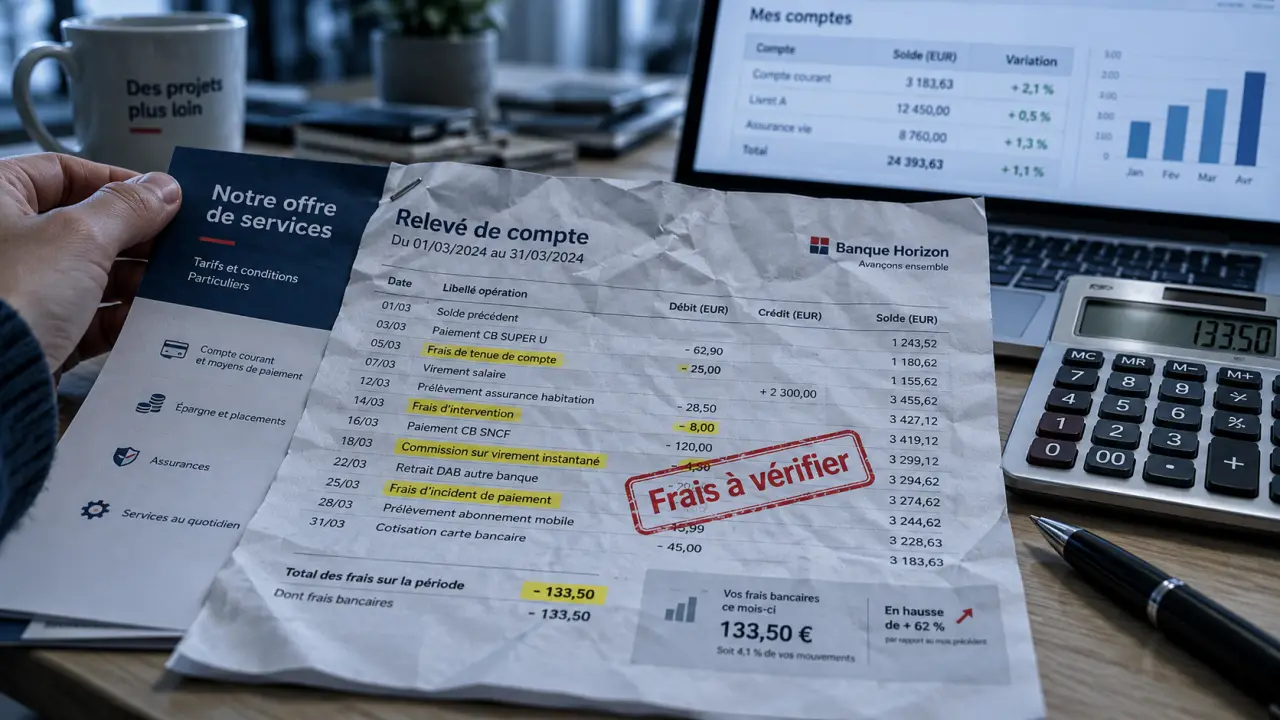
Une commission d’intervention prélevée par la Société Générale n’est pas nécessairement abusive. Elle peut toutefois être contestable si elle ne correspond à aucune opération justifiant sa facturation, dépasse un plafond applicable ou résulte d’une erreur. La banque a accepté une amende transactionnelle de 4,5 millions d’euros pour des commissions d’intervention non justifiées et annoncé le remboursement des particuliers concernés. Pour vérifier votre situation, il faut distinguer ce dossier des sanctions relatives aux assurances, puis examiner vos relevés ligne par ligne.
Deux sanctions distinctes, sans remboursement automatique pour tous
Les commissions non justifiées : une amende de 4,5 millions d’euros
L’enquête menée entre avril 2019 et janvier 2021 par la DDPP92, dans le cadre des investigations de la DGCCRF, portait sur des prélèvements de commissions d’intervention non justifiées. Les faits ont été qualifiés de pratique commerciale trompeuse. Avec l’accord du parquet de Nanterre, la Société Générale a accepté une amende transactionnelle de 4,5 millions d’euros.
La banque a invoqué une erreur de paramétrage informatique, identifiée en 2020, et indiqué avoir remboursé les clients particuliers concernés. Cette annonce ne prouve pas qu’un crédit figure sur votre compte : demandez le détail des frais corrigés, des dates et des montants remboursés. Une sanction publique ne signifie pas non plus que toutes les commissions facturées par l’établissement sont irrégulières.
Sobrio et les assurances : 20 millions d’euros et un blâme
Le dossier traité par l’Autorité de contrôle prudentiel et de résolution, l’ACPR, est différent. La sanction de 20 millions d’euros, accompagnée d’un blâme, concerne des manquements à l’information précontractuelle et au devoir de conseil dans la distribution d’assurances.
L’offre groupée Sobrio, lancée en 2018, intégrait automatiquement une adhésion à l’assurance collective de dommages Mon assurance au quotidien, souscrite auprès de Sogessur. Quatre contrats sont cités dans ce dossier : Certicompte, Certi épargne, Mon assurance mobile et Mon assurance au quotidien. L’enjeu porte notamment sur la vérification des besoins du client. Cette sanction ne constitue pas, à elle seule, une décision de remboursement de toutes les cotisations.
Identifier la nature du frais avant de parler d’abus
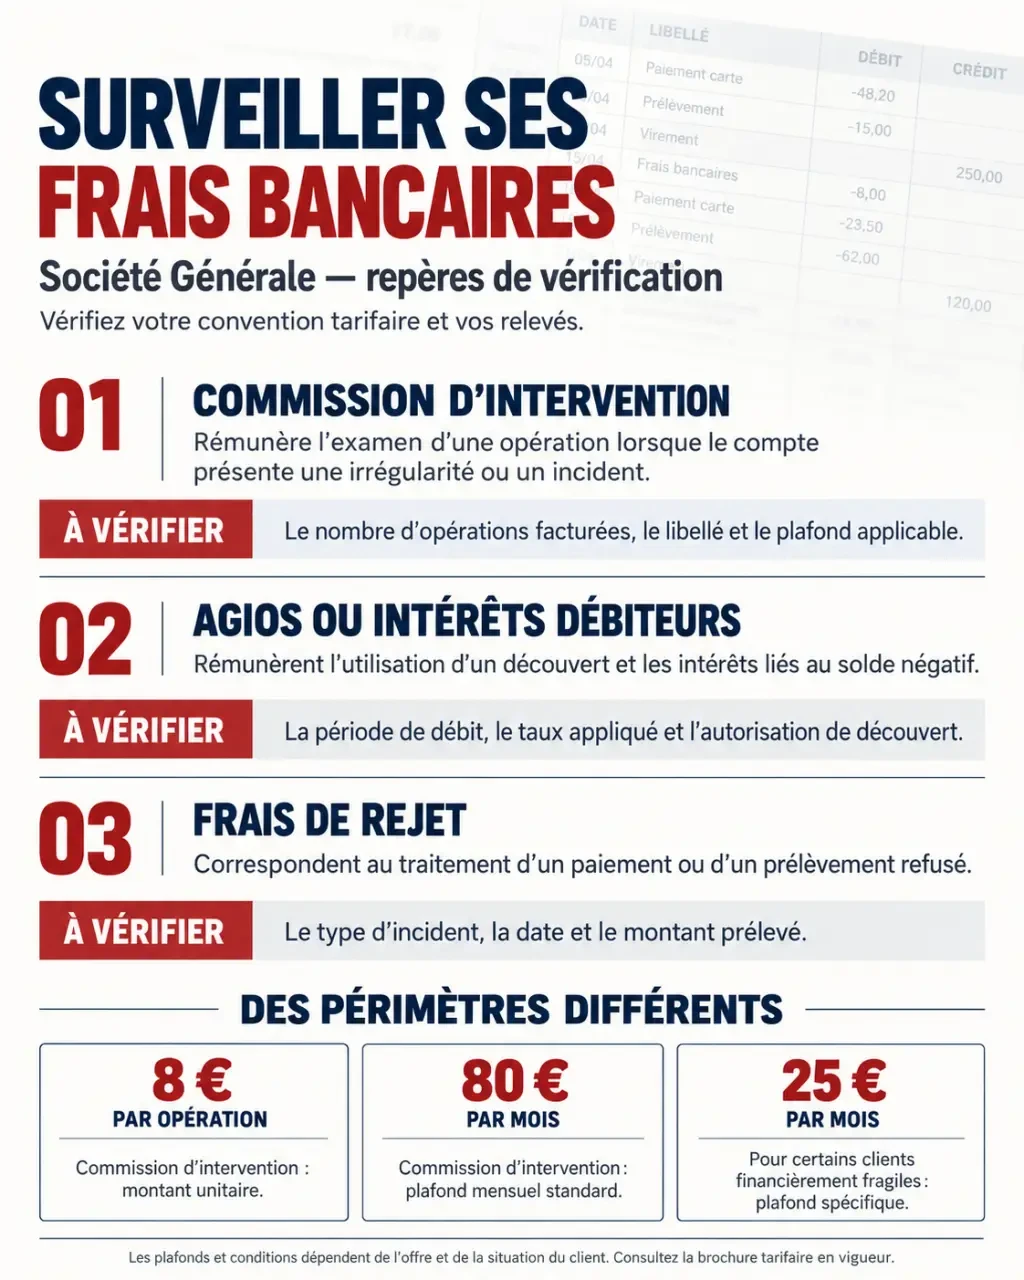
Le mot « abusif » exprime souvent un sentiment légitime face à une accumulation de débits. Pour obtenir une correction, mieux vaut identifier précisément l’anomalie : absence de justification, erreur tarifaire, dépassement de plafond ou facturation répétée à tort. Un frais inférieur au plafond peut rester injustifié.
| Libellé | Ce qu’il rémunère | Point à vérifier |
|---|---|---|
| Commission d’intervention | Le traitement d’une opération entraînant une irrégularité, notamment un découvert non autorisé | L’opération concernée, le tarif et les plafonds |
| Agios ou intérêts débiteurs | L’utilisation du découvert, selon son montant et sa durée | Le taux, les dates et le calcul des intérêts |
| Rejet de prélèvement | Le refus d’un prélèvement, notamment faute de provision | Le prélèvement refusé et l’ensemble des frais associés |
| Frais de chèque impayé | Un incident de paiement sur un chèque | Le chèque concerné et les règles propres à cet incident |
| Cotisation d’offre ou d’assurance | Un service ou un contrat souscrit | Les documents d’adhésion, les garanties et le prix convenu |
Les commissions d’intervention ne sont donc pas des agios. Plusieurs catégories peuvent apparaître sur une même période, mais cela ne rend pas chaque cumul automatiquement valable. Demandez le rattachement de chaque frais à l’incident correspondant plutôt que d’additionner indistinctement toutes les lignes sous un plafond unique.
Contrôler les plafonds et la protection des clients fragiles
Pour un particulier hors dispositif spécifique, les commissions d’intervention sont plafonnées depuis 2014 à 8 euros par opération et 80 euros par mois. Douze mois au plafond représentent 960 euros de commissions : ce calcul n’inclut ni les agios ni les autres frais éventuels et ne constitue pas un plafond annuel global des frais bancaires.
Pour les clients identifiés comme financièrement fragiles, un plafonnement de 25 euros par mois concerne les frais d’incident couverts par le dispositif. Son périmètre ne doit pas être confondu avec celui des seules commissions d’intervention. L’offre spécifique destinée aux clients fragiles comporte également des protections particulières : demandez à la banque celles qui s’appliquent à votre compte.
La fragilité ne dépend pas seulement du salaire. Les ressources, les incidents répétés et certaines situations réglementaires entrent en jeu. Parmi les critères évoqués figurent cinq incidents par mois pendant trois mois consécutifs. Des seuils de crédits mensuels de 1 500 euros à la Société Générale et de 1 650 euros au Crédit Agricole ont aussi été cités dans les comparaisons de pratiques : ce ne sont pas des seuils universels à appliquer sans vérifier les conditions en vigueur.
Si les incidents s’accumulent, demandez par écrit si vous avez été identifié comme client fragile, depuis quelle date et avec quel plafonnement. L’absence d’une offre spécifique souscrite ne suffit pas, à elle seule, à écarter toute protection liée à la fragilité financière.
Reconstituer les prélèvements et envoyer une réclamation précise
Réunissez vos relevés, la brochure tarifaire applicable aux dates concernées, votre autorisation de découvert et les éventuels avis d’incident. Pour une assurance, ajoutez les documents d’adhésion, la notice et les éléments relatifs à l’analyse de vos besoins.
Un découvert peut creuser un sillon dans le relevé : un premier frais réduit le solde disponible, puis une opération suivante rencontre à son tour une provision insuffisante. Reconstituez la chronologie en distinguant les paiements des frais eux-mêmes. Vous pourrez alors demander à la banque d’expliquer une succession d’incidents, plutôt que de discuter chaque ligne isolément, sans présumer que cet enchaînement est nécessairement illégal.
- Recensez chaque débit contesté : date, libellé, montant et opération associée.
- Calculez les totaux mensuels par catégorie et vérifiez le dispositif applicable.
- Recherchez les remboursements déjà crédités pour éviter une demande en double.
- Adressez une réclamation écrite et conservez la preuve de son envoi ainsi que les réponses.
Vous pouvez écrire : « Je conteste les frais suivants : [dates, libellés et montants]. Merci de préciser, pour chacun, l’opération justifiant la facturation, sa base tarifaire et le plafond appliqué. Je demande le remboursement des sommes indûment prélevées et, le cas échéant, la vérification de mon éligibilité au dispositif de protection des clients fragiles. »
En cas de refus, choisir le recours et comparer les coûts réels
Si votre conseiller ne résout pas le problème, saisissez le service réclamations selon la procédure de la banque. En cas de réponse insatisfaisante, ou d’absence de réponse dans le délai permettant sa saisine, vous pouvez solliciter le médiateur compétent, sous réserve des conditions de recevabilité. Ses coordonnées et modalités de saisine figurent dans les documents contractuels et les informations de réclamation.
Un signalement à la DGCCRF peut contribuer au contrôle d’une pratique commerciale. L’ACPR supervise notamment le respect des obligations des établissements bancaires et des distributeurs d’assurance. Ces autorités ne remplacent pas la procédure de règlement de votre litige individuel.
Le sujet dépasse une seule banque : une enquête de la DGCCRF a relevé des manquements à la réglementation des frais d’incident dans 22 % des banques contrôlées. L’UFC-Que Choisir a par ailleurs estimé à 86 % la marge sur ces frais, une estimation qui nourrit le débat sur leur rentabilité sans prouver une irrégularité sur votre compte. Selon le sondage Poll & Roll pour Panorabanques d’octobre 2023, 47 % des Français déclaraient être à découvert au moins une fois par an.
Pour changer de banque, comparez donc le coût correspondant à vos usages : certaines banques en ligne ne facturent pas de commissions d’intervention, mais d’autres frais peuvent subsister. Un changement d’établissement n’efface pas votre demande de remboursement : conservez votre dossier jusqu’au règlement du litige.

- Société Générale et frais bancaires abusifs : distinguer les sanctions pour réclamer à bon escient - 25 octobre 2026
- Taxe sur le Livret A : dépasser 22 950 € ne rend pas vos intérêts imposables - 24 octobre 2026
- Banque en ligne postale : accéder à ses comptes sans se tromper de portail - 23 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Le plafond du Livret A bloque les versements, mais pas les intérêts
 Livret A en 2026 : 22 950 € de versements, mais un solde qui peut dépasser le plafond
 LDDS ou Livret A : même taux, mais des plafonds et des usages différents
 Wise banque en ligne : une solution multi-devises, pas une banque principale