Réduire ses dépenses fixes passe par 7 leviers durables
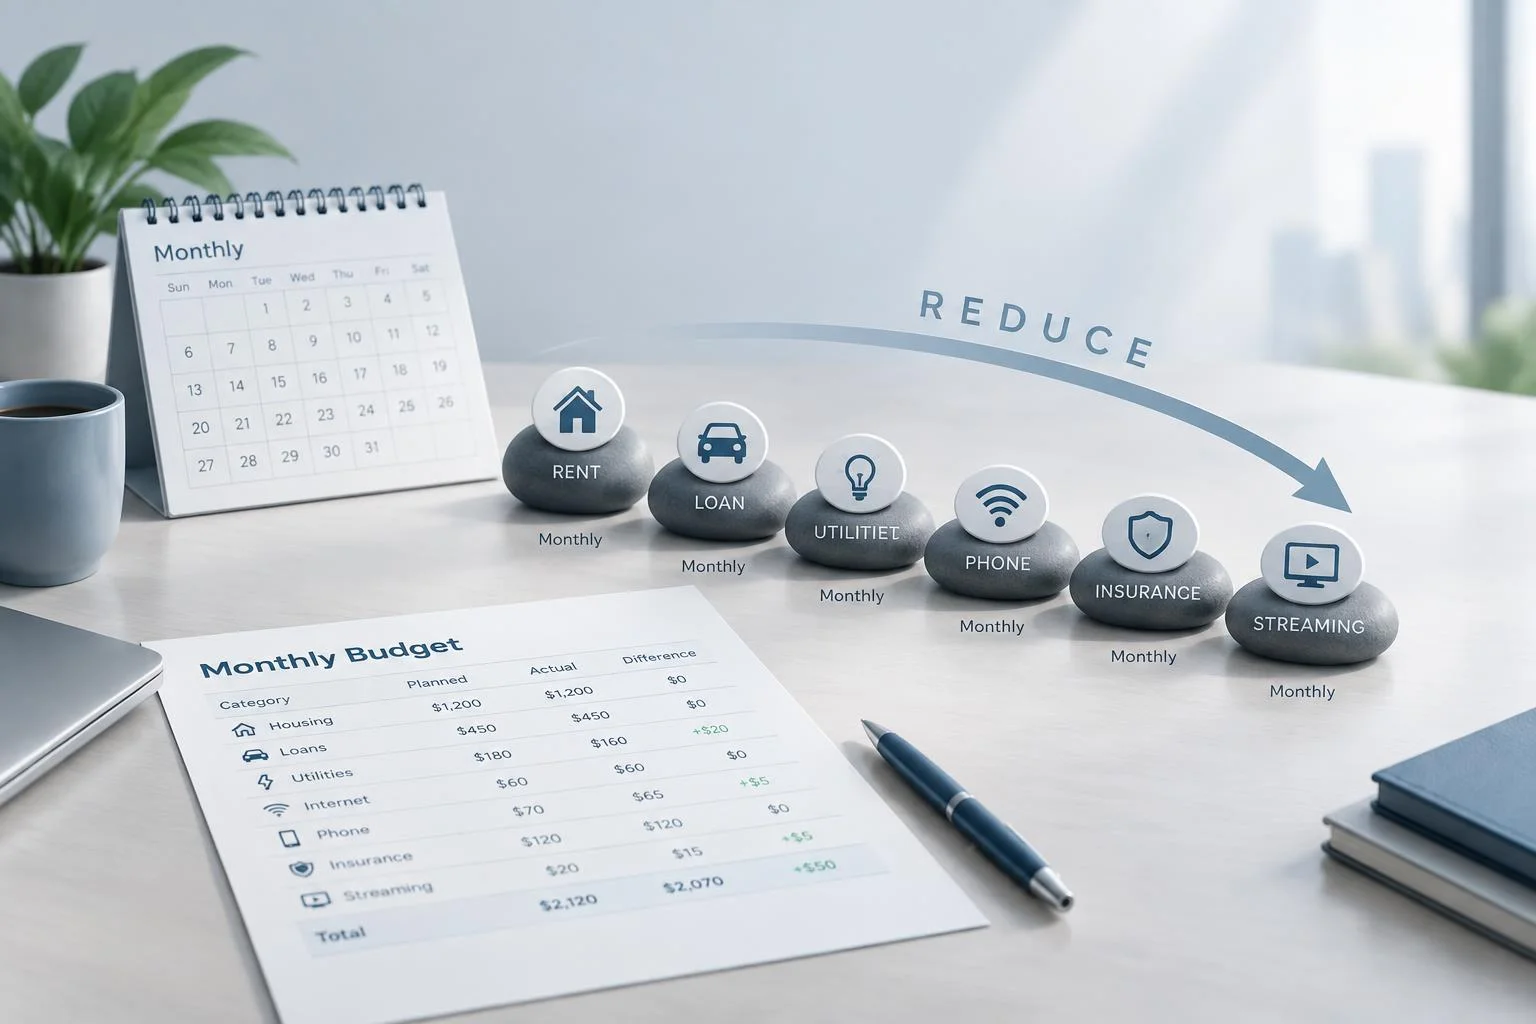
Un budget tendu ne vient pas toujours d’un achat exceptionnel. Les prélèvements récurrents réduisent souvent le reste à vivre sans attirer l’attention. Pour réduire ses dépenses fixes, commencez par repérer les contrats, forfaits et frais qui reviennent chaque mois, puis ajustez-les sans supprimer ce qui reste réellement utile au foyer.
Commencer par distinguer charges fixes et dépenses variables
Les dépenses fixes sont prévisibles et reviennent à échéance régulière : loyer ou crédit immobilier, énergie, assurances, forfait mobile, accès internet, abonnements, frais bancaires ou mensualités de transport. Les dépenses variables changent selon les besoins et les habitudes. Elles comprennent notamment les courses, le carburant, les sorties, les vêtements et les achats ponctuels.
Cette distinction permet d’agir dans le bon ordre. Une économie obtenue sur une charge fixe se répète chaque mois, tandis qu’une baisse du budget courses demande de nouveaux efforts régulièrement. Examinez les relevés bancaires des deux derniers mois et notez chaque prélèvement automatique. Classez-les ensuite en trois catégories : indispensable, à ajuster ou à supprimer.
Prioriser les 7 leviers qui pèsent vraiment sur le foyer
Inutile de réduire toutes les dépenses en même temps. Concentrez-vous d’abord sur les postes dont le gain peut durer, avec un impact limité sur votre confort et vos habitudes.
| Levier | Action à envisager | Rythme de contrôle |
|---|---|---|
| 1. Abonnements numériques | Résilier les services inutilisés ou partagés | Chaque trimestre |
| 2. Forfait mobile et internet | Comparer l’usage réel et les offres | À chaque hausse tarifaire |
| 3. Énergie | Adapter les usages et comparer les contrats | Une fois par an |
| 4. Assurances | Retirer les doublons et ajuster les garanties | À l’échéance annuelle |
| 5. Banque | Éviter les agios et les options payantes inutiles | Chaque mois |
| 6. Logement | Vérifier les aides et les charges récupérables | À tout changement de situation |
| 7. Transport | Comparer voiture, covoiturage et mobilité douce | Selon les trajets |
Ne choisissez pas une offre uniquement parce qu’elle affiche un tarif d’appel. Comparez le coût total, les frais de changement, la durée d’engagement et les options incluses. Une baisse affichée n’est intéressante que si elle reste une économie nette après ces coûts.
Supprimer les prélèvements qui ne rendent plus service
Abonnements, options et forfaits
Les abonnements numériques, applications, chaînes payantes, espaces de stockage en ligne et salles de sport sont faciles à oublier. Pris séparément, ils semblent parfois peu coûteux. Additionnés, ils peuvent réduire sensiblement la marge disponible chaque mois. Consultez les espaces clients et les e-mails de confirmation de prélèvement. Pour chaque service, posez-vous une question simple : l’ai-je utilisé au cours des trente derniers jours ? Si la réponse est non, résiliez-le ou mettez-le en pause lorsque cette option existe.
Pour le téléphone et internet, observez votre consommation réelle de données, d’appels et de services. Un forfait surdimensionné ou une option internationale jamais utilisée mérite d’être revu. Négocier avec son opérateur ou choisir une formule sans engagement peut alléger la facture sans modifier les usages essentiels.
Assurances et frais bancaires
Comparez les garanties de l’assurance habitation, auto et santé avec votre situation actuelle. Un véhicule moins utilisé, un équipement devenu obsolète ou une protection déjà incluse avec une autre carte peuvent justifier une mise à jour du contrat. Cherchez d’abord les garanties en doublon plutôt que de réduire une couverture essentielle pour économiser quelques euros.
Côté banque, vérifiez les frais de tenue de compte, les commissions d’intervention et les agios. Une alerte de solde et un petit virement programmé avant les échéances peuvent limiter le risque de découvert et éviter des frais répétés. Examinez aussi les options payantes que vous n’utilisez pas.
Faire baisser l’énergie et le coût réel des déplacements
L’énergie est une charge fixe que les usages peuvent faire varier. Baisser le chauffage d’un degré peut réduire d’environ 7 % la consommation d’énergie. Fermer les volets le soir, limiter les appareils en veille, utiliser des ampoules LED et régler le chauffage pièce par pièce permettent d’agir sans rendre le logement inconfortable. Avant de changer de fournisseur, comparez le prix, les conditions du contrat et votre consommation annuelle. Pour approfondir ce poste, vous pouvez consulter des pistes pour réduire vos factures avec energie chez soi.
Un logement peut laisser échapper de l’argent par de petites pertes répétées. Une porte qui laisse passer l’air, un radiateur masqué par un meuble ou une pièce chauffée sans être utilisée augmentent la consommation. Repérez ces situations avant d’envisager de grands travaux. Des réglages simples peuvent déjà réduire la facture.
Pour le transport, calculez le coût total de possession d’une voiture : carburant, assurance, stationnement, entretien et réparations s’ajoutent au prix des trajets. Pour les déplacements répétitifs, comparez l’abonnement de transport, le vélo, la marche et le covoiturage. Si la voiture reste indispensable, l’entretien préventif réduit le risque d’une dépense imprévue et d’une réparation subie.
Mesurer le gain pour garder le contrôle
Utilisez un tableur, un tableau papier ou une application de budgétisation. Notez le montant avant le changement, le montant après le changement et la date de révision du contrat. Un rendez-vous budgétaire mensuel de vingt minutes suffit pour vérifier les prélèvements, repérer les écarts et reporter les économies obtenues.
Les économies les plus solides ne reposent pas sur une privation permanente. Si une résiliation vous oblige à racheter un service ailleurs plus cher, ou si une assurance allégée vous expose à un risque important, l’arbitrage n’est pas avantageux. L’objectif est de récupérer durablement de la marge pour les imprévus, l’épargne ou les projets du foyer, tout en conservant un quotidien viable.

- Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum - 5 octobre 2026
- Crédit conso La Banque Postale : ce que révèle une simulation de 8 000 € sur 49 mois - 4 octobre 2026
- Demander une remise gracieuse de frais bancaires : les arguments qui favorisent un geste commercial - 3 octobre 2026