SumUp avis : 1,75 % de commission, Solo Lite, Solo, Terminal ou Register, quel choix pour votre activité ?
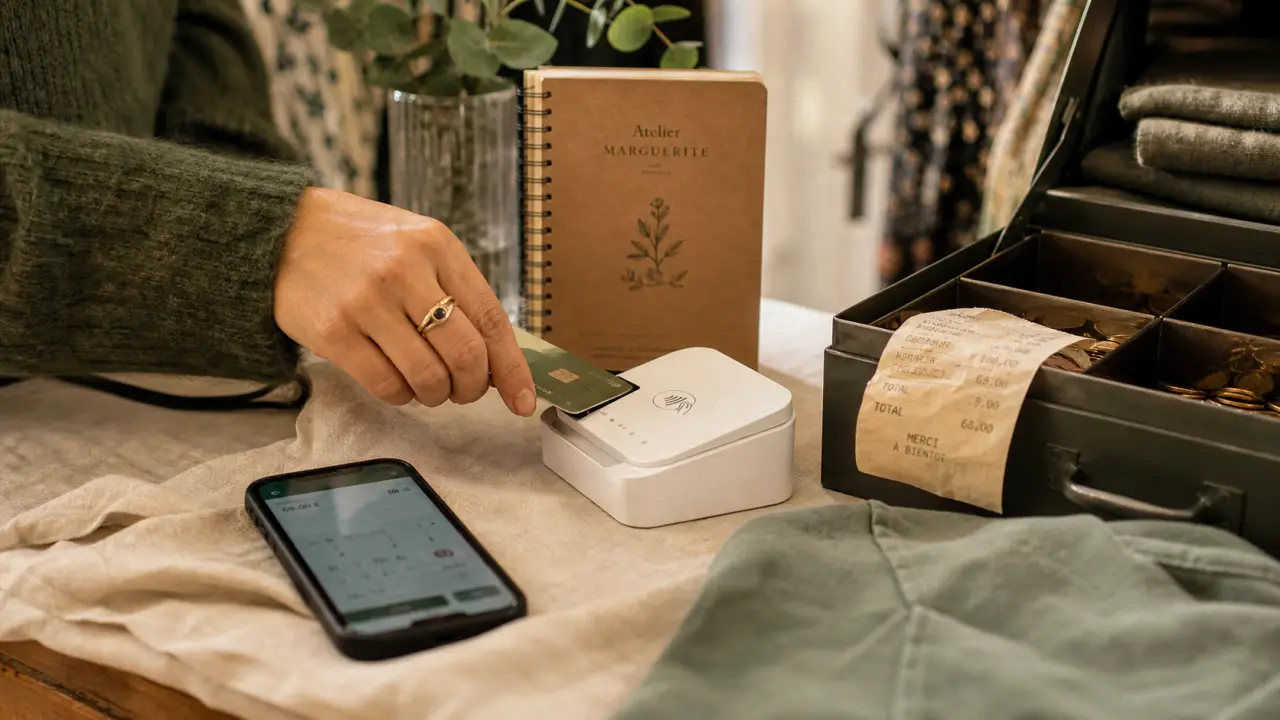
SumUp attire surtout les indépendants, commerçants et petites entreprises qui veulent encaisser par carte sans contrat bancaire complexe. Le service séduit par un coût d’entrée bas, une commission lisible et plusieurs niveaux d’équipement. L’ensemble est pertinent pour un usage simple, mobile et prévisible, à condition de choisir le bon terminal et de bien intégrer les frais réels.
Notre avis sur SumUp en bref : simple, mobile, mais pas universel
SumUp répond très bien à un besoin précis : accepter rapidement les paiements par carte bancaire, sans abonnement obligatoire et sans terminal traditionnel loué par une banque. C’est ce qui explique son adoption chez de nombreux auto-entrepreneurs, artisans, vendeurs ambulants, professions à domicile ou petits commerces. La marque revendique 1,5 million d’utilisateurs actifs, un volume qui rassure sur l’ampleur du service.
Le principal atout tient à la simplicité du modèle : vous achetez un terminal, vous créez un compte, vous encaissez, puis les fonds sont reversés sur votre compte bancaire. Les moyens de paiement acceptés couvrent les usages courants : cartes bancaires, paiement sans contact, Apple Pay, Google Pay, cartes restaurants selon les cas, ainsi que le paiement à distance.
La limite apparaît dès que l’activité devient plus structurée : besoin d’une caisse complète, volume mensuel élevé, gestion fine des employés, reçus papier systématiques ou support très réactif. Des avis clients signalent aussi des blocages de compte ou de solde, avec un accès aux mouvements parfois restreint. Ce n’est pas une raison pour écarter SumUp d’emblée, mais c’est un point à intégrer si votre trésorerie dépend fortement de chaque encaissement.
Fonctionnement : de l’inscription à l’encaissement client
Un parcours pensé pour aller vite
Le fonctionnement de SumUp est volontairement léger. L’inscription se fait en ligne, puis l’utilisateur configure son terminal et son espace de gestion. Selon le modèle choisi, l’encaissement passe soit par l’application mobile SumUp, soit directement par le terminal autonome. Les reçus peuvent être envoyés par email, par SMS ou imprimés selon l’équipement utilisé.
Les encaissements sont ensuite suivis depuis l’application ou depuis le compte sumup.me sur ordinateur. On peut consulter l’historique détaillé des ventes, effectuer des remboursements depuis l’espace dédié, créer un catalogue produits, organiser des rayons et suivre des rapports de ventes. Pour une activité qui démarre, cette centralisation évite de multiplier les outils.
Mobile ou autonome : la vraie différence à comprendre
Le Solo Lite fonctionne avec l’application mobile via Bluetooth. Il dépend donc d’un smartphone pour encaisser. C’est une bonne option si vous utilisez déjà votre téléphone et que vous cherchez le coût d’entrée le plus bas. Le Solo, lui, fonctionne sans smartphone, ce qui le rend plus pratique sur un marché, en livraison, au salon ou dans tout contexte où vous voulez limiter les manipulations.
Le Terminal Android tout-en-un va plus loin avec un écran tactile et une imprimante intégrée. Register correspond davantage à un système de caisse fixe tout-en-un. La bonne question n’est donc pas seulement « quel est le moins cher ? », mais « quel niveau d’autonomie me fait gagner du temps au moment de servir un client ? ».
En pratique, le bon choix dépend du rythme de vente. Un appareil trop minimaliste peut ralentir les gestes quotidiens, comme la recherche de produit, l’édition du reçu, le suivi des annulations ou le contrôle des remises. À l’inverse, une caisse fixe suréquipe une activité nomade et crée une rigidité inutile. Le bon équipement est celui qui accompagne l’organisation sans la compliquer.
Solo Lite, Solo, Terminal ou Register : quel modèle choisir ?
La gamme SumUp couvre plusieurs niveaux de besoin. Pour éviter un mauvais achat, il faut comparer le lieu d’encaissement, le besoin de reçu papier, la dépendance au smartphone et le volume de transactions. Un vendeur qui réalise 50 transactions par jour n’a pas les mêmes contraintes qu’un consultant qui encaisse quelques prestations par semaine.
| Modèle | Usage conseillé | Point fort | Limite à anticiper |
|---|---|---|---|
| Solo Lite | Indépendants, petits volumes, encaissement mobile occasionnel | Lecteur compact avec application mobile via Bluetooth | Dépend du smartphone |
| Solo | Marchés, salons, prestations à domicile, mobilité régulière | Terminal autonome sans smartphone | Moins complet qu’une solution de caisse |
| Terminal | Commerces mobiles ou comptoirs avec besoin de reçus papier | Android tout-en-un, écran tactile, imprimante intégrée | Investissement supérieur |
| Register | Boutiques, restaurants, points de vente fixes | Système de caisse fixe tout-en-un | Moins adapté aux usages nomades |
Pour un auto-entrepreneur qui facture sur rendez-vous, Solo Lite suffit souvent. Pour un food truck, un stand ou un professionnel qui encaisse loin d’un comptoir, Solo ou Terminal apportent plus de fluidité. Pour un commerce avec catalogue, employés et suivi quotidien des ventes, Register devient plus cohérent, notamment si l’objectif est de remplacer une caisse enregistreuse plus classique.
Tarifs SumUp : commission fixe, abonnement et coûts à calculer
La commission de 1,75 % : lisible, mais à surveiller
Le tarif le plus connu de SumUp repose sur une commission fixe de 1,75 % par transaction, sans abonnement obligatoire. C’est simple à comprendre : si vous encaissez peu, vous ne payez presque que lorsque vous vendez. Cette logique plaît aux activités saisonnières, aux indépendants qui démarrent ou aux professionnels qui ne veulent pas supporter un coût mensuel.
En revanche, plus le chiffre d’affaires encaissé par carte augmente, plus cette commission pèse. À 5 000 euros par mois, 1,75 % représente déjà un coût récurrent significatif. Certaines variantes avec abonnement permettent de réduire les frais de transaction, par exemple autour de 0,79 %, avec un coût mensuel de 19 € selon l’offre. L’arbitrage devient alors mathématique : si la baisse de commission compense l’abonnement, l’offre payante peut devenir plus rentable.
Prix d’achat et promotions : regarder le coût total
Les prix des terminaux varient selon les modèles et les offres commerciales. On retrouve des montants comme 34 €, 79 €, 139 €, 169 € ou 399 € HT selon l’équipement, avec parfois des promotions affichées à 14,99 €, 29 €, 55 % de réduction ou -63 %. Ces réductions peuvent rendre l’achat attractif, mais elles ne doivent pas masquer le coût d’usage : commission, accessoires, imprimante, station de recharge ou abonnement éventuel.
SumUp met aussi en avant une garantie satisfait ou remboursé de 30 jours, utile pour tester le terminal en conditions réelles. C’est particulièrement pertinent si vous hésitez entre un lecteur connecté au smartphone et un terminal autonome. Mieux vaut vérifier sur le terrain la vitesse d’encaissement, la lisibilité de l’écran, l’autonomie et la facilité d’envoi des reçus.
Avantages, limites et profils pour lesquels SumUp est pertinent
Les points forts qui reviennent le plus souvent
SumUp marque des points sur la simplicité, la mobilité et la transparence tarifaire. L’absence d’engagement obligatoire rassure, tout comme la possibilité d’accepter rapidement les paiements par carte, sans contact et par portefeuille mobile. Les fonctions de pourboire, de paiement à distance, de catalogue produits, de rapports de ventes et de gestion des employés enrichissent l’offre au-delà du simple lecteur de carte bancaire.
La solution convient particulièrement aux indépendants, auto-entrepreneurs, vendeurs ambulants, esthéticiennes à domicile, chauffeurs VTC, petits commerces, cafés et restaurants qui veulent un outil pratique sans entrer dans une négociation bancaire longue. Elle est aussi intéressante pour tester l’acceptation carte sur une activité nouvelle avant d’investir dans un système plus lourd.
Les limites à ne pas ignorer
Le premier point de vigilance concerne les frais lorsque le volume augmente. Une commission fixe est confortable au départ, mais elle peut devenir moins compétitive qu’une offre bancaire ou qu’un contrat négocié sur de gros volumes. Le deuxième concerne la dépendance technique : connexion Bluetooth pour Solo Lite, réseau mobile ou Wi-Fi selon les modèles, batterie, imprimante et accès au compte en ligne.
Le troisième point touche à la relation client et à la gestion des incidents. Comme pour toute solution de paiement, un contrôle de compte, une vérification ou un blocage temporaire peut avoir un impact direct sur la trésorerie. Avant de centraliser 100 % de vos encaissements, il est prudent de vérifier les conditions d’utilisation, les activités acceptées, les justificatifs demandés et de conserver une solution de secours si vos flux sont critiques.
Verdict : un très bon choix si votre besoin est bien cadré
Notre avis sur SumUp est favorable pour les petites structures qui veulent encaisser vite, simplement et avec un budget maîtrisé. Solo Lite est pertinent pour démarrer à moindre coût, Solo pour gagner en autonomie, Terminal pour fluidifier les encaissements avec reçus papier, et Register pour une caisse fixe plus complète.
SumUp devient moins évident si vous encaissez déjà des montants élevés chaque mois, si vous avez besoin d’un accompagnement bancaire sur mesure ou si votre activité impose une continuité de paiement sans faille. Dans ce cas, comparez le coût total, les délais de versement comme 2 à 3 jours ouvrés ou 24h ouvrées selon l’offre, les frais de paiement à distance pouvant atteindre 2,50 %, et les fonctionnalités réellement nécessaires. Le bon avis n’est donc pas « SumUp est-il bon ? », mais « SumUp correspond-il à votre manière d’encaisser aujourd’hui et à celle que vous aurez demain ? ».

- Frais bancaires déductibles des impôts : quels frais déclarer et pourquoi la flat tax bloque la case 2CA ? - 11 septembre 2026
- Néobanque : la définition juridique qui change votre garantie de 100 000 € - 10 septembre 2026
- Débloquer un PEE avant 5 ans : les 13 motifs et délais à vérifier - 9 septembre 2026