Retard de salaire et frais bancaires : quand l’employeur doit indemniser le salarié
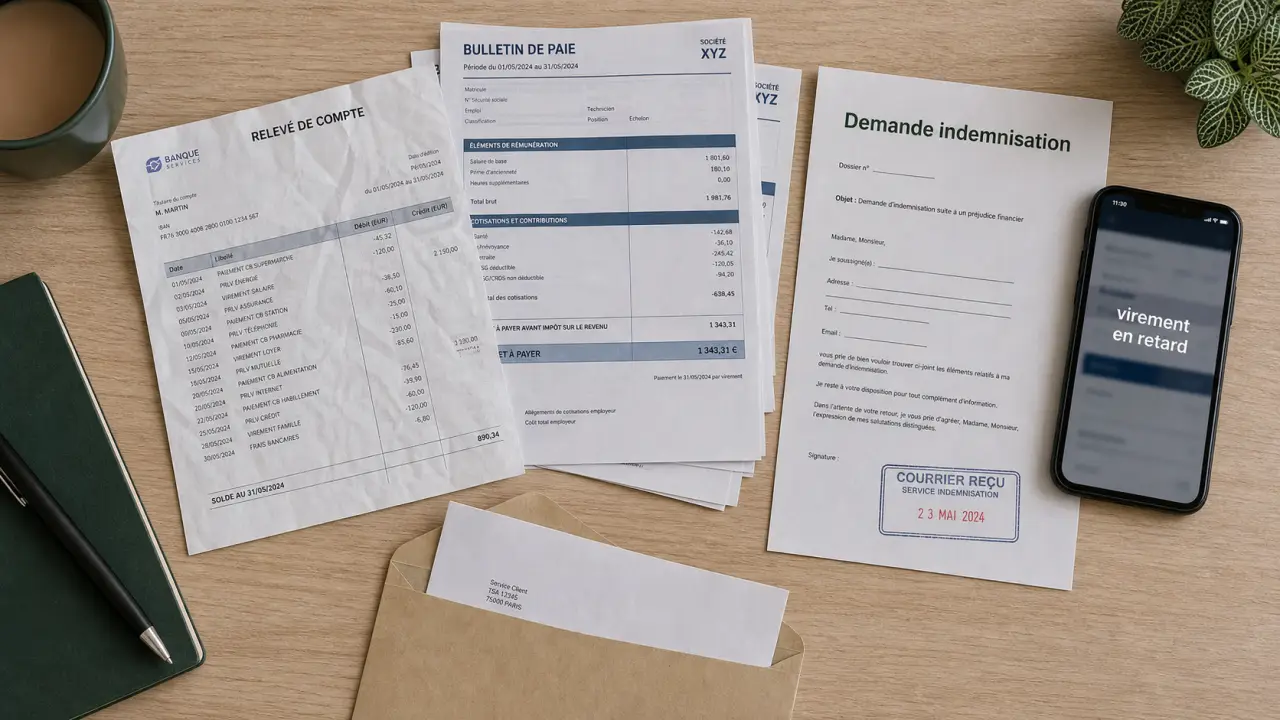
Un salaire versé en retard peut provoquer des agios, des frais de rejet ou des commissions d’intervention. Le remboursement de ces frais bancaires par l’employeur n’est toutefois pas automatique. Le salarié peut en revanche demander une indemnisation s’il démontre un préjudice financier réel lié au retard de paiement.
Retard de salaire : à partir de quand l’employeur est-il en faute ?
Le Code du travail impose le paiement du salaire à intervalles réguliers, au moins une fois par mois pour les salariés mensualisés. La loi ne fixe pas une date unique valable pour toutes les entreprises, comme le 30 ou le 5 du mois suivant. En pratique, l’employeur choisit une date de paie, souvent indiquée par l’usage interne, le contrat, la convention collective ou les habitudes de versement.
Le point essentiel reste la régularité. Si l’entreprise paie habituellement le salaire le dernier jour ouvré du mois, puis verse soudainement la rémunération avec 3 jours, 8 jours ou 16 jours de décalage sans justification sérieuse, le salarié peut parler de retard de salaire. Un incident isolé n’a pas les mêmes conséquences qu’un retard répété, mais il ne devient pas neutre pour autant.
Quelques jours de retard : existe-t-il une tolérance légale ?
On entend parfois qu’un retard de 2 ou 3 jours serait « toléré ». Cette idée doit être maniée avec prudence. Il peut exister une souplesse pratique lorsqu’un virement tombe sur un week-end, un jour férié ou qu’un incident bancaire ponctuel se produit. Mais il n’existe pas de seuil légal général autorisant l’employeur à payer systématiquement en retard.
La jurisprudence rappelle régulièrement que le salaire a une nature particulière : il constitue souvent la ressource principale du salarié. Des décisions de la chambre sociale de la Cour de cassation, notamment des 24 octobre 2001, 13 novembre 2003, 19 janvier 2005 et 23 mai 2007, ont admis que des retards ou défauts de paiement peuvent avoir des conséquences sérieuses pour l’employeur, selon leur gravité et leur répétition.
Frais bancaires : remboursement automatique ou dommages-intérêts ?
La réponse centrale est claire : aucun texte ne prévoit un remboursement automatique des frais bancaires en cas de retard de salaire. L’employeur n’a donc pas, par principe, l’obligation de rembourser immédiatement les agios ou pénalités facturés par la banque.
En revanche, le salarié peut demander des dommages-intérêts si trois éléments sont réunis : une faute de l’employeur, un préjudice et un lien direct entre les deux. Autrement dit, il faut montrer que le retard de salaire a bien provoqué les frais bancaires, et que ces frais ne seraient pas apparus sans ce décalage de paiement.
Agios, frais de rejet, commissions : tout ne se prouve pas de la même façon
Les frais bancaires ne forment pas un bloc uniforme. Les agios correspondent généralement au coût d’un découvert. Les frais de rejet peuvent être facturés lorsqu’un prélèvement ne passe pas. Les commissions d’intervention rémunèrent, selon les banques, le traitement d’une opération irrégulière. Pour convaincre l’employeur ou le conseil de prud’hommes, il faut relier chaque montant au retard de versement.
| Situation | Ce que le salarié peut demander | Preuves utiles |
|---|---|---|
| Salaire versé avec quelques jours de retard | Paiement immédiat, intérêts au taux légal, indemnisation si préjudice prouvé | Bulletin de paie, relevé bancaire, date habituelle de paiement |
| Frais bancaires causés par le retard | Dommages-intérêts correspondant aux frais réellement subis | Relevés détaillés, avis de frais, prélèvements rejetés |
| Retards répétés | Rappel de salaire, dommages-intérêts, éventuelle prise d’acte selon gravité | Historique des virements, échanges écrits, mises en demeure |
| Non-paiement persistant | Saisine prud’homale, condamnation au paiement, sanctions possibles | Contrat, bulletins, absence de virement, courriers |
Le salaire joue souvent le rôle d’une béquille invisible dans l’équilibre du mois, car loyer, assurance, crédit, alimentation et prélèvements se calent sur sa date d’arrivée. Quand cette béquille se décale, ce n’est pas seulement un chiffre qui manque sur le compte ; c’est toute la mécanique des échéances qui se désorganise. Pour renforcer une demande, le salarié a donc intérêt à reconstituer une chronologie simple : date habituelle du salaire, date réelle du virement, opérations passées entre les deux, puis frais déclenchés. Cette lecture en chaîne rend le préjudice beaucoup plus lisible qu’une simple réclamation globale.
Réclamer les frais bancaires sans fragiliser son dossier
La première étape consiste souvent à demander une régularisation à l’employeur ou au service paie. Un échange oral peut suffire lorsque le retard est exceptionnel et reconnu. Mais dès que des frais bancaires apparaissent, il est préférable de formaliser la demande par écrit, en restant factuel.
Commencer par une demande écrite et documentée
Le salarié peut envoyer un courriel ou une lettre indiquant la période concernée, la date habituelle de paiement, la date réelle de versement et le montant des frais subis. Il est utile de joindre les justificatifs bancaires en masquant les opérations sans rapport avec le litige. La demande peut porter sur un remboursement amiable, même si juridiquement il s’agit plutôt d’une indemnisation du préjudice.
Une formulation sobre est souvent plus efficace : rappeler l’obligation de paiement mensuel, constater le retard, indiquer les conséquences bancaires, puis demander une prise en charge. Si l’employeur accepte, le remboursement peut être traité comme un geste volontaire ou une indemnisation ponctuelle. L’important est de conserver une trace écrite de l’accord.
Passer à la mise en demeure si le retard persiste
Si l’employeur ne répond pas, refuse de payer ou répète les retards, le salarié peut envoyer une mise en demeure. Ce courrier demande officiellement le paiement du salaire, des sommes accessoires et, le cas échéant, des dommages-intérêts liés aux frais bancaires. Il fixe aussi une date claire à partir de laquelle l’inaction de l’employeur devient plus difficile à justifier.
L’inspection du travail peut être contactée pour obtenir des informations sur les obligations de l’employeur, mais elle ne remplace pas le juge pour accorder des dommages-intérêts. Lorsque le litige ne se règle pas, la voie compétente est le conseil de prud’hommes.
Prud’hommes, intérêts légaux et sanctions possibles
Devant le conseil de prud’hommes, le salarié peut demander le paiement du salaire en retard, les intérêts au taux légal et des dommages-intérêts si le retard lui a causé un préjudice distinct. Les frais bancaires peuvent entrer dans cette demande, à condition d’être justifiés et directement liés au retard de versement.
Le salarié doit éviter de présenter les frais bancaires comme une somme automatiquement due. Il est plus solide de les intégrer dans une demande d’indemnisation : « le retard de paiement a entraîné tel découvert, tel rejet et tels frais, pour un total de X euros ». Le juge appréciera les éléments produits et le comportement de l’employeur.
Retard répété ou mauvaise foi : un risque plus lourd pour l’employeur
Un retard ponctuel régularisé rapidement ne sera pas apprécié comme une série de retards répétés ou un non-paiement volontaire. En cas de mauvaise foi, de résistance abusive ou de retards qui désorganisent durablement la situation financière du salarié, le risque juridique augmente.
Dans les cas les plus graves, le salarié peut envisager une prise d’acte de la rupture du contrat de travail. Si les manquements de l’employeur sont jugés suffisamment graves, cette rupture peut produire les effets d’un licenciement sans cause réelle et sérieuse. Cette démarche reste risquée et doit être envisagée avec prudence, car si les griefs ne sont pas retenus, les conséquences peuvent être défavorables au salarié.
Le non-paiement du salaire peut aussi exposer l’employeur à une sanction pénale, notamment une contravention de 3ème classe. L’enjeu n’est donc pas seulement bancaire : le paiement régulier de la rémunération fait partie des obligations essentielles du contrat de travail.
Cas pratiques : quoi faire selon le type de retard ?
La bonne réaction dépend de la gravité du retard, de sa fréquence et des conséquences bancaires. Un virement décalé d’un jour à cause d’un jour férié ne se traite pas comme deux mois de salaire impayés ou comme des retards récurrents tous les mois.
- Retard isolé sans frais bancaire : demander une explication écrite et vérifier que la date de paiement redevient normale le mois suivant.
- Retard avec agios ou frais de rejet : réclamer une indemnisation amiable avec justificatifs précis.
- Retards répétés : conserver l’historique des virements, envoyer une mise en demeure et envisager une saisine prud’homale.
- Entreprise en difficulté : demander des informations sur la régularisation ; en cas de procédure collective, la garantie de l’AGS peut intervenir dans certaines situations de créances salariales.
- Absence totale de paiement : agir rapidement, car la créance salariale ne doit pas rester sans réaction.
Le délai de prescription applicable aux salaires est généralement de 3 ans. Cela ne signifie pas qu’il faut attendre : plus la réclamation est rapide, plus les preuves sont faciles à réunir et plus le lien entre retard de salaire et frais bancaires apparaît clairement.
En pratique, le salarié a donc intérêt à séparer deux demandes : d’un côté, le paiement du salaire dû, qui relève de l’obligation principale de l’employeur ; de l’autre, l’indemnisation des frais bancaires, qui suppose de démontrer un préjudice. Cette distinction évite les malentendus et rend la réclamation plus solide, que la discussion se règle à l’amiable ou devant les prud’hommes.

- Frais bancaires déductibles des impôts : quels frais déclarer et pourquoi la flat tax bloque la case 2CA ? - 11 septembre 2026
- Néobanque : la définition juridique qui change votre garantie de 100 000 € - 10 septembre 2026
- Débloquer un PEE avant 5 ans : les 13 motifs et délais à vérifier - 9 septembre 2026