Frais bancaires : quels plafonds vérifier et comment contester un prélèvement ?
Les frais bancaires peuvent rémunérer un service choisi, comme une carte ou la tenue de compte, mais aussi sanctionner un incident de paiement. Dans ce second cas, la banque ne fixe pas librement tous les montants : plusieurs frais sont plafonnés et une information préalable est obligatoire. Identifier la nature du prélèvement est donc la première étape pour vérifier s’il est justifié et le contester si nécessaire.
Ce que votre banque peut facturer, et ce qui est encadré
Les frais bancaires couvrent deux réalités différentes. D’un côté figurent les services courants : cotisation de carte, frais de tenue de compte, offre groupée de services, retrait hors réseau, émission d’un chèque de banque ou options d’alerte. Leur tarif est en principe libre, à condition d’être communiqué au client.
Calculez le plafond d’un frais bancaire
Sélectionnez la situation concernée pour obtenir une estimation du plafond légal théorique applicable.
Plafond théorique
De l’autre, les frais liés à une irrégularité ou à un incident sont davantage réglementés. Il peut s’agir d’un dépassement de découvert, du rejet d’un chèque, d’un prélèvement ou d’un virement faute de provision, d’une commission d’intervention, d’un compte inactif ou d’une saisie administrative à tiers détenteur. Le plafonnement ne signifie pas que les frais sont automatiquement dus : il fixe seulement le montant maximal que la banque peut prélever lorsque la facturation est légitime.
Lire les documents qui font foi
La plaquette tarifaire et le document d’information tarifaire sont accessibles en agence et sur le site de la banque. Ce dernier présente 12 services représentatifs avec une terminologie commune, ce qui facilite la comparaison entre établissements. Environ 50 frais et services utilisent une dénomination standardisée. Recherchez le libellé exact figurant sur votre relevé avant de conclure à une erreur.
Chaque année, en janvier, la banque adresse aussi un récapitulatif annuel des frais. Le relevé de compte, généralement mensuel et gratuit, permet de suivre les prélèvements au fil du temps. Conservez ces documents : ils servent de base à une réclamation précise, notamment lorsque le montant ou la nature d’un frais est contesté.
Les 6 plafonds à connaître avant de payer
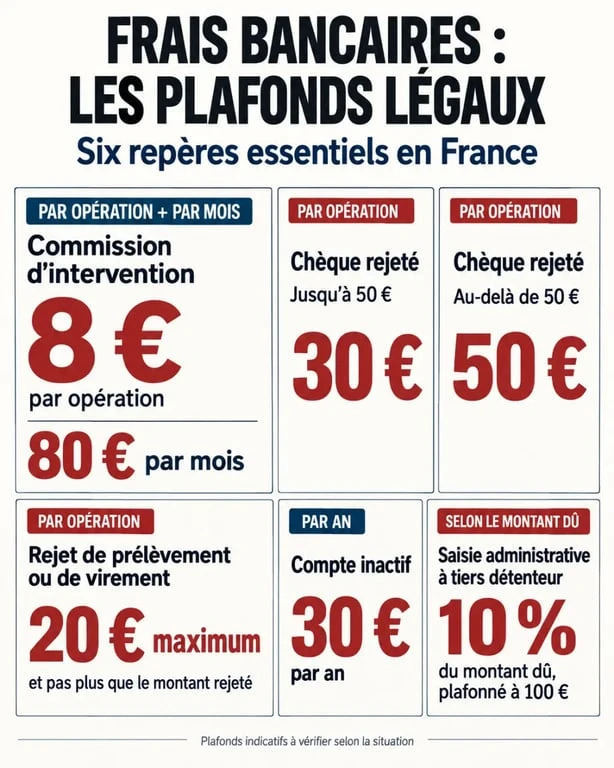
Voici les principales limites légales applicables aux particuliers. Certains plafonds se combinent avec des règles particulières, notamment pour les clients en situation de fragilité financière.
| Situation | Plafond applicable |
|---|---|
| Commission d’intervention | 8 € par opération et 80 € par mois |
| Chèque rejeté d’un montant inférieur ou égal à 50 € | 30 € |
| Chèque rejeté d’un montant supérieur à 50 € | 50 € |
| Rejet d’un prélèvement ou d’un virement faute de provision | 20 € par opération, sans dépasser le montant rejeté |
| Compte inactif | 30 € par an |
| Saisie administrative à tiers détenteur | 10 % du montant dû, dans la limite de 100 € |
Commission d’intervention, agios et rejet : ne pas les confondre
La commission d’intervention rémunère l’examen d’une opération susceptible de créer une irrégularité, par exemple lorsque le solde est insuffisant. Elle ne correspond pas aux agios. Les agios sont des intérêts débiteurs liés à l’utilisation d’un découvert, dont le coût doit notamment être exprimé par le TAEG. Un même découvert peut donc entraîner des intérêts débiteurs et, selon les circonstances, une commission d’intervention. Vérifiez chaque ligne séparément.
Un chèque sans provision non régularisé peut aussi conduire à une interdiction d’émettre des chèques pendant cinq ans. Régulariser rapidement l’incident limite les conséquences bancaires, au-delà du seul montant des frais.
L’information préalable : le calendrier qui protège votre compte
Pour les frais d’incident, la banque doit vous informer du montant envisagé au moins 14 jours avant son prélèvement. Ce délai permet de réalimenter le compte, de régulariser un chèque ou de demander une explication avant le débit des frais.
Une hausse générale de tarifs suit un autre calendrier. La banque doit communiquer les nouvelles conditions au moins deux mois avant leur entrée en vigueur. Si vous refusez cette évolution, vous pouvez la contester dans les deux mois suivant l’information tarifaire et clôturer votre compte sans frais, plutôt que de laisser la modification être tacitement acceptée.
Penser au compte comme à une trajectoire, pas comme à un solde instantané
Le point sensible se situe souvent dans le décalage entre les opérations : un compte peut paraître créditeur le matin, puis passer dans le rouge après l’arrivée différée d’un prélèvement, d’un paiement par carte ou d’un chèque. Consultez les opérations à venir, les dates de valeur et les abonnements prélevés autour de la paie. Une alerte de solde et une marge de sécurité réduisent les incidents plus efficacement qu’un simple contrôle ponctuel du solde affiché.
Un découvert qui dure plus de trois mois ne doit pas être traité comme une solution durable. La banque doit alors exiger son remboursement immédiat ou proposer une solution de crédit adaptée. Anticiper cette échéance évite l’accumulation d’intérêts débiteurs et d’incidents successifs.
Succession et fragilité financière : deux protections particulières
Les frais de succession bancaire sont plafonnés à 1 % des avoirs du défunt, avec un plafond absolu de 857 €, revalorisé au 1er janvier 2026. Lorsque le solde total est inférieur à 5 965 €, la gratuité demeure applicable. Le plafonnement est entré en vigueur le 13 novembre 2025.
La décision du Conseil constitutionnel publiée au Journal officiel le 20 juin 2026 a toutefois modifié ce régime dans trois situations particulières, avec une réintroduction possible de frais. Lors d’une succession, demandez à l’établissement le détail écrit des prestations facturées, le calcul retenu et le texte tarifaire appliqué avant d’accepter le montant annoncé. Cette vérification permet de distinguer les frais autorisés des frais qui dépasseraient le cadre applicable.
Les plafonds renforcés pour les clients fragiles
Les personnes identifiées en situation de fragilité financière bénéficient d’un plafonnement global des frais d’incidents à 25 € par mois. L’offre spécifique destinée à cette clientèle coûte au maximum 3 € par mois et prévoit des limites plus protectrices : 4 € par opération, 20 € par mois et 200 € par an pour les frais concernés.
Si les incidents se répètent, demandez explicitement à votre conseiller si vous pouvez bénéficier de cette offre. Une carte à autorisation systématique, des alertes et l’ajustement d’un découvert autorisé peuvent aussi être plus adaptés qu’une succession de rejets. Le statut de fragilité modifie donc le niveau de protection applicable aux frais d’incident.
Contester ou réduire des frais bancaires en 5 réflexes
- Vérifiez le libellé et la date sur le relevé, puis rapprochez-les de la grille tarifaire applicable à votre compte.
- Contrôlez le plafond et l’information préalable, surtout pour une commission d’intervention ou un rejet.
- Réclamez par écrit au service clientèle en indiquant les opérations concernées, les montants et le remboursement demandé.
- Gardez les preuves : relevés, messages reçus, captures de l’espace client et copie de la réclamation.
- Saisissez le médiateur bancaire si la réponse est absente ou insatisfaisante, après avoir utilisé le recours interne de la banque.
Pour réduire durablement les frais, comparez votre profil réel de consommation plutôt qu’une seule ligne tarifaire : nombre de retraits, coût de la carte, besoin de découvert, opérations internationales et frais d’incidents éventuels. Le comparateur public tarifs-bancaires.gouv.fr permet de mettre en regard les tarifs des établissements.
Depuis le 9 janvier 2025, le virement instantané doit être facturé au même prix que le virement classique. Lorsqu’un virement classique est gratuit, le virement instantané doit donc l’être aussi. Vérifiez enfin les conditions tarifaires de votre compte avant de changer d’usage ou d’établissement, puis conservez les documents consultés pour pouvoir justifier une éventuelle contestation.

- Frais bancaires déductibles des impôts : quels frais déclarer et pourquoi la flat tax bloque la case 2CA ? - 11 septembre 2026
- Néobanque : la définition juridique qui change votre garantie de 100 000 € - 10 septembre 2026
- Débloquer un PEE avant 5 ans : les 13 motifs et délais à vérifier - 9 septembre 2026