Frais bancaires : ce qui est libre, plafonné ou contestable
Les lois sur les frais bancaires ne rendent pas tous les tarifs identiques d’une banque à l’autre. Elles fixent surtout un cadre : certains frais restent libres, d’autres sont plafonnés, et la banque doit informer clairement son client avant ou après leur prélèvement. Pour savoir si une ligne débitée sur votre compte est normale, il faut identifier sa nature : service choisi, incident de paiement, compte inactif, succession ou situation de fragilité financière.
Frais libres ou frais encadrés : la distinction qui change tout
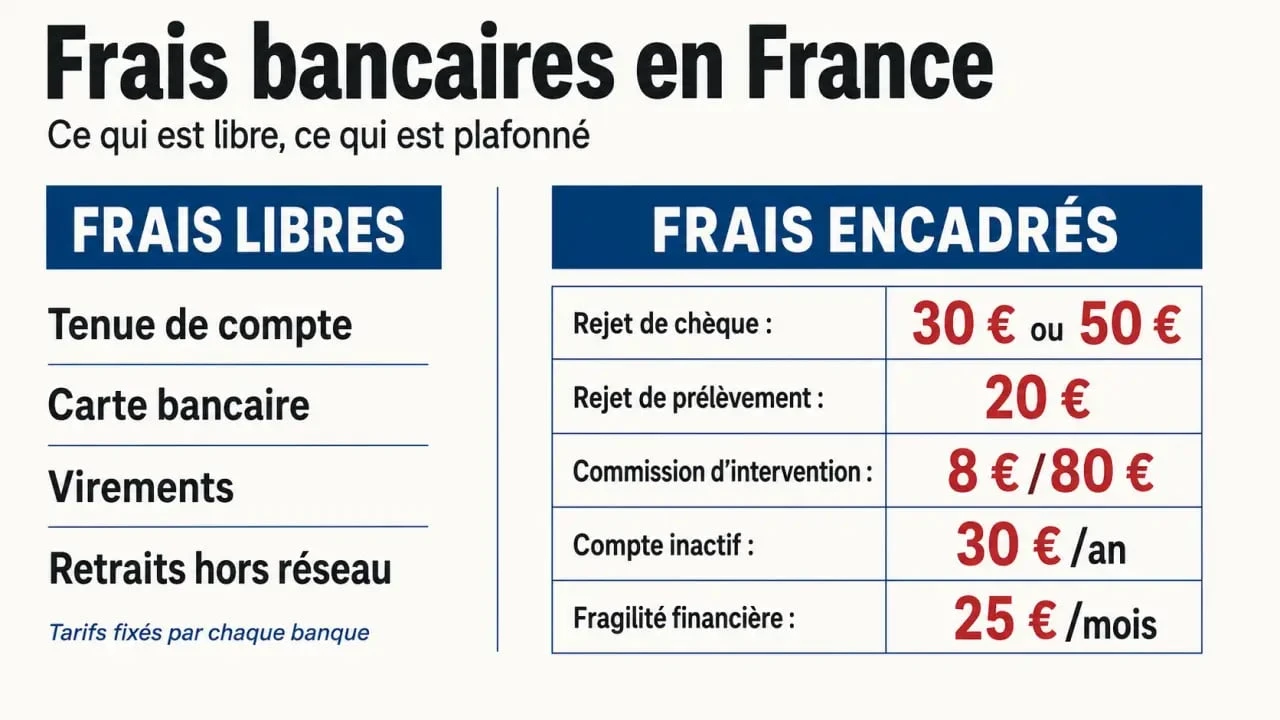
Une grande partie des frais bancaires relève de la liberté tarifaire. Cela concerne par exemple les frais de tenue de compte, la cotisation d’une carte bancaire, certains virements, les retraits hors réseau, l’envoi d’un chéquier ou des services associés à une offre groupée. La banque peut les fixer librement, à condition de les annoncer dans sa plaquette tarifaire et de respecter ses obligations d’information.
Pour comparer les offres, il faut aussi regarder la dénomination commune utilisée par les banques pour une cinquantaine de frais et services. Les 12 services les plus représentatifs doivent figurer dans le document d’information tarifaire. C’est un point de repère utile pour vérifier une facturation : le nom du frais sur le relevé doit pouvoir être rapproché d’un tarif publié.
Les frais réglementés répondent à une logique de protection
Les frais encadrés par la loi concernent surtout les situations où le client subit déjà une difficulté : rejet de chèque, rejet de prélèvement, dépassement de découvert autorisé, saisie administrative ou fragilité financière. L’objectif n’est pas d’interdire toute facturation, mais d’éviter qu’un incident ponctuel entraîne une accumulation disproportionnée de frais.
Ces plafonds jouent le rôle d’une limite quand plusieurs frais se succèdent sur un même mois. En pratique, il ne faut pas regarder chaque ligne isolément. Il faut vérifier si un plafond mensuel s’applique, notamment pour les commissions d’intervention ou pour un client identifié comme fragile financièrement.
Les principaux plafonds légaux à connaître
Les plafonds varient selon la nature de l’opération. Un frais peut être légal dans son principe, mais contestable dans son montant s’il dépasse la limite prévue. Le tableau ci-dessous donne les repères essentiels pour les cas les plus fréquents.
| Type de frais | Plafond ou règle applicable | Point de vigilance |
|---|---|---|
| Rejet de chèque sans provision | 30 euros pour un chèque inférieur ou égal à 50 euros ; 50 euros au-delà | Un rejet non régularisé peut conduire à une interdiction bancaire |
| Rejet de prélèvement ou de virement | 20 euros maximum, dans la limite du montant de l’opération rejetée | Si le prélèvement rejeté est de 12 euros, les frais ne doivent pas dépasser 12 euros |
| Commission d’intervention | 8 euros par opération et 80 euros par mois | Elle s’ajoute souvent à des agios ou à d’autres frais d’incident |
| Saisie administrative à tiers détenteur | 10 % du montant dû, dans la limite de 100 euros | Le plafond porte sur les frais prélevés par la banque |
| Compte inactif | 30 euros par an maximum | Un compte peut devenir inactif en l’absence d’opération et de manifestation du titulaire |
| Client en situation de fragilité financière | Plafonnement spécifique, notamment 25 euros par mois pour les frais d’incidents | La banque doit détecter la situation et proposer une offre adaptée |
Agios et commissions d’intervention : deux lignes différentes
Les agios, ou intérêts débiteurs, rémunèrent le découvert utilisé. Ils ne doivent pas être confondus avec la commission d’intervention, qui correspond au traitement par la banque d’une opération entraînant une irrégularité de fonctionnement du compte. Sur un même épisode de découvert, vous pouvez donc voir apparaître plusieurs lignes : intérêts débiteurs, commission d’intervention, puis éventuellement frais de rejet si une opération n’est pas payée.
La bonne méthode consiste à reprendre le relevé chronologiquement : solde avant opération, opération concernée, décision de paiement ou de rejet, puis frais appliqués. Cette lecture évite de contester le mauvais frais et permet de cibler précisément le dépassement éventuel d’un plafond.
Ce que la banque doit vous communiquer, et quand
La transparence tarifaire est une obligation centrale. Les tarifs doivent être disponibles en agence, sur le site de la banque et dans l’espace client. Le document d’information tarifaire permet de comparer les principaux services, tandis que la plaquette tarifaire détaille l’ensemble des conditions applicables.
Modification des tarifs : un préavis de 2 mois
Lorsqu’une banque modifie ses tarifs, elle doit informer ses clients au moins 2 mois avant leur application. Si vous refusez ces nouvelles conditions, vous pouvez demander la clôture du compte sans frais dans les conditions prévues. En pratique, beaucoup de clients découvrent la hausse au moment où elle apparaît sur le relevé ; il est donc utile de consulter les messages de l’espace client et les courriers électroniques bancaires, car l’information peut y être déposée.
Frais d’incident : une information préalable de 14 jours
Pour les frais liés aux incidents de paiement, la banque doit fournir une information préalable gratuite au moins 14 jours avant le débit. Ce délai vous laisse le temps de comprendre l’incident, de régulariser la situation lorsque c’est possible et de vérifier si le frais annoncé respecte le plafond applicable.
Vous recevez aussi un relevé de compte mensuel gratuit et un relevé annuel récapitulatif des frais bancaires, généralement en janvier. Ce relevé annuel est précieux : il donne une vision globale du coût réel de votre banque, au-delà des petites lignes dispersées mois après mois.
Situations particulières : fragilité, compte inactif, succession et virements
Certaines situations déclenchent des règles spécifiques parce qu’elles exposent le client ou ses proches à des frais difficiles à anticiper. C’est le cas de la fragilité financière, des comptes inactifs et des frais bancaires de succession.
Fragilité financière : des frais mieux plafonnés
La banque doit identifier les clients en situation de fragilité financière, notamment en cas d’incidents répétés ou d’inscription liée à des difficultés de paiement. Le client concerné peut bénéficier d’un plafonnement renforcé des frais d’incidents, avec un repère important : 25 euros par mois. Une offre spécifique peut aussi être proposée, avec des services bancaires essentiels et un tarif limité, notamment 3 euros par mois.
Si vous avez eu au moins 5 incidents de paiement sur un même mois ou des difficultés répétées pendant 3 mois, il est pertinent de demander par écrit à votre conseiller l’examen de votre situation. L’objectif est d’éviter une mécanique où les frais aggravent le découvert, puis déclenchent de nouveaux incidents.
Compte inactif et succession : des frais à surveiller
Un compte inactif peut générer des frais, mais ceux-ci sont plafonnés à 30 euros par an. Pour éviter cette situation, une opération ou un échange avec la banque peut suffire à montrer que le compte n’est pas abandonné, selon les cas.
Les frais de succession font également l’objet d’un encadrement spécifique. Ils correspondent au traitement administratif du dossier après le décès du titulaire : identification des héritiers, échanges avec le notaire, clôture ou transfert des avoirs. Des règles récentes prévoient notamment des cas de gratuité ou de plafonnement, avec des repères comme 1 % des sommes détenues, un maximum de 857 euros et un seuil de 5 ans dans certaines situations. Avant de les régler, les héritiers ont intérêt à demander le détail des prestations facturées.
Enfin, les virements instantanés en France sont gratuits depuis le 9 janvier 2025. Cette évolution compte dans la comparaison bancaire : un service autrefois facturé peut désormais ne plus justifier une ligne de frais séparée dans les conditions prévues.
Vérifier, contester ou réduire ses frais bancaires
Face à des frais bancaires élevés, la première étape n’est pas de contester globalement, mais de qualifier chaque ligne. Un frais de service librement tarifé ne se discute pas comme un frais d’incident plafonné. La contestation est plus solide lorsqu’elle s’appuie sur une date, un montant, une opération précise et le plafond applicable.
- Récupérez la plaquette tarifaire en vigueur à la date du prélèvement.
- Comparez la ligne débitée avec le document d’information tarifaire ou le relevé annuel de frais.
- Vérifiez si le frais relève d’un plafond légal : rejet, commission d’intervention, saisie, compte inactif, fragilité financière.
- Contrôlez si l’information préalable de 14 jours a bien été fournie pour un incident de paiement.
- Adressez une demande écrite au conseiller, puis au service réclamation si la réponse ne suffit pas.
Vous pouvez également comparer les tarifs sur tarifs-bancaires.gouv.fr, le comparateur public. Cette comparaison aide à négocier une offre plus adaptée ou à changer d’établissement si les frais de tenue de compte, de carte ou de services courants sont trop élevés.
Dans beaucoup de cas, une demande claire suffit à obtenir une explication, une régularisation ou un geste commercial, surtout lorsqu’il s’agit d’un premier incident ou d’un enchaînement de frais. Si le désaccord persiste, conservez tous les relevés, messages et courriers : ce sont eux qui permettront d’étayer une réclamation formelle.

- Frais bancaires déductibles des impôts : quels frais déclarer et pourquoi la flat tax bloque la case 2CA ? - 11 septembre 2026
- Néobanque : la définition juridique qui change votre garantie de 100 000 € - 10 septembre 2026
- Débloquer un PEE avant 5 ans : les 13 motifs et délais à vérifier - 9 septembre 2026