Carte bancaire perdue : opposition immédiate, fraude et 50 € à votre charge ?
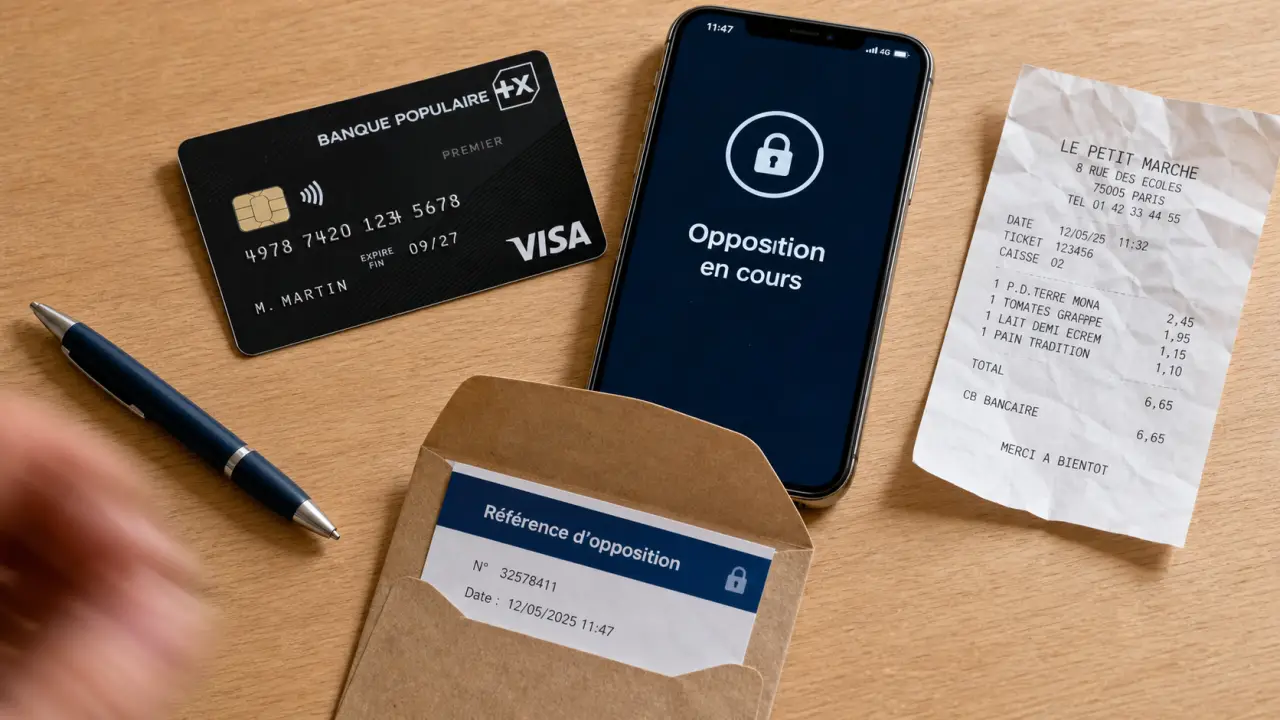
Une carte bancaire perdue doit être traitée comme une urgence, même si vous pensez l’avoir simplement oubliée chez vous. Le bon réflexe consiste à faire opposition sans attendre, puis à prévenir votre banque et à vérifier les dernières opérations. Plus vous agissez vite, plus vous limitez le risque de paiements frauduleux et les échanges compliqués avec votre établissement bancaire.
Les 10 premières minutes : sécuriser la carte avant de chercher une explication
Quand vous constatez qu’une carte bancaire manque, évitez de perdre du temps à refaire tout votre trajet. Une carte retrouvée trop tard peut déjà avoir servi, et les démarches deviennent alors plus lourdes. La priorité est simple : faire opposition, c’est-à-dire demander le blocage de la carte pour empêcher les paiements à venir.
Vérifier sans retarder l’opposition
Faites une vérification rapide : poches, sac, voiture, bureau, dernier commerce fréquenté. Mais cette recherche doit rester courte. Si la carte reste introuvable, ou si vous avez le moindre doute sur un vol, bloquez-la. Une opposition est en principe irréversible : si la carte réapparaît ensuite dans un manteau ou sous un siège, vous ne devrez normalement plus l’utiliser.
Dans les applications bancaires, certaines banques proposent aussi un blocage temporaire. C’est utile si vous pensez avoir égaré la carte dans un endroit sûr. En revanche, en cas de doute réel, de déplacement dans un lieu public ou d’opération suspecte, l’opposition définitive reste la démarche la plus protectrice.
Ne pas oublier les paiements mobiles et abonnements
La perte de la carte physique peut aussi toucher des usages liés à la carte : paiement sans contact, carte enregistrée dans un portefeuille mobile, achats en ligne ou abonnements. Après opposition, surveillez vos services réguliers, comme la plateforme de transport, le téléphone, le streaming, le péage ou la réservation d’hôtel. Certains paiements seront refusés et devront être mis à jour avec la nouvelle carte.
Faire opposition : qui appeler et quelle preuve conserver
Pour faire opposition, contactez en priorité le numéro communiqué par votre banque, accessible depuis votre application, votre espace client ou vos documents bancaires. En France, il existe aussi un service interbancaire d’opposition au 0 892 705 705, généralement disponible 24h/24 et 7 jours/7. À l’étranger, utilisez le numéro international de votre banque ou l’assistance du réseau de carte, par exemple Visa si votre carte en dépend.
Les informations à préparer pendant l’appel
Le conseiller ou le serveur vocal peut vous demander votre identité, le nom de votre banque, le type de carte et parfois une partie du numéro de carte si vous l’avez. Ne vous inquiétez pas si vous ne connaissez pas ce numéro : l’établissement bancaire peut souvent retrouver le contrat à partir de vos informations personnelles. Préparez aussi un moyen de rappeler rapidement si la ligne coupe.
À la fin de la démarche, notez soigneusement le numéro de référence ou le numéro d’enregistrement de l’opposition. Ce détail est essentiel. Il prouve que vous avez demandé le blocage à une date et à une heure précises, ce qui peut peser en votre faveur si des opérations frauduleuses apparaissent ensuite. Gardez-le avec vos autres justificatifs.
Opposition par téléphone, application ou agence
L’opposition peut se faire par téléphone, via l’application bancaire ou parfois en agence. En situation d’urgence, le téléphone reste souvent le plus direct, surtout la nuit, le week-end ou en voyage. L’application est pratique si elle permet un blocage immédiat et une confirmation écrite. Dans tous les cas, conservez une trace : capture d’écran, SMS, e-mail, référence d’appel ou message de confirmation.
Perte, vol, France ou étranger : les démarches ne sont pas exactement les mêmes
La perte et le vol aboutissent au même réflexe bancaire : l’opposition. La différence concerne surtout les démarches auprès des autorités et les justificatifs utiles en cas de contestation, d’assurance ou de fraude avérée.
| Situation | Démarche prioritaire | Démarche complémentaire |
|---|---|---|
| Carte simplement perdue | Faire opposition immédiatement | Prévenir la banque et surveiller le compte |
| Carte volée | Faire opposition immédiatement | Déclarer le vol à la police ou à la gendarmerie |
| Opérations suspectes visibles | Contester les paiements auprès de la banque | Conserver toutes les preuves et justificatifs |
| Perte à l’étranger | Appeler la banque ou l’assistance internationale | Contacter le consulat ou l’ambassade si vos autres papiers ont disparu |
Quand déclarer à la police ou à la gendarmerie
En cas de vol, une déclaration auprès des services de police ou de gendarmerie est recommandée. Elle peut être demandée par la banque ou par une assurance, notamment si des dépenses ont été réalisées avant l’opposition. Une pré-plainte en ligne peut parfois accélérer le passage au commissariat ou en brigade, mais elle ne remplace pas toujours la validation sur place.
Si vous êtes à l’étranger, commencez par bloquer la carte, puis contactez votre banque. Si le vol concerne aussi vos papiers d’identité, le consulat ou l’ambassade peut vous aider pour les démarches administratives. Certains réseaux de cartes peuvent proposer une carte de remplacement d’urgence ou des espèces en urgence, selon votre contrat et votre banque.
Le plus simple est de suivre un ordre clair : bloquer, déclarer si nécessaire, puis rassembler les preuves utiles. Cette suite évite les oublis au moment où tout va vite. Elle aide aussi à présenter un dossier cohérent si vous devez prouver le vol, demander une prise en charge ou solliciter un remplacement rapide.
Fraude après une carte bancaire perdue : remboursement et reste à charge
Après l’opposition, consultez rapidement vos dernières opérations. Regardez les paiements par carte, les retraits, les achats en ligne et les paiements sans contact. Si vous repérez une opération que vous n’avez pas autorisée, signalez-la à votre banque sans attendre, depuis l’application, par téléphone ou par message sécurisé.
La règle des 50 € en cas d’utilisation du code secret
Le remboursement dépend notamment de l’utilisation ou non du code secret. Si des opérations ont été effectuées avant l’opposition avec saisie du code confidentiel, une franchise de 50 € peut rester à votre charge. Cette franchise a remplacé l’ancien seuil de 150 €, ce qui limite davantage la perte potentielle pour le client.
En revanche, si le paiement frauduleux a été réalisé sans utilisation du code, ou si la carte a été contrefaite ou utilisée à distance alors que vous étiez toujours en possession de vos moyens de sécurité, le remboursement peut être intégral. La banque examinera toutefois les circonstances, notamment votre rapidité de réaction et la protection de vos identifiants. Plus le signalement est précis, plus l’analyse est simple.
Le délai de 13 mois pour contester
Vous disposez d’un délai maximal de 13 mois pour signaler une opération non autorisée et demander sa reconnaissance comme fraude. Même si ce délai existe, il ne faut pas attendre : une contestation rapide rend le dossier plus clair et limite le risque que la banque invoque une négligence ou un retard anormal.
La banque peut refuser ou limiter le remboursement si elle estime que vous avez commis une négligence grave : code écrit sur un papier rangé avec la carte, communication du code à un tiers, absence de réaction malgré des alertes évidentes. D’où l’importance de ne jamais conserver le code secret avec la carte et de garder une trace datée de l’opposition. Gardez aussi les relevés ou notifications utiles si elles montrent une opération anormale.
Obtenir une nouvelle carte et retrouver un moyen de paiement
Une fois l’opposition enregistrée, l’ancienne carte ne doit plus être utilisée. Vous devez demander une carte de remplacement à votre banque, sauf si la procédure est lancée automatiquement. La nouvelle carte aura généralement un nouveau numéro et un nouveau code secret, ce qui sécurise les paiements futurs.
Délais et solutions en attendant
Les délais varient selon les banques, l’agence choisie et le mode d’envoi. Une carte peut parfois être disponible rapidement, dans les 24 à 72 heures ou sous 1 à 3 jours ouvrés, mais ce n’est pas systématique. Demandez clairement si vous pouvez retirer la carte en agence ou si elle sera envoyée à domicile.
En attendant, plusieurs solutions peuvent dépanner : retrait exceptionnel au guichet, virement vers un proche, paiement par mobile si un autre moyen est disponible, ou assistance d’urgence à l’étranger. Si vous avez besoin d’argent immédiatement, dites-le explicitement à votre banque : les procédures ne sont pas les mêmes pour un simple remplacement et pour une situation sans aucun moyen de paiement.
Les réflexes à garder après remplacement
Quand la nouvelle carte arrive, mettez à jour vos abonnements et les sites où la carte était enregistrée. Activez les notifications d’opérations si votre banque les propose, fixez des plafonds adaptés à vos usages et vérifiez les paiements pendant quelques jours. Une carte bancaire perdue se règle souvent sans conséquence majeure, à condition d’avoir agi vite et conservé les preuves essentielles.

- Frais bancaires déductibles des impôts : quels frais déclarer et pourquoi la flat tax bloque la case 2CA ? - 11 septembre 2026
- Néobanque : la définition juridique qui change votre garantie de 100 000 € - 10 septembre 2026
- Débloquer un PEE avant 5 ans : les 13 motifs et délais à vérifier - 9 septembre 2026